十回のうち七回勝っているのに、月末には資金が減っている。計算がおかしいとは限りません。勝率が数えているのは勝ちの回数であり、勝つときと負けるときの金額までは示さないからです。小さく利確し、大きく損切りする売買では両者が食い違います。
この記事では20取引の架空記録から、平均利益、平均損失、損益分岐の勝率、プロフィットファクターを順に計算します。数値は過去の記録を整理するもので、将来も同じ成績になる保証ではありません。指標を増やすより、何を数えているかを理解することを優先します。

まず一取引の単位を決める
100株を二回に分けて買い、二回に分けて売った場合、約定明細は複数行になります。その各行を一勝ずつ数えると、実際には一つの保有判断なのに勝率が変わります。入口から全量を閉じるまでを一取引にするなど、集計単位を固定します。
同じ銘柄を買い直した取引は、前の保有を閉じた後なら別の取引として記録できます。銘柄単位の累計も別途持ちます。一日の純損益を一勝と数える方法と、取引ごとに数える方法も混ぜません。どちらの勝率を見ているかを名前に入れます。
費用後がゼロの取引をどう数えるかも決めます。勝ちにも負けにも入れず別枠にする場合、勝率の分母を全取引にするか勝敗のある取引だけにするかで数字が変わります。集計規則を明記せず、最も高くなる数字を採らないようにします。
14勝6敗の記録を計算する
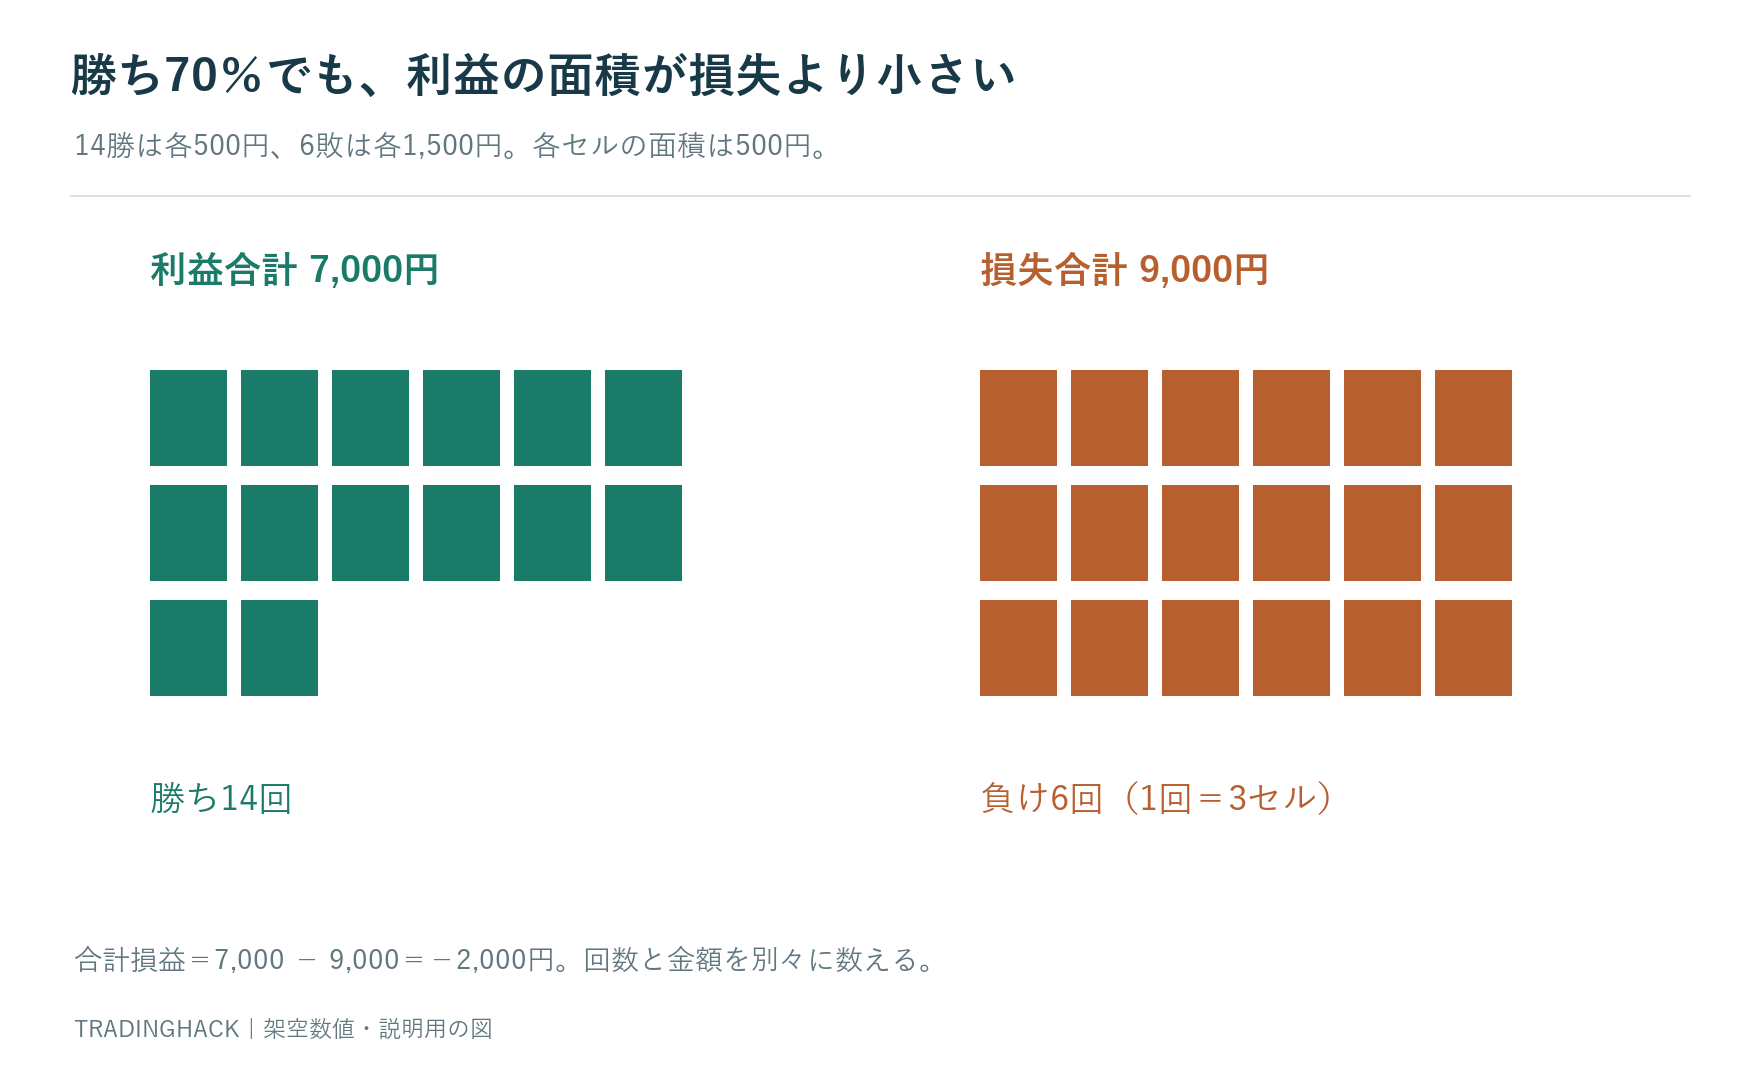
20取引中、勝ちが14回、負けが6回なら勝率は70%です。各勝ちが費用後500円、各負けが費用後1,500円だったとします。利益合計は7,000円、損失合計は9,000円、純損益はマイナス2,000円です。
勝ちの平均は7,000÷14=500円、負けの平均額は9,000÷6=1,500円です。負け一回が勝ち三回分を消します。70%という高く見える回数の比率だけでは、この金額差が隠れます。勝率の横へ平均金額を置く必要があります。
一取引あたりの実績平均はマイナス2,000÷20=マイナス100円です。同じ結果は0.7×500−0.3×1,500でも得られます。これは今回の標本から計算した平均で、次の一回が100円負ける予測ではありません。
損益分岐に必要な勝率
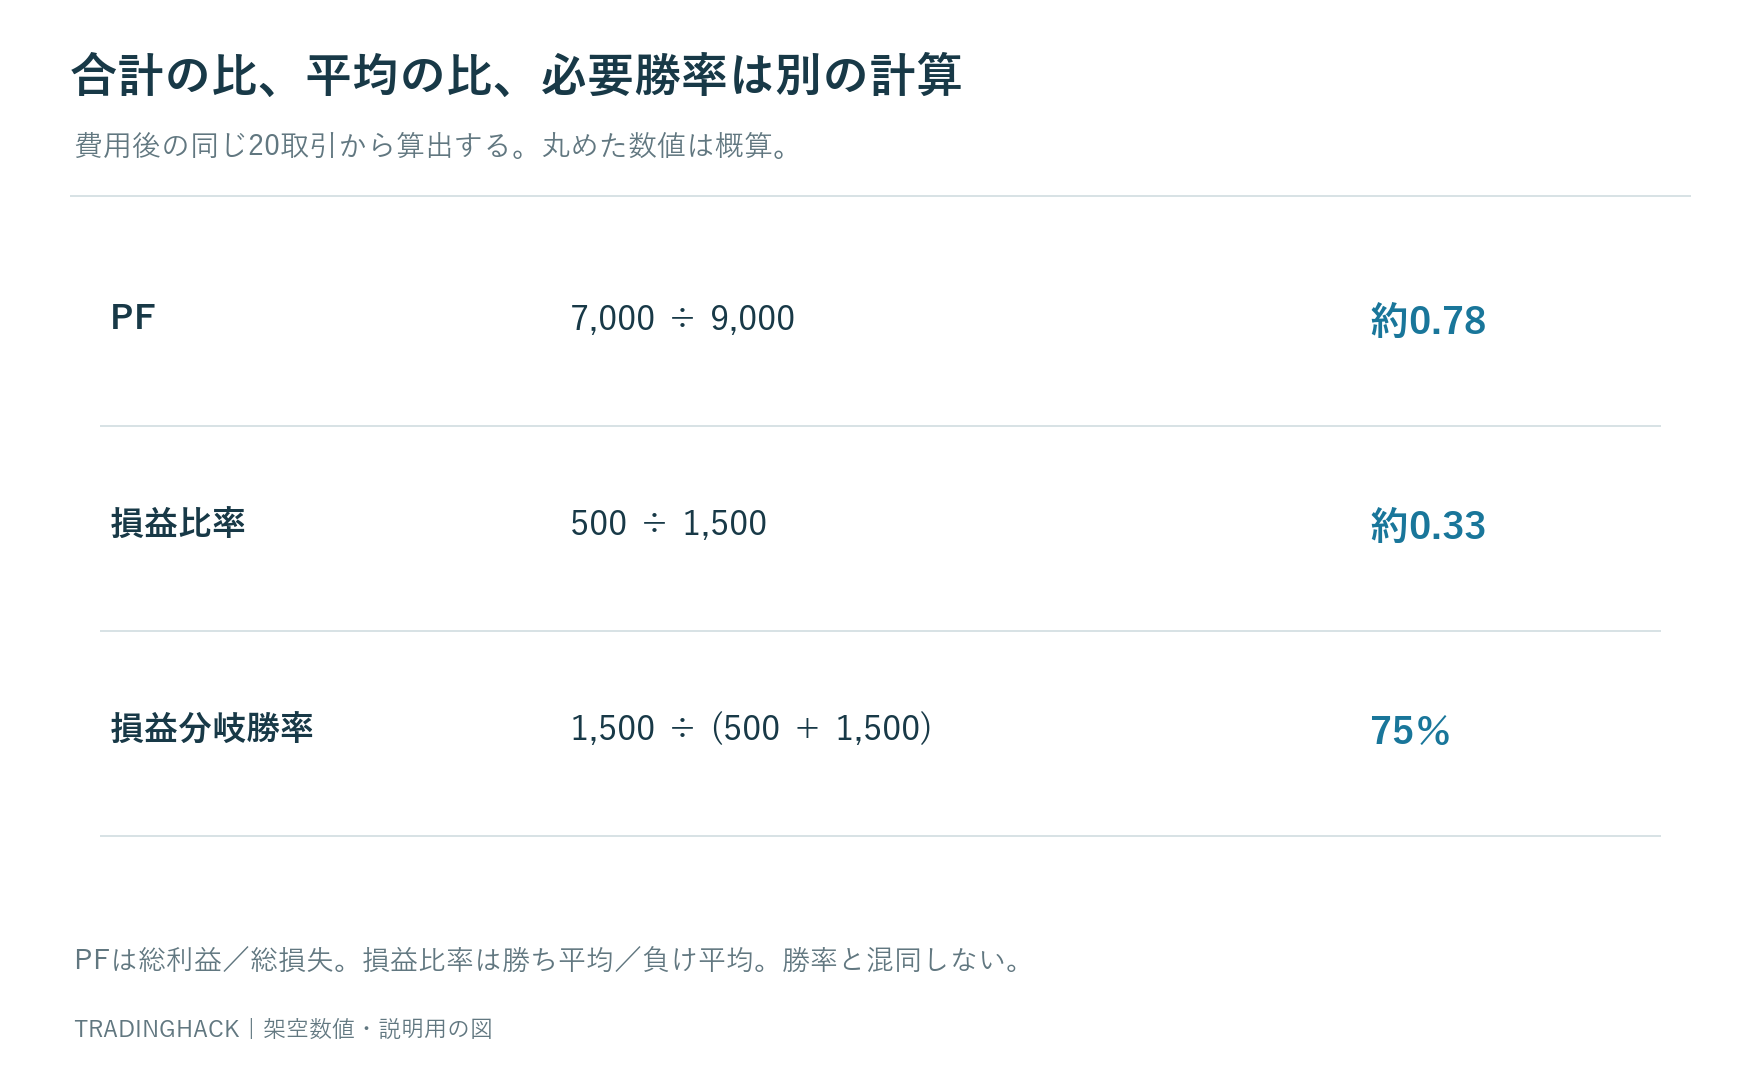
平均利益500円、平均損失1,500円が変わらない仮定なら、損益分岐勝率は1,500÷(500+1,500)=75%です。75%で利益と損失が釣り合い、それを上回って初めてプラスになります。すでに費用後の平均を使っているので、ここで費用をもう一度引きません。
この75%は必要な勝率を示す算数であり、その勝率が実現できる証拠ではありません。入口条件を変えて勝率が上がれば、平均利益や取引回数も変わる可能性があります。勝率だけを独立して改善できる前提を置かないことが大切です。
平均利益を750円へ伸ばせれば、同じ平均損失1,500円で分岐勝率は約66.67%です。しかし利益を伸ばす待機中に、勝ちが負けへ変わるかもしれません。「利確を遅くすれば解決」と一段で結論を出さず、出口変更後の全取引を比較します。
プロフィットファクターは合計同士を割る
プロフィットファクター、略してPFは、利益合計を損失合計の絶対額で割る指標として使います。今回なら7,000÷9,000=約0.78です。1未満は対象記録の利益合計より損失合計が大きいこと、1は同額、1超は利益側が大きいことを示します。
平均利益÷平均損失は500÷1,500=約0.33で、こちらは損益比率です。PFと同じ数字ではありません。PFには勝ち負けの回数も影響します。名称が似ていても、合計の比なのか平均の比なのかを確認します。
損失が一件もない小さな記録では、分母がゼロなので通常の割り算はできません。無限大という表示を安全性の証拠にしないことが必要です。まだ損失を観測していないだけかもしれません。件数と対象期間を指標の横へ必ず置きます。
費用前と費用後を混ぜない
別の例として、費用前利益700円の勝ち14回、費用前損失1,300円の負け6回、毎取引の費用200円とします。費用前の総利益9,800円、総損失7,800円で、純損益はプラス2,000円です。ここだけなら利益のある記録に見えます。
20回分の費用4,000円を引けば純損益はマイナス2,000円。各取引へ200円ずつ配分すると、勝ちは500円、負けは1,500円となり、最初の例へ一致します。費用前の勝ち平均と費用後の負け平均を組み合わせると整合しません。
費用の計上方法は明細に合わせます。買付単価や損益表示へ手数料が含まれているなら、重ねて引かないようにします。概算の滑りを検証へ入れた場合も、実際の約定差と二重計上していないかを確認します。
数量が毎回違う場合
同じ条件の取引でも、100株と1,000株では金額が大きく変わります。最大の勝ちが数量増加だけで生まれたなら、入口条件の優位性と混同しません。実際の金額を含む口座成績と、数量をそろえた研究用の成績を別に作ります。
事前の予定損失を1Rと置く方法なら、利益1,000円でも予算500円なら2R、予算2,000円なら0.5Rです。ただし予定損失の定義が曖昧ならRも比較できません。費用を含むか、実際の買値で更新したかを統一します。
R単位で良く見えても、実際の損失が口座へ大きければ資金管理の問題は残ります。研究用の単位で資産の減少を隠さないことが必要です。金額、数量、Rの三つは、それぞれ異なる問いに答える補助です。
一回の大勝ちがPFを支えている場合
14勝のうち一回だけが大きく、残りの利益が小さい記録では、同じPFでも収益の出方が違います。最大利益を除いた数字も補助として見られますが、実績からその一件を消すわけではありません。総計と寄与の偏りを並べます。
大きな利益を残すことが手法の一部なら、集中自体は直ちに欠点ではありません。一方、その一回だけルールを破った、数量を何倍にもした、持ち越したという場合は、普段の条件と違います。金額の分布と行動の記録を結び付けます。
最大の損失も同様です。例外だからと削除すると、現実の負担を過小評価します。操作ミス、急変、ルール通りの損切りなどへ分類しつつ、口座全体の成績には含めます。見栄えのよいPFを作ることが目的ではありません。
標本が少ないと数字は大きく変わる
20取引のうち一回の勝敗が変わるだけで、勝率は5ポイント変わります。70%と75%の違いを非常に精密な差として扱わないようにします。特に同じ日に似た銘柄で行った取引は、同じ市場環境の影響を受けている場合があります。
観測数を増やすために無理に売買する必要はありません。取引していない候補は観察として別に残し、実売買の件数へ混ぜないようにします。架空の約定を足すと、実際の費用や未約定を無視した数字になりやすくなります。
期間を延ばすと市場環境が変わるため、単純に全部混ぜれば十分とも言えません。時期、時間帯、数量変更、条件変更を残します。直近の成績と全期間の成績を並べれば、どの変更から数字が変わったかを調べやすくなります。
改善は入口か出口か費用か
勝率が低いなら入口が悪い、損益比率が低いなら利確が早い、と一対一で決めません。出口を遠くすれば勝率が下がる場合があり、入口を待てば平均利益が減る場合があります。指標は結果の分解であって、原因を自動で特定する診断ではありません。
たとえば同じ入口で全量利確と追随退出を比較するなら、候補群と費用をそろえます。入口まで変えれば、どちらの影響か分かりにくくなります。一度に変える項目を一つへ絞り、その後の未観測期間でも確認します。
最も良かった設定だけ残すと、試行錯誤の回数が隠れます。試した条件を記録し、失敗案も削除しません。利益が改善した理由が、偶然の一件なのか、費用減少なのか、損失縮小なのかを具体的に説明できることを重視します。
最低限の集計表
取引数、勝ち数、負け数、ゼロ件数、利益合計、損失合計、費用、純損益を元の欄にします。そこから勝率、平均利益、平均損失、PFを計算します。先に元データをそろえれば、指標同士が食い違ったときに原因を探せます。
全量を閉じていない取引の含み益を、実現損益の勝ちへ足さないようにします。未決済は別枠です。部分約定の照合、重複行の除外、受渡日と約定日の違いも確認し、まず帳簿を正しくしてから手法を評価します。
週ごとの数字を保存する場合は、修正日と理由も残します。後日費用が確定して数字が変わったのか、データを削除したのかを区別するためです。勝率だけ報告するより、元の合計と定義を共有する方が再現性があります。
同じ20取引でも順番によって続けやすさが違う
14回の500円勝ちと6回の1,500円負けが同じなら、並び順を変えても最終損益とPFは変わりません。しかし最初に六連敗すれば、費用後9,000円の下落から始まります。勝ち負けを交互に挟む場合と、資金と心理への負担は異なります。
PFは順序を使わない指標です。その横に最大連敗数と、損益曲線の最高点からの最大下落額を置けば、この欠点を補えます。ただし20件で観測しなかった長い連敗が今後も起きないとは言えません。観測値と将来の上限を混同しないことが必要です。
資金が減った後に数量を変えれば、同じ順序でも金額の結果が変わります。固定数量で比べた研究と、実際に数量を変えた口座成績は分けます。数字を比較するときは、何を一定にしたかを明示することが再現の条件です。
勝率が低くても利益になる対比例
十取引で四勝六敗、平均利益2,000円、平均損失1,000円とします。勝率は40%ですが、利益合計8,000円、損失合計6,000円、純利益2,000円、PFは約1.33です。最初の70%勝率の例より勝ち回数は少なくても、金額収支はプラスになります。
この例の損益分岐勝率は1,000÷(2,000+1,000)で約33.33%です。しかし低い勝率を目指す手法がよいという意味ではありません。連敗を引き受ける必要があり、大きな利益を取り切る行動も必要です。指標は方法の性格を説明するもので、好みだけで優劣を決めるものではありません。
二つの例を比べる際、費用後で統一し、対象期間と数量も添えます。十件のPF1.33を、百件の別手法より優れていると単純に断定しません。標本の少なさ、条件の違い、一回の利益への依存まで確認してから仮説を立てます。
まとめ
勝率は回数、損益比率は平均の金額差、PFは利益と損失の合計比を示します。70%勝っても、勝ち500円に対し負け1,500円なら収支はマイナスになります。費用と数量、件数と期間をそろえて比べることで、高い勝率という印象を実際の口座成績へ結び付けられます。
集計に使う記録
計算の元は利用証券会社の約定明細と費用明細です。注文成立の基本は日本取引所グループで確認できます。本文の20取引は説明用の架空データです。
コメント