オプションの注文画面に「最大損失400ドル」と表示されていても、満期処理後に残った株式をそのまま持てば、別の値動きにさらされることがある。スプレッドの理論上の損益上限と、満期をまたいだ実際の口座管理は、同じ問題ではない。
本稿では、米国株の一般的な現物受渡型・アメリカンタイプのオプションを使って説明する。標準的な未調整契約を1枚=100株とし、全て架空の価格で計算する。現金決済型の指数オプション、先物を受け渡すオプション、株式分割などで調整された契約に、そのまま同じ数字を当てはめない。

100ドルのプット売りと95ドルのプット買い
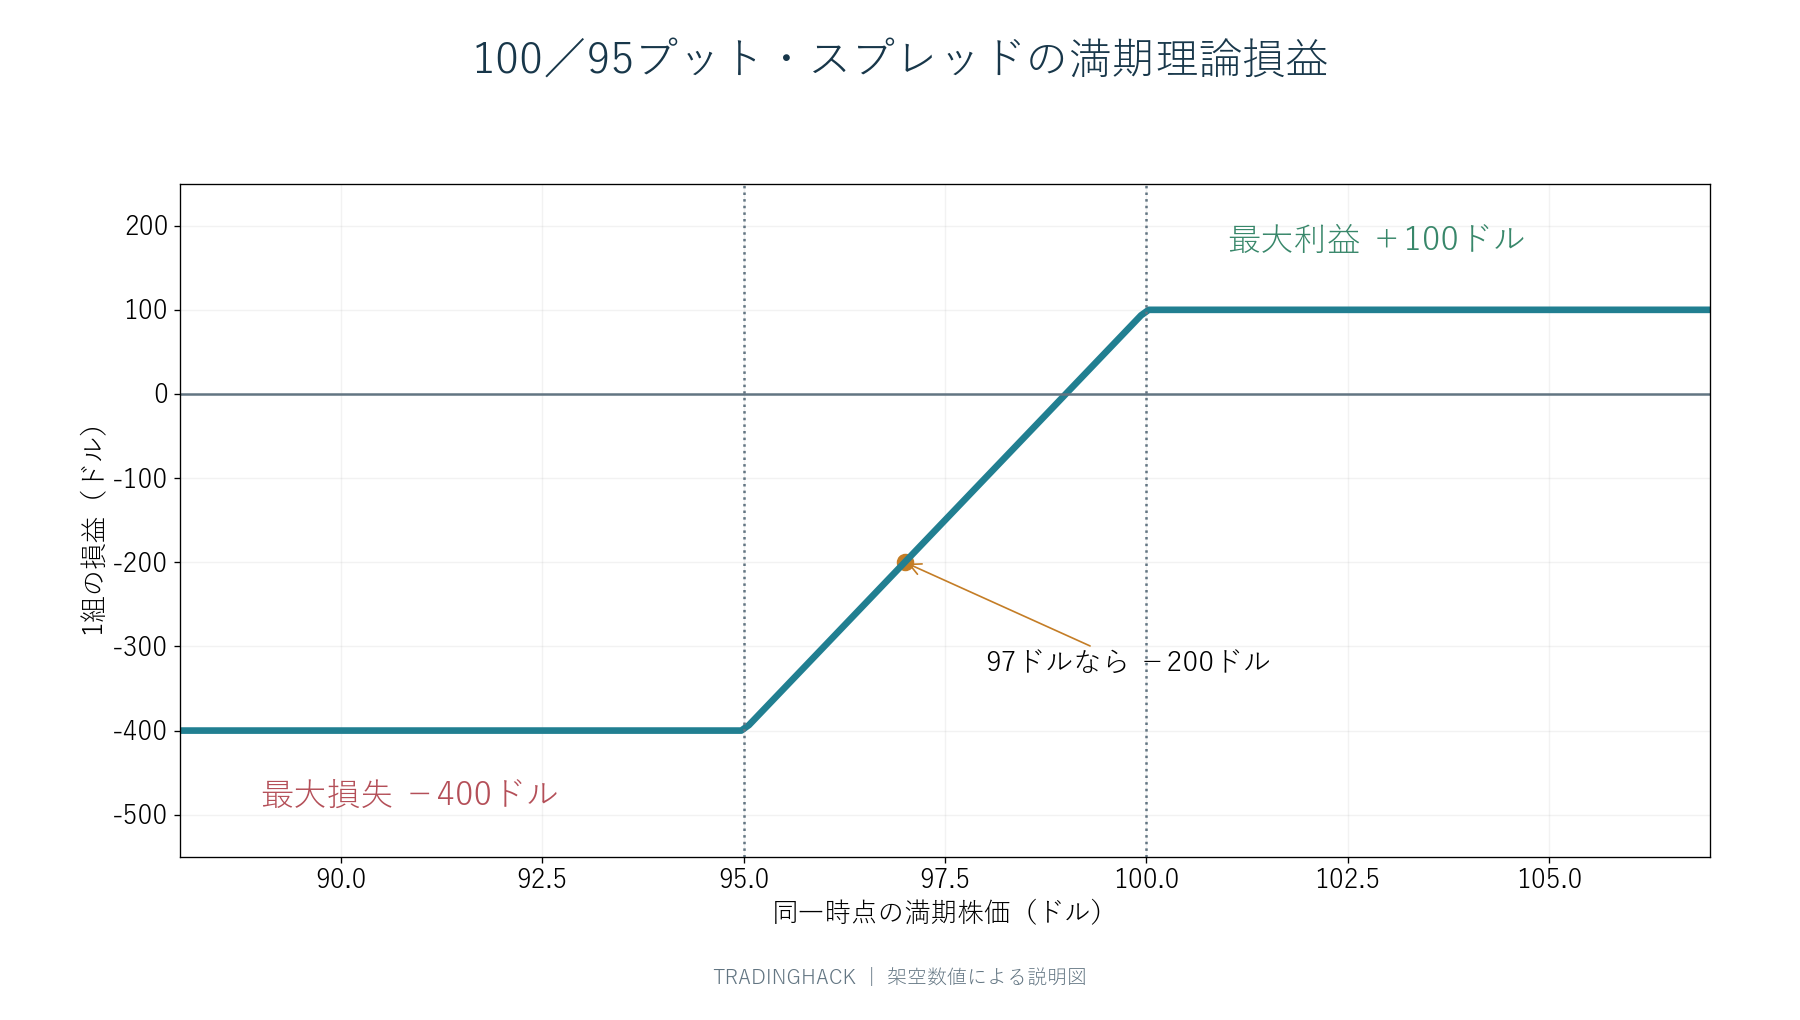
同じ銘柄、同じ満期で、権利行使価格100ドルのプットを1枚売り、95ドルのプットを1枚買うとする。プットは原資産を所定の価格で売る権利であり、売り手は割当を受ければ所定の価格で買い取る義務を負う。この組み合わせを1株あたり差し引き1ドルの受取で建てた場合、初期の受取額は100ドルだ。
二つの権利行使価格の幅は5ドル。満期時の両脚を同じ原資産価格で評価し、受渡しを含めた処理が整えば、手数料前の最大損失は(5−1)×100=400ドル、最大利益は受け取った100ドルになる。100ドルを利益として既に確定したものと扱わず、残る義務とセットで考える。
満期価格が102ドルなら両プットに本源的価値はなく、理論損益は+100ドル。97ドルなら売った100ドルプットに3ドルの本源的価値、買った95ドルプットはゼロなので、損益は100−300=−200ドル。90ドルなら両プットの差が5ドルで、100−500=−400ドルとなる。
株価99ドルで満期を迎えると何が残るか
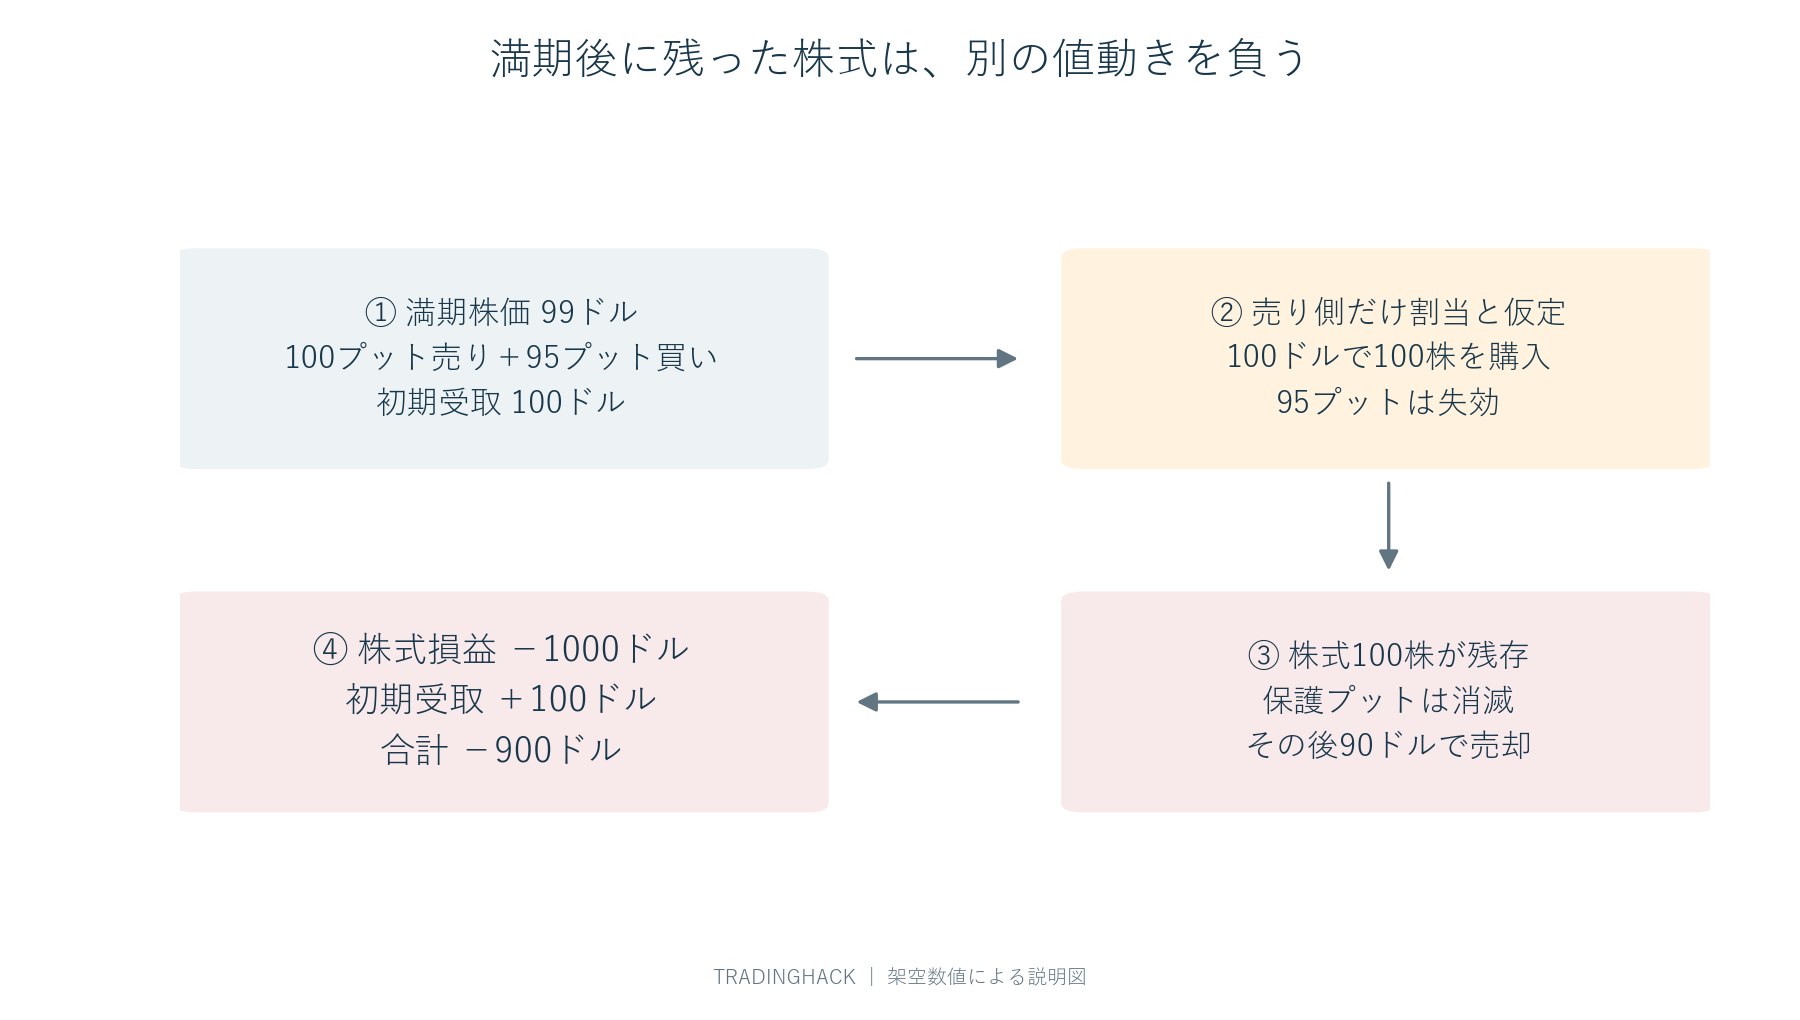
満期日の株価が99ドルだったとする。100ドルプットはイン・ザ・マネー、95ドルプットはアウト・オブ・ザ・マネーだ。前者は行使すると市場価格より高く売れる状態、後者は行使する経済的な利点がない状態を意味する。ただし売り手の割当を、終値だけで100%断定することはできない。
ここで売った100ドルプットに割当が発生し、買った95ドルプットは行使されずに失効したと仮定する。あなたは100株を100ドルで買い取り、1万ドルの支払いに対応することになる。口座には100株の現物買いが残る。99ドルでその株を処分できたなら株式側の損失100ドルと初期受取100ドルが相殺され、費用前損益はゼロだ。
しかし受渡し後も100株を持ち、次に売却できた価格が90ドルなら、株式側は(90−100)×100=−1000ドル、受取100ドルを加えて合計−900ドルになる。400ドルという上限が数式上破られたのではない。保護する95ドルプットが失効した後、新たに残った株式ポジションで追加損失が出たのである。
スプレッド注文でも二つの契約は別々に処理される
売買時に一つのスプレッド注文として入力していても、売ったオプションと買ったオプションはそれぞれの契約として存在する。売り側に割当があったから、証券会社が必ず反対側を都合よく行使してくれると考えてはいけない。証券会社の処理方針、余力、指示の締切、契約の状態を確認する必要がある。
FINRAも、リスクを限定するための買いオプションを持っている場合、必要な行使や他の対応を投資家が理解しておく重要性を説明している。とくに満期付近では、二つの脚が同時に残るとは限らない。口座の画面に表示される最大損失が、どの時点のどの建玉を前提にしているかを読み取ることが大切だ。
ピンリスクと時間外の値動き
原資産が権利行使価格のすぐ近くで取引を終えると、行使・割当が起きるか不確実になりやすい。この不確実性が、満期のピンリスクとして問題になる。株価がある水準へ引き寄せられるという「価格のピン止め」の議論とは区別する。ここで扱っているのは、翌日にどの建玉が残るかという口座管理の問題だ。
さらに通常取引の終了後、株式だけが時間外で大きく動く場合がある。終値ではアウト・オブ・ザ・マネーでも、買い手が所定の手続きで行使を指示することがある。逆に通常なら自動行使の対象でも、行使しない旨の指示などで結果が変わり得る。売り手は最終的に何枚割り当てられるかを、画面上の終値だけでは確定できない。
取引所・清算機関の期限と、顧客が証券会社へ指示できる期限は同一とは限らない。日本時間への換算では夏時間も関係する。どの地域の何時かを明確にして、証券会社が定める顧客向けの締切を確認する。一般的なウェブ記事に書かれた時刻を、自分の口座へ無条件に適用しない。
1枚の小さなプレミアムと1万ドルの受渡し
受取プレミアム100ドルに対して、100ドルで100株を買う義務は1万ドルだ。プレミアムと必要な受渡資金の桁が違う。スプレッドとしての証拠金は小さくても、片側が株式に変わった後は必要資金やリスクの計算が変わる。証券会社が満期前に建玉を整理する方針を持っていても、必ず希望価格で処分できる保証にはならない。
10組なら1000株、受渡額10万ドルとなる。同じ「5ドル幅」のスプレッドでも、数量が増えると実際に残り得る株式の量は大きい。満期日に必要なのはプレミアムの残高だけを見ることではなく、最悪どの株式数量が残るかを計算し、その株価が数%動いたときの損益を確認することだ。
満期前に記録しておく五つの項目
一つ目は受渡しの種類で、現金なのか株式なのか先物なのか。二つ目は権利行使方式で、満期前に行使可能なアメリカンタイプか、所定の満期時点に限るヨーロピアンタイプか。三つ目は契約乗数と調整の有無。四つ目は顧客向けの行使・不行使指示期限。五つ目は片側だけ行使・割当となった場合の残存数量と必要資金だ。
これらを毎回一から調べるのではなく、銘柄・契約ごとの管理表に保存して更新する。満期が同じ名称でも、決済値の決まり方や取引終了時刻が違う商品がある。とくに指数オプションの現金決済では株式100株は残らないが、決済値と最後に見た指数値のずれなど別の論点が残る。
手仕舞う方針なら約定完了まで確認する
原資産を受け渡す意思がないなら、満期前にスプレッドを閉じる方針をあらかじめ検討できる。ただし注文を送っただけでは手仕舞い完了ではない。両脚の約定数量、残注文、残建玉を確認する。片脚だけ先に処分すると、残った脚が一時的に大きなリスクを持つ場合があるため、利用できる複合注文と約定条件を理解しておく。
満期直前は価値が小さく見えても、売買気配が広くなったり注文が約定しにくくなったりする。残り数ドルの利益を取り切るために期限ぎりぎりまで待つことが、自分の受渡資金や監視可能時間に見合うかを考える。手仕舞いコストと残存建玉のリスクを、同じ通貨の金額で比べると判断しやすい。
満期だけでなく早期割当にも注意する
アメリカンタイプの売りオプションでは、満期前に割当が起きる可能性もある。特にコールの配当落ち前など、権利を早く行使する誘因が変わる場面がある。ただし「配当があると必ず割当」という単純な条件ではない。時間価値、金利、原資産の状態などが関係し、売り手が相手の判断を制御することはできない。
通知を見落とすと、自分ではスプレッドを持っているつもりでも、実際には株式と残りのオプションに変わっていることがある。満期前後は注文履歴だけでなく保有明細と通知を確認し、株式数量、オプション数量、現金、余力が想定と一致するかを照合したい。
片側が残る状況を三つに分けて点検する
まず両脚がアウト・オブ・ザ・マネーのケース。通常の終値だけを見ると失効するように見えるが、時間外の変動や権利者の指示によって売り側に割当が起こり得る。次に原資産価格が二つの権利行使価格の間にあるケース。片側だけに本源的価値があるため、株式が残る状態を具体的に考える必要がある。最後に両脚がイン・ザ・マネーのケース。受渡しが相殺される見込みでも、実際の処理と数量が一致したかの確認は省けない。
どのケースでも、「同じ満期」「同じ原資産」「同じ乗数」「同じ数量」を確認する。片側だけ満期が翌週だった、企業行動で片側の契約が調整されていた、部分決済で数量がずれた、といった場合は最初に計算した損益図と違うポジションになっている。注文を建てたときの画面ではなく、現在の保有明細を基準にする。
残存株式を先回りして売ることにも別のリスクがある
プットの割当で100株が入ると予想して、確認前に100株を売れば、株価下落を抑えられるように見える。しかし割当がなければ100株の売りだけが残り、予想とは反対の建玉になる可能性がある。売り注文の条件によっては空売りの可否や必要な余力も問題になる。割当不確実性を価格ヘッジで処理しようとすると、別の不確実性を持ち込む点を理解したい。
とくに市場が閉じている時間帯は、株式とオプションの両方を同じ条件で売買できるとは限らない。時間外の気配が薄い銘柄では、理論上のヘッジ数量を売買できても価格が大きく滑ることがある。ヘッジを行う判断そのものが、確定した株式数量、注文の可否、流動性を確認する作業を伴う。
満期カレンダーに入れるのは日付だけではない
実務上は、取引最終時刻、顧客向け指示締切、証券会社が満期リスクを審査する時間帯、割当通知を確認できる時刻、原資産市場の再開時刻を並べると、監視できない空白が見える。全てを同じタイムゾーンに直し、夏時間切替や休日を確認する。数字は利用する証券会社と契約の正式資料から取得する。
その空白の間に保有し得る株式数量を計算し、監視できないなら、より前の段階で建玉を整理する運用を検討する。満期の直前に初めて仕様を調べると、手仕舞いと行使指示の選択肢が既に限られていることがある。満期管理は取引が終わる直前の事務作業ではなく、建てる前に決める売買条件の一部だ。
最大損失という数字は有用だが、その数字が成立するポジションと期間を理解して初めて使える。満期で消える権利と、その後も残る資産・義務を区別することが、スプレッド取引を管理する基本になる。
参考:OIC「Options Assignment」、FINRA「Trading Options: Understanding Assignment」、FINRAのオプション解説。
コメント