「最大ドローダウンは10%です」と言われれば、20%下がる運用より続けやすく感じるかもしれない。だが、その10%を1カ月で回復する場合と、2年間回復しない場合では、資金計画も心理的な負担も違う。トレーダーが知りたいのは、どこまで減るかに加えて、過去の高値を取り戻せない状態がどれくらい続くかである。
最大ドローダウンは損失の深さを示すが、待たされる時間を一つの数値に含めていない。資金曲線の水面下期間を測ると、手法の比較、生活費の確保、運用を見直す条件を具体的に考えられる。以下の数字は全て架空例で、将来の回復日を予測するものではない。

ドローダウンは直前の日からの下落ではない
その時点までの資産最高額をH、現在の資産額をEとすると、ドローダウンはE÷H−1で計算できる。資産が100万円から110万円へ増え、その後99万円になったなら、開始時の100万円に対しては−1%でも、高値110万円に対しては−10%だ。含み損益を含めた評価額で追うか、決済済み損益だけで追うかも区別する。
トレード戦略のリスクを見るなら、未決済の含み損も入れた資金曲線が重要になる。決済損益だけでは、長期間含み損を抱えている間の危険が見えない。証拠金の不足や強制決済は、決済済みの成績がよくても発生し得るからだ。日次終値だけの記録では日中の大きな落ち込みも見落とすので、時間粒度を明記する。
「下落期間」「回復期間」「水面下期間」を分ける
本稿では、高値を付けた日から底を付けるまでを下落期間、底からその高値に戻るまでを回復期間、高値から回復までの全体を水面下期間と呼ぶ。資料によってドローダウン期間という言葉が下落だけを指す場合もあるため、名称より始点と終点を確認したい。
例えば第0営業日に100万円、第5営業日に90万円、第20営業日に100万円へ戻ったなら、下落5営業日、回復15営業日、水面下期間は経過20営業日となる。高値の日を含む観測点の個数を数える方式とは1日ずれることがある。本稿の期間は二つの日付の差であり、データ行数ではない。
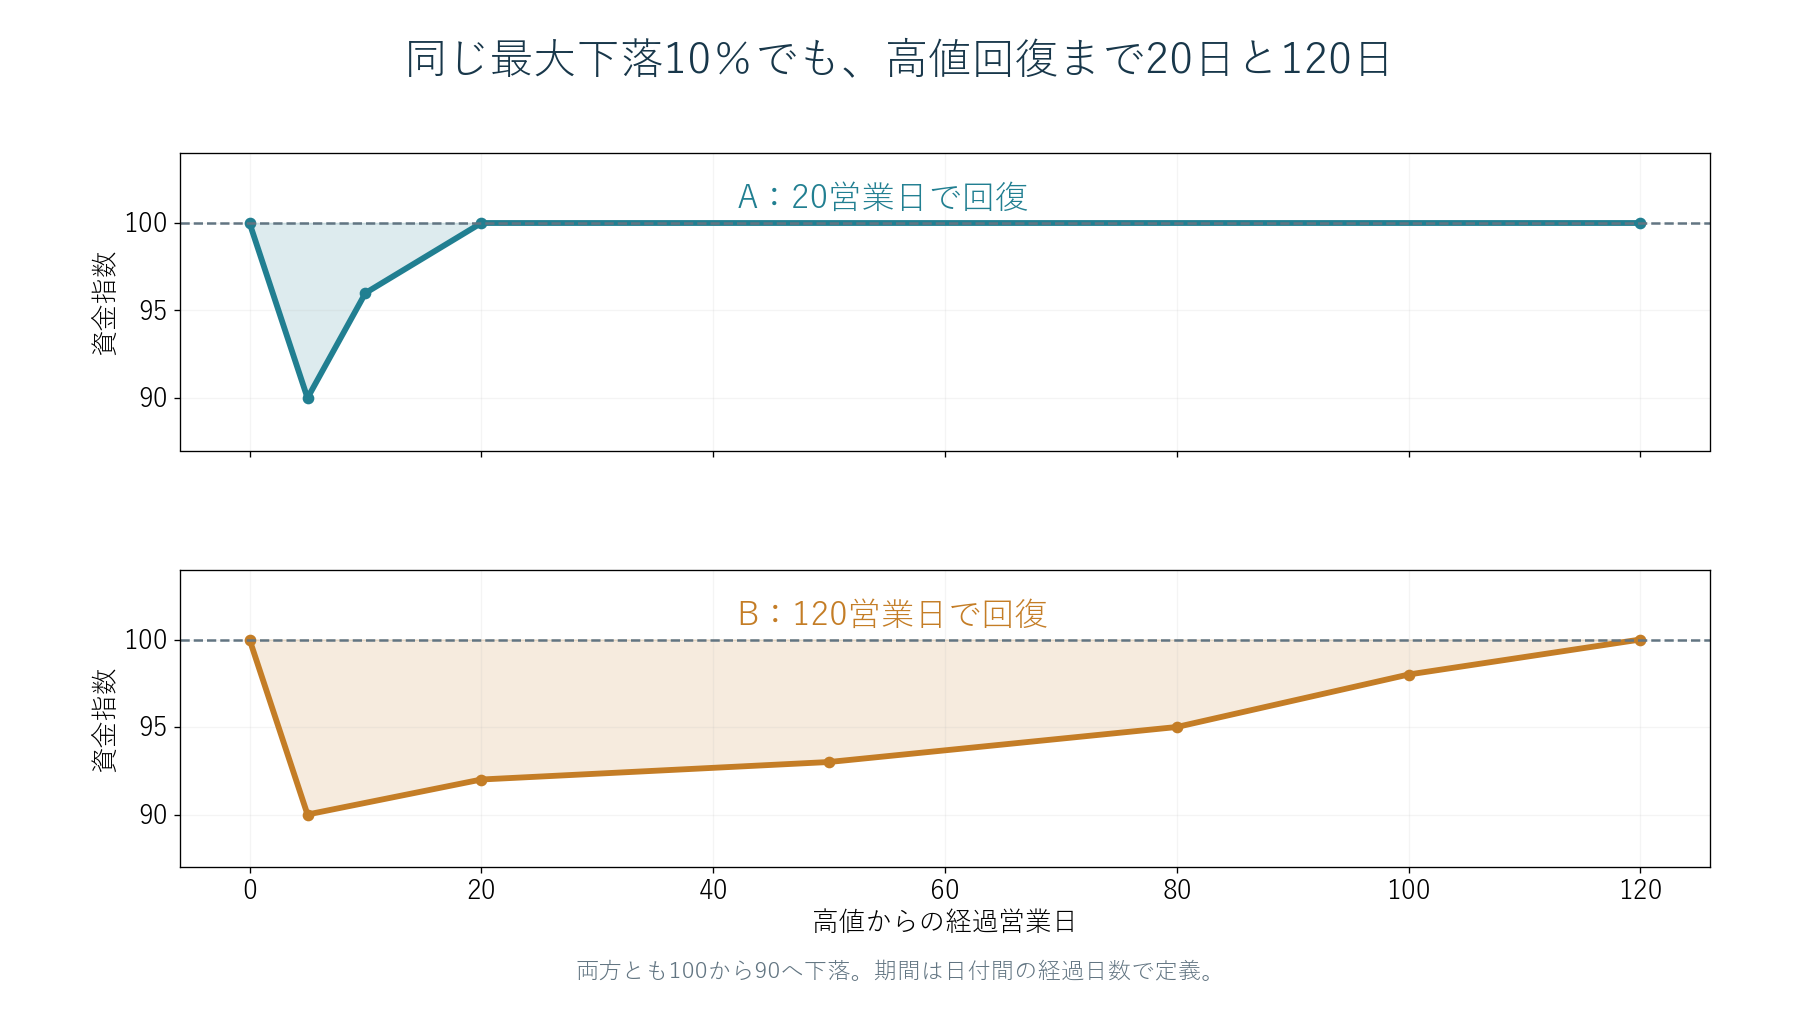
別の戦略Bが同じ90万円まで下がり、100万円に戻るのが第120営業日なら、最大ドローダウンは同じ10%でも、運用者は6倍の時間を待つ。どちらが優れるかは年率収益、取引回数、他資産との組み合わせでも変わるが、「最大10%」だけではこの違いを伝えられない。
10%下がった後に10%上がっても戻らない
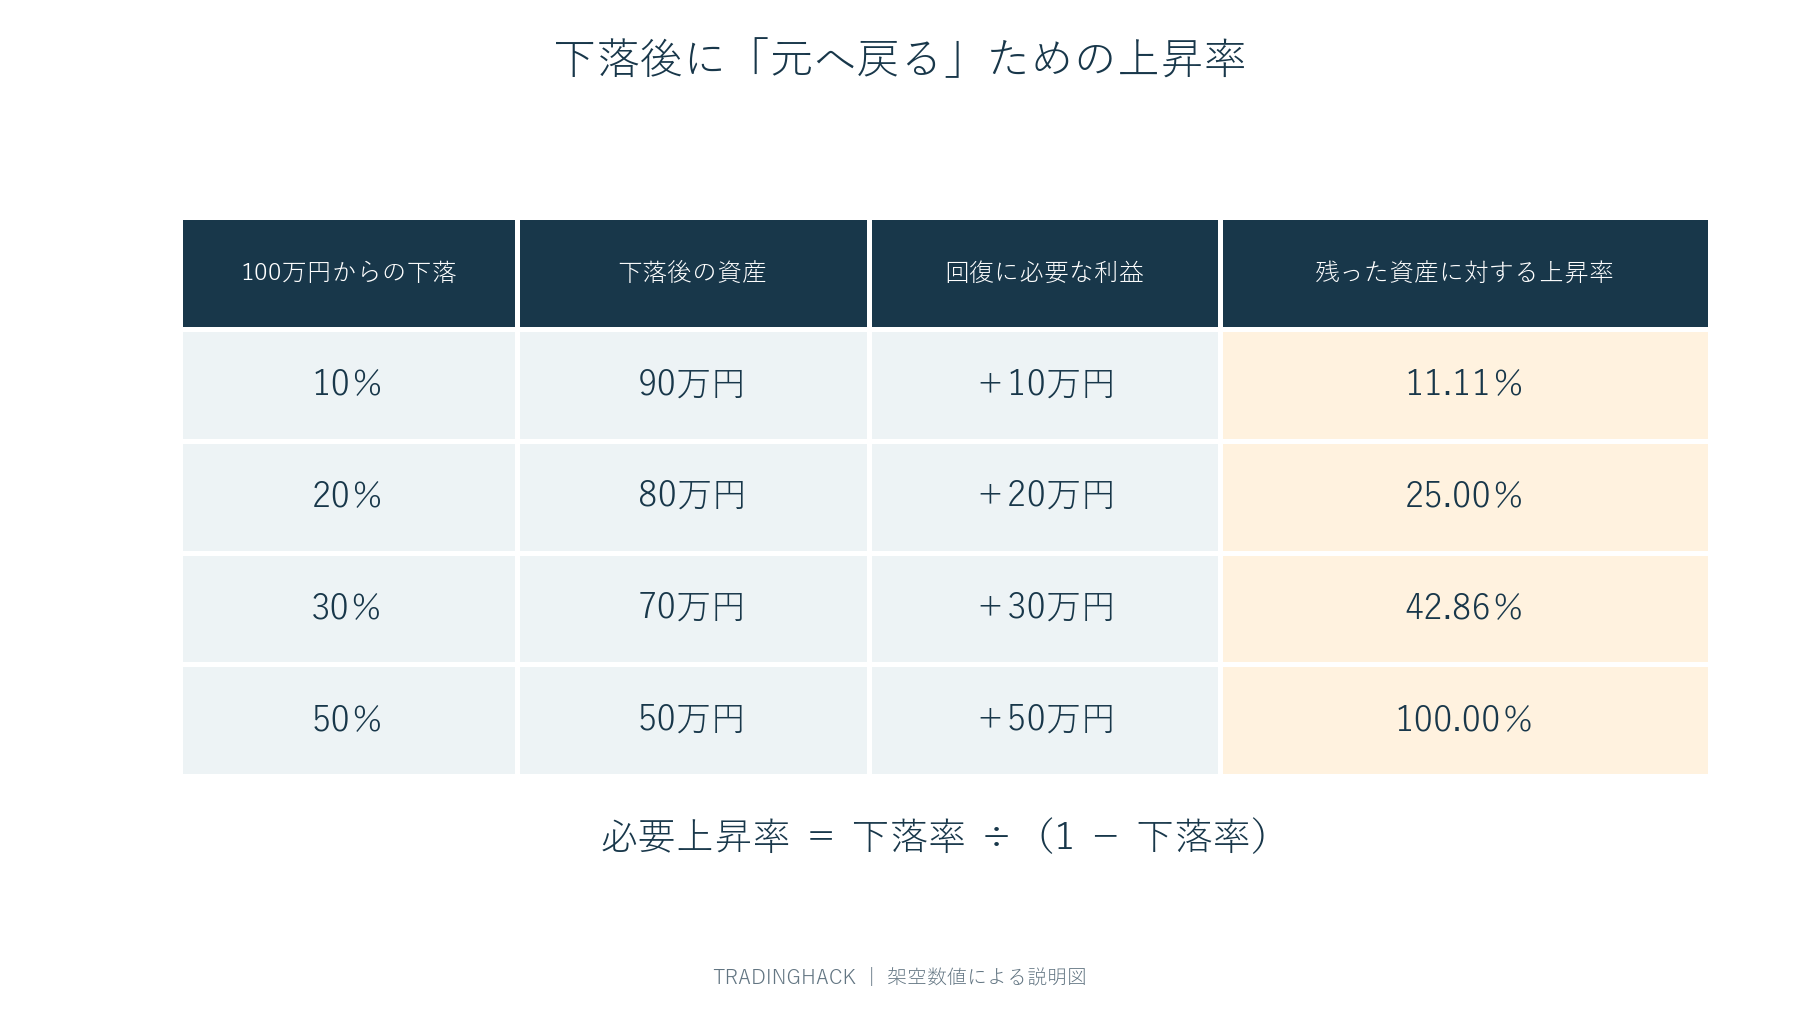
100万円から10%下がると90万円。その90万円が10%上がっても99万円で、元に戻らない。下落率をdとすると、回復に必要な上昇率はd÷(1−d)。10%下落なら約11.11%、20%なら25%、30%なら約42.86%、50%なら100%となる。
深い損失ほど回復のハードルが高くなる。ただし必要な上昇率から必要日数が自動的に決まるわけではない。年率10%を想定しているから10%下落は1年で戻る、と直線的に考えない。リターンは一定ではなく、回復途中に再び大きく下がることもある。
まだ回復していない期間を集計から落とさない
過去の回復済みドローダウンを調べたら、平均40営業日だったとする。現在は高値から150営業日たっても回復していない。この最新の期間を「終わっていないので除外」すると、待ち時間が短く見えてしまう。進行中の水面下期間は少なくとも150営業日であり、最終的な長さは未確定と表示する。
統計ではこのように終点がまだ観測できない情報を打ち切りデータとして扱う。個人の記録でも、「回復済みの中央値40日」と「進行中150日以上」を併記するだけで印象が変わる。終点を無理に現在日に置いて150日で回復したことにもしない。過去最長が100日だったから、101日目に異常が確定するわけでもない。
入金で高値を更新しても、運用が回復したとは限らない
100万円の口座が90万円になった後、20万円を入金すれば残高は110万円となる。残高だけ見れば最高額を更新したが、運用損失が消えたわけではない。資金曲線の目的が手法の評価なら、外部からの入出金を調整しないと、回復期間を正しく測れない。
一つの方法は、仮想の口数を設けて基準価額を追うことだ。基準価額100、口数1万で100万円から始め、運用で基準価額90へ下がったとする。20万円の入金で約2222.22口を追加し、総口数は約1万2222.22口、残高110万円でも基準価額は90のまま。運用の回復は基準価額が100へ戻ったときに判定する。
出金も同様に口数を減らすと、生活費の引き出しと売買損失を分けられる。日中の入出金が多い場合はタイミングの扱いが必要で、単純に当日リターンから入金率を引くだけではずれることがある。口座残高ベースの生活資金管理と、入出金調整後の手法評価の二本を持つと実用的だ。
生活費を引き出すと回復条件は変わる
資産1000万円が10%減って900万円になり、その後毎月10万円を6カ月引き出したら、運用損益がゼロでも840万円まで減る。そこから口座を1000万円へ戻すには約19.05%の利益が必要で、最初の11.11%とは違う。運用成績の回復と、生活費を出しながら残高を回復する問題は別だ。
したがって短期売買の利益を生活費に使う人は、過去の最大損失だけでなく、利益を引き出せない期間を考える必要がある。例えば月25万円の支出なら、12カ月分は300万円。これは全員に12カ月を推奨する意味ではなく、生活費の月数と金額を結び付ける計算例だ。売買口座とは別に使える現金を把握すれば、水面下期間に無理な取引を増やす圧力を減らせる。
長く戻らないときは何を調べるか
回復が遅い理由は、単に負けが続いた場合だけではない。相場が静かになりシグナルの発生頻度が減った、利益を作る特定局面が来ていない、取引コストが上がった、ルールの優位性が弱くなった、といった原因が考えられる。同じ150日でも、取引5件しかない場合と300件ある場合を同じように評価しない。
確認するのは、件数、1取引あたりの平均損益、勝ちと負けの大きさ、売買コスト、想定した市場環境の頻度である。前提とした流動性がなくなった、データ配信に誤りがあった、注文がルール通り出ていなかった場合は、過去統計の範囲かどうかを待たずに原因を直す。正常な実行の下での成績変動とは扱いを分ける。
停止ルールを「高値を超えたら再開」にしない理由
実売買を止めると、口座の資金曲線はその後の手法の回復を示せない。「資金曲線が高値を超えたら再開」という条件だけでは、停止後に再開できなくなる場合がある。停止した手法についても、同じ約定ルールとコストを使った検証用の仮想記録を続け、実口座と分けて評価する必要がある。
事前の運用規約には、①損失の深さ、②水面下期間、③取引件数、④想定外のコストや実行障害を組み合わせる。例えば期間だけで即停止せず、一定件数を経ても平均損益が想定から大きく外れているかを点検する。過去の最悪値にぴったり合わせた停止基準は、バックテストに都合がよいだけの可能性がある。
5営業日の記録から計算してみる
入出金調整後の資金指数が、100、102、99、101、103と並んだとする。各時点までの高値は100、102、102、102、103。ドローダウンは順に0%、0%、約−2.94%、約−0.98%、0%となる。99の日から101の日へ値上がりしていても、以前の高値102を回復していないので、水面下期間は続いている。
第1営業日の102を高値、第4営業日の103を回復点と数えるなら経過は3営業日だ。途中で101まで戻ったことを「回復」として区切ると、期間を短く見積もってしまう。一方、同じ高値102にちょうど戻った場合を回復と認めるか、新高値だけを回復とするかでも数字が変わる。本稿では以前の高値に到達すれば回復とする。
表計算なら、行ごとに累積の最高値を更新し、現在値がそれ未満なら前の高値日からの経過日数を計算する。高値に戻れば期間を確定して別表へ保存する。最長値、中央値、進行中の期間を取り出せば、単なる収益曲線より運用の経過を把握しやすくなる。
複数の手法を合わせても期間は平均にならない
戦略Aの水面下期間が20日、戦略Bが120日だから、半分ずつ組み合わせれば70日になるわけではない。二つの損益がいつ発生したかが重要で、片方の下落中にもう片方が利益を作れば、合成した資金曲線は早く高値を更新する可能性がある。逆に同じ日に損失を出せば、期間も深さも悪化し得る。
比較には日付をそろえたリターン系列を使い、実際の配分、再配分の時刻、費用を入れた合成資金曲線を作る。各手法の最大値だけを並べても、同時発生の関係は復元できない。手法の相関が過去に低かった場合も、同じ流動性ショックや市場停止で一緒に損なわれる可能性を残しておく。
名目回復と購買力の回復にも差がある
数年かけて口座が以前の1000万円に戻っても、その間に物価が上がれば、同じ生活費を賄えるとは限らない。円建て資産を評価する場合、名目金額ベースの高値回復と、物価で調整した実質価値ベースの回復は別の指標になる。またドル建て資産なら、ドルでは高値を更新していても円換算では戻っていない場合がある。
短期売買のルール評価にはまず取引通貨の入出金調整後系列を使い、生活資金の評価には使う通貨と物価を合わせる。目的に応じて系列を分ければ、「回復した」という言葉が何を意味するか明確になる。異なる通貨・費用・配当の扱いを混ぜた資金曲線同士を、そのまま期間だけで比較しないことが大切だ。
最大ドローダウンは重要な尺度だが、長く回復しない運用を持ち続けるための資金と時間を別に見積もる必要がある。高値、底、回復日を記録し、進行中の期間を落とさず、入出金を調整する。この三つだけでも、収益率のランキングでは分からない「自分が続けられるか」という判断に近づける。
参考:CFA Instituteの運用者評価の解説では、最大ドローダウンとドローダウン期間を評価項目として挙げている。本文の計算と資金曲線は独自の説明例。
コメント