同じ資産が複数市場で取引されると、先行市場の価格変化が遅い市場へ届くまで古い気配が残ります。Latency Arbitrageはこの短い差を利用しますが、個人が表示チャートだけで再現できるほど単純ではありません。
- 数値が表すものと、表さないものを分ける
- 未来情報を混ぜずに検証する手順を作る
- 予測精度ではなく費用後損益と損失管理で評価する

なぜこの指標・モデルが必要なのか
同じ資産が複数市場で取引されると、先行市場の価格変化が遅い市場へ届くまで古い気配が残ります。Latency Arbitrageはこの短い差を利用しますが、個人が表示チャートだけで再現できるほど単純ではありません。
仕組みを分解する
取引所タイムスタンプ、受信時刻、注文応答時刻を分け、先行市場変化から遅行市場更新までの分布を測ります。平均より99%点が重要です。
計算例と数字の読み方
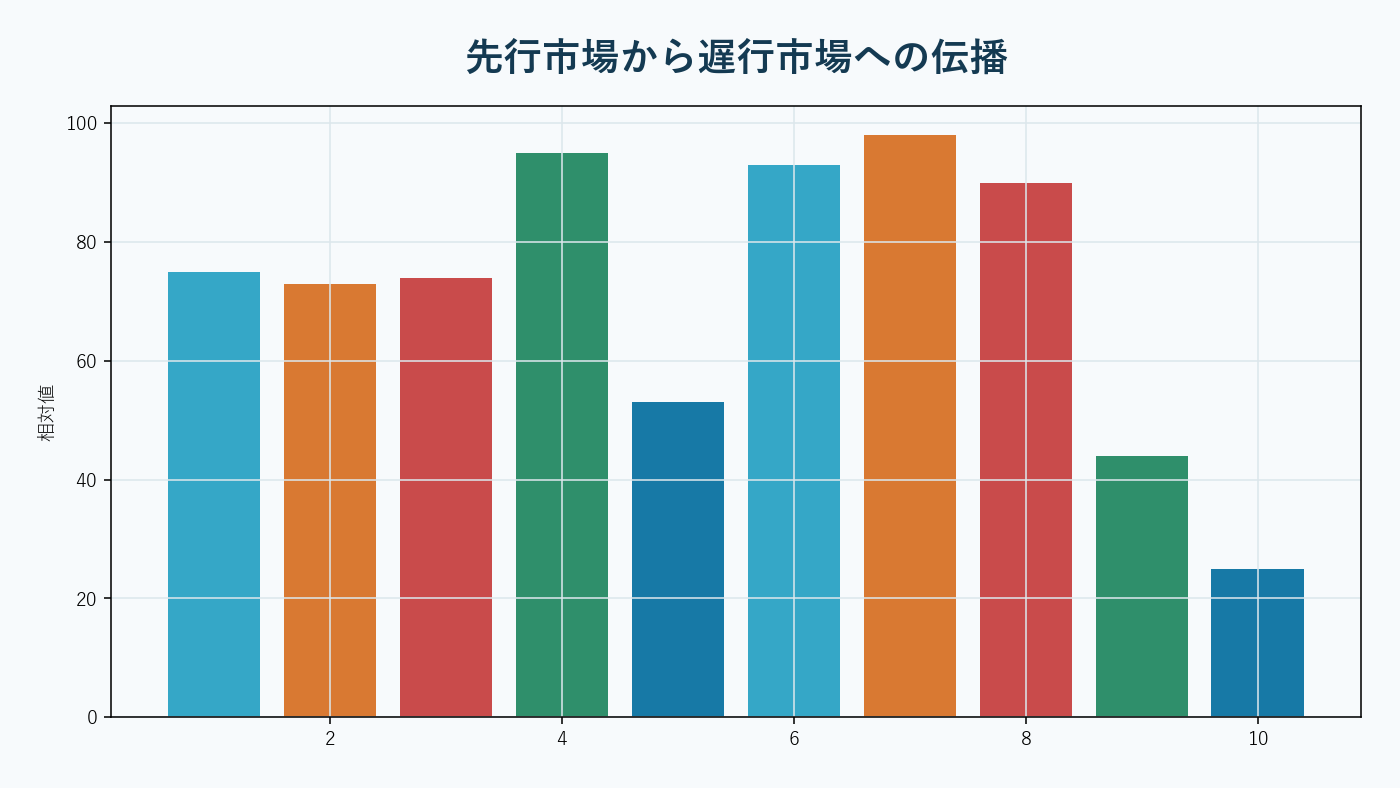
先行市場が10bp上昇し遅行市場のアスクが3ms残っても、往復通信5msなら理論機会は取得不能です。
売買・リスク管理への落とし込み
先行市場が10bp上昇し遅行市場のアスクが3ms残っても、往復通信5msなら理論機会は取得不能です。
実装手順:データから検証まで
時計同期誤差を測り、同一コロケーション基準と実受信基準の両方で再生します。注文拒否と部分約定を含めます。
- 仮説を一文にする:何が起きた後、どの期間に、何が変化すると考えるかを先に固定します。
- 時点を再現する:約定時刻、気配時刻、企業イベント時刻をそろえ、その瞬間に取得できた情報だけで特徴量を計算します。
- 基準戦略を置く:複雑なモデルだけを評価せず、売買しない場合、単純移動平均、等金額などと同条件で比較します。
- 費用を引く:手数料、スプレッド、価格インパクト、借株料、未約定を別々に見積もります。
- 未知期間で固定する:閾値や窓を凍結し、結果が悪くても途中で変更せず記録します。
バックテストで最低限残す指標
年率リターンや勝率だけでは足りません。取引回数、平均保有時間、グロス利益、スプレッド負担、価格インパクト、最大ドローダウン、最悪10取引、銘柄別寄与、時間帯別寄与を分離します。パラメータを少し変えただけで利益が消えるなら、発見したのは市場構造ではなく標本固有の偶然かもしれません。
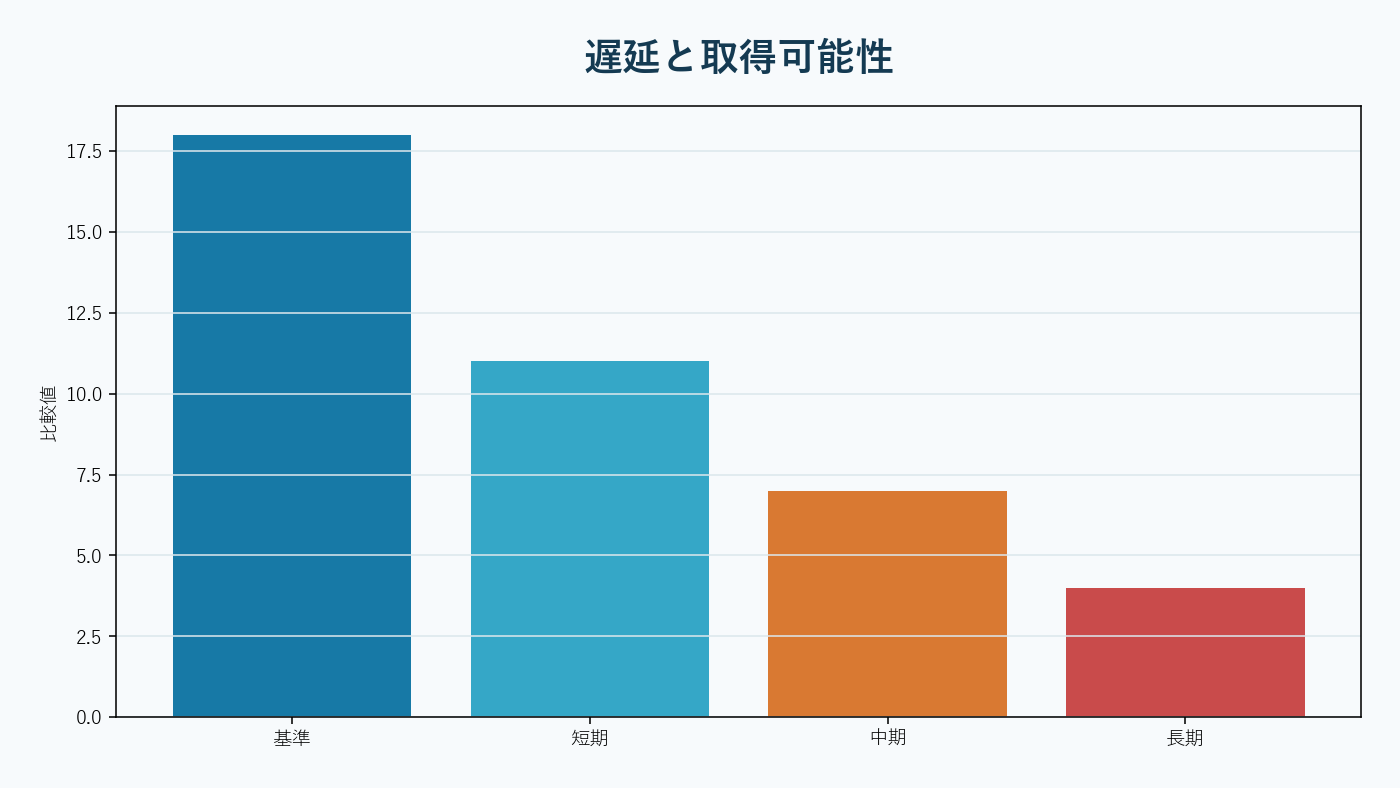
さらに、シグナル発生から注文送信までの遅延を100ミリ秒、1秒、5秒など複数置き、成績の減衰を調べます。理論上の終値やミッド価格でのみ約定する検証は避け、買いはアスク、売りはビッドを基本に、参加率が高い注文には追加のインパクトを課します。
資金管理の具体例
1回の許容損失を運用資金の0.25%とし、損切りまでの想定価格幅が0.8%、通常のスリッページが0.1%なら、実効損失幅は0.9%です。運用資金1,000万円なら許容損失2万5,000円÷0.009で、建玉上限は約277万円です。ただし板に対して大き過ぎる場合は、出来高参加率による上限を優先します。モデルの確信度が上がったからといって許容損失そのものを増やさない方が、検証誤差に耐えやすくなります。
よくある失敗と停止条件
過去データの整列誤差が架空の先行関係を作ります。速度競争を安易に推奨せず、逆選択の理解へ使います。
停止条件は損益だけでなく、入力データ欠損、スプレッド急拡大、推定係数の範囲逸脱、モデル残差の構造変化にも置きます。異常時に自動で新規注文を止め、既存建玉をどの価格・時間で縮小するかを事前に決めます。停止後に原因を確認せず同じ設定で再開すると、モデル劣化と一時的ノイズを区別できません。
小さく導入するための4段階テスト
第一段階は売買を伴わないシャドー運用です。実時刻にシグナルを記録し、取得遅延、欠損、計算時間を測ります。第二段階は最小単位での実注文です。バックテストが仮定した価格と実約定の差を、銘柄・時間帯・注文方式別に分解します。第三段階では通常予定額の25%、第四段階では50%へ増やします。各段階を一定取引数こなすまで進めず、利益が出た日数だけを昇格条件にしません。
昇格判定には、想定スリッページに対する実績、注文拒否率、未約定率、シグナルから約定までの遅延、最大日次損失を使います。例えば実スリッページの中央値が想定の1.5倍、95%点が2倍を超えた場合は、資金を増やす前にコストモデルを再推定します。取引量を増やした瞬間に価格影響が非線形に大きくなるため、少額での成功を比例拡大しないことが重要です。
成績が良く見えたときに確認すること
まず、利益が数日・数銘柄へ集中していないかを確認します。上位5取引を除くと損失になるなら、再現性より偶然の影響が大きい可能性があります。次に、同じ日の複数取引を独立標本として数えていないかを見ます。共通ニュースで同時に動いた取引は実質一つのベットです。日次またはイベント単位へ集約して信頼区間を計算します。
パラメータの近傍も重要です。窓20だけが利益で、19と21が損失なら採用を保留します。窓15〜30、閾値1.5〜2.5など合理的な範囲で収益面が滑らかに残るかを調べます。また、相場上昇期、下落期、高ボラ期、低ボラ期へ分け、どの環境で損益が生まれたかを確認します。全環境で勝つ必要はありませんが、不得意環境をリアルタイムで識別できないなら、年間平均だけを根拠に大きな資金を置けません。
実務チェックリスト
- データのタイムゾーンと同時刻処理を固定したか
- 価格調整、限月交代、売買停止を処理したか
- 未来情報を使わず特徴量と標準化を計算したか
- パラメータ選択回数と不採用結果を保存したか
- スプレッド、手数料、インパクトを差し引いたか
- 通常時だけでなく急変時の損失を確認したか
- モデル停止・再開の責任者と条件を決めたか
観測から発注判断へつなぐ実務フロー
取引所タイムスタンプ、受信時刻、注文応答時刻を分け、先行市場変化から遅行市場更新までの分布を測ります。平均より99%点が重要です。 ただし、観測値が極端だからといって直ちに売買方向が決まるわけではありません。最初に「市場全体の変化か、その銘柄だけの変化か」を分け、次に同じ時間帯の平常値と比べます。最後に、シグナル発生後に実際の約定価格で優位性が残るかを確認します。この三段階を飛ばすと、珍しい値を見つけただけで利益機会と誤認しやすくなります。
基準値は全期間の単純平均ではなく、曜日、寄り付き・前場・後場、決算発表日、指数リバランス日などに分けて作ります。例えば寄り付き直後は注文更新もスプレッドも通常から大きいため、昼間の基準と比べれば異常値が大量発生します。直近20営業日の同時刻中央値とMAD(中央値絶対偏差)を使うと、外れ値に引っ張られにくい基準を作れます。
数値例を注文サイズへ変換する
先行市場が10bp上昇し遅行市場のアスクが3ms残っても、往復通信5msなら理論機会は取得不能です。 この観測を実務へ落とす際は、売買する・しないの二択ではなく、通常注文量を100%として25%、50%、100%の三段階にします。指標が警戒域なら注文量を25%へ落とし、指値の有効時間を短くする、あるいは発注を見送ります。正常域へ戻ったことを複数回確認してから段階的に戻せば、単発ノイズで注文方針が振り回されません。
検証用データセットの作り方
必要なのはローソク足だけではありません。少なくとも約定時刻、約定価格、数量、売買方向、最良気配、可能なら板の複数階層と注文イベントを同じ時計へそろえます。取引所時刻と受信時刻が混ざるデータでは、見かけ上の先行・遅行が生まれます。時計差を日ごとに推定し、補正前後の結果を併記するのが安全です。
イベントを抽出したら、発生前30秒、発生中、発生後1秒・10秒・60秒などの窓を固定します。価格変化だけでなく、スプレッド、板厚、約定率、キャンセル率、マークアウトを保存します。同一日にイベントが連続する場合は独立標本として過大に数えず、一定時間以内を一つのクラスタとして扱います。
評価表に必ず入れる列
| 項目 | 確認する意味 | 不合格例 |
|---|---|---|
| 費用前・費用後損益 | 理論上の優位性が執行後も残るか | 手数料とスプレッドで期待値が消える |
| 95%点スリッページ | 平均では隠れる急変時損失 | 想定値の2倍超が継続 |
| 未約定率 | 都合のよい仮想約定を排除 | 利益局面だけ約定しない |
| 環境別成績 | 戦略が機能する状態を特定 | 一つの相場局面だけに依存 |
運用ルールの具体化
時計同期誤差を測り、同一コロケーション基準と実受信基準の両方で再生します。注文拒否と部分約定を含めます。 本番では、指標値だけでなくデータ鮮度も発注条件にします。最終更新から所定時間を超えた場合、欠損率が上限を超えた場合、取引所との時刻差が許容範囲を外れた場合は、新規注文を自動停止します。誤った入力で精密な計算を続けるより、取引しない方が損失を限定できます。
日次の損失上限、連続不利約定回数、スリッページ上限を別々に置きます。例えば日次損失が運用資金の0.5%、不利なマークアウトが5回連続、95%点スリッページが想定の1.5倍という三条件のいずれかで停止する設計です。再開は時間経過だけで自動化せず、データ正常性と原因を確認してから行います。
この分析が役立つ場面・役立たない場面
役立つのは、執行方法を選ぶ、注文量を調整する、流動性が戻るまで待つ、といった短期の意思決定です。一方、企業価値や長期リターンを直接予測する道具ではありません。時間軸が違う情報を混ぜると、長期投資の銘柄選択を数秒の板変化で覆すような一貫性のない運用になります。
過去データの整列誤差が架空の先行関係を作ります。速度競争を安易に推奨せず、逆選択の理解へ使います。 したがって結論は一点推定ではなく、正常・警戒・停止の三つの状態で表す方が実用的です。分析結果を「上がる確率」へ無理に変換せず、どの注文を、どれだけ、どの条件なら出せるかへ翻訳することで、再現可能な執行ルールになります。
まとめ
高度な指標は、単独で売買方向を教える魔法のサインではありません。価値があるのは、曖昧だった需給、流動性、変動、状態変化を測定可能な形へ変え、どの条件で使えなくなるかまで定義できる点です。計算式、入力時点、費用、停止条件をセットで設計し、単純な基準より未知期間の判断が改善したときにだけ採用します。
コメント