20日ボラ、移動平均傾き、相関で状態を分類しても、当日データで当日約定すれば先読みになる。
レジーム判定は結果を説明する言葉ではなく、発注前に数値化して初めて売買ルールになる。価格、数量、時刻、約定可能性を分けて考える。

仕組みを分解する
閾値を固定し翌日執行する。状態遷移、取引回数、コスト、未分類期間をアウトサンプルで確認する。
一つの画面や指標だけでは参加者の目的を特定できない。観測できる価格変化、出来高、スプレッド、注文残を保存し、推測と事実を分ける。
架空例を検証可能なルールへ変える
20日ボラ、移動平均傾き、相関で状態を分類しても、当日データで当日約定すれば先読みになる。 この数値を起点に、条件成立後1分・30分・翌日の収益、最大順行幅、最大逆行幅を計測する。成功例だけでなく全発生回数を母集団にする。
買いは売気配、売りは買気配で約定したものとして、手数料と滑りを加える。終値や理論値で必ず全量約定できた前提は置かない。
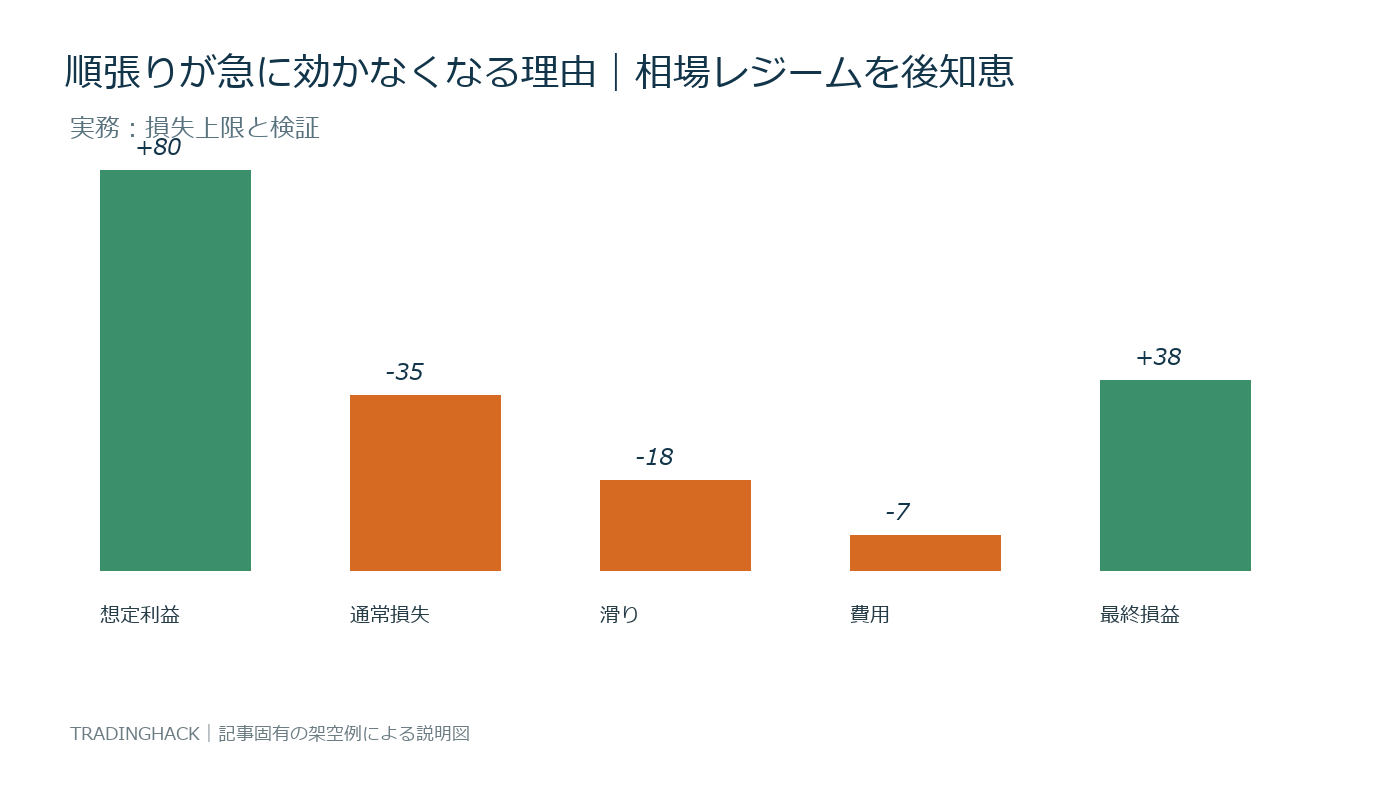
実務チェック
- データの時刻と市場を統一する
- 注文量を出来高と板数量の両方で割る
- 平常時とイベント時を分ける
- 最大損失額から建玉上限を逆算する
- 翌日以降のアウトサンプルで再検証する
閾値を固定し翌日執行する。状態遷移、取引回数、コスト、未分類期間をアウトサンプルで確認する。
売買後は予測値と実績値を同じ表へ残す。想定より滑りが大きい場合、指標の閾値を調整する前に、数量、時間帯、注文種別が適切だったかを確認する。利益保証ではなく、再現可能な意思決定手順を作ることが目的だ。
レジーム判定を資金管理へ落とす
仮に1回の許容損失を資産の0.5%とする。資産1,000万円なら上限は5万円である。通常の逆行幅が20円なら2,500株だが、イベント時に50円滑る想定なら1,000株まで減る。シグナルの確度を理由に上限を広げず、価格差と数量から先に建玉を決める。
複数ポジションで同じ材料へ反応する場合は、銘柄別ではなく合計損失を計算する。各5万円を5銘柄なら同時損失25万円になり得る。相関上昇、流動性低下、注文集中を同時に置いたストレスケースも作る。
検証結果の読み方
勝率だけでは不十分で、期待値=勝率×平均利益−敗率×平均損失を使う。勝率60%、平均利益1万円、平均損失1万5,000円なら期待値はゼロである。さらに手数料と滑りを引けばマイナスになる。
レジーム判定の条件を何通りも試すほど、偶然よい設定が見つかる。期間前半で閾値を決め、後半へ変更せず適用する。相場環境が変わった場合は成績を隠さず、停止条件と再評価日を事前に決める。
コメント