板が厚いか薄いかを見るだけでは、大口注文を安全に執行できるか分からない。重要なのは、注文で板が消費された後、新しい指値がどれくらい速く戻るかである。この回復力をオーダーブック・レジリエンスと呼ぶ。
同じ最良気配数量1万株でも、約定後1秒で元へ戻る銘柄と、5分間薄いままの銘柄では執行リスクが大きく違う。レジリエンスは静止画の板ではなく、時間を含む流動性指標だ。

流動性を三つの次元で見る
第一はタイトネス、つまりスプレッドの狭さである。第二はデプス、各価格に並ぶ数量。第三がレジリエンスで、ショック後にスプレッドとデプスが回復する速度である。
売買スプレッドが1ティックでも、最良気配に100株しかなく、消費後に注文が戻らなければ大口には不向きだ。逆にスプレッドが一時的に広がっても、すぐ戻る市場は分割執行しやすい。
架空の大口買いで観察する
買値999円に5,000株、売値1,000円に3,000株、1,001円に4,000株あるとする。5,000株の成行買いを出すと、3,000株が1,000円、2,000株が1,001円で成立し、平均約定は1,000.4円となる。
約定直後、最良売値が1,001円、スプレッドが2円へ広がる。10秒後に1,000円へ2,500株が補充され、30秒後に5,000株へ戻れば、数量回復率は100%、回復時間は30秒と記録できる。
別の日に同じ注文後、1,000円の売りが5分戻らず価格が1,005円まで進めば、同じ事前デプスでもレジリエンスは弱い。執行アルゴリズムは後者で待ち時間を長くする必要がある。
回復率の計算
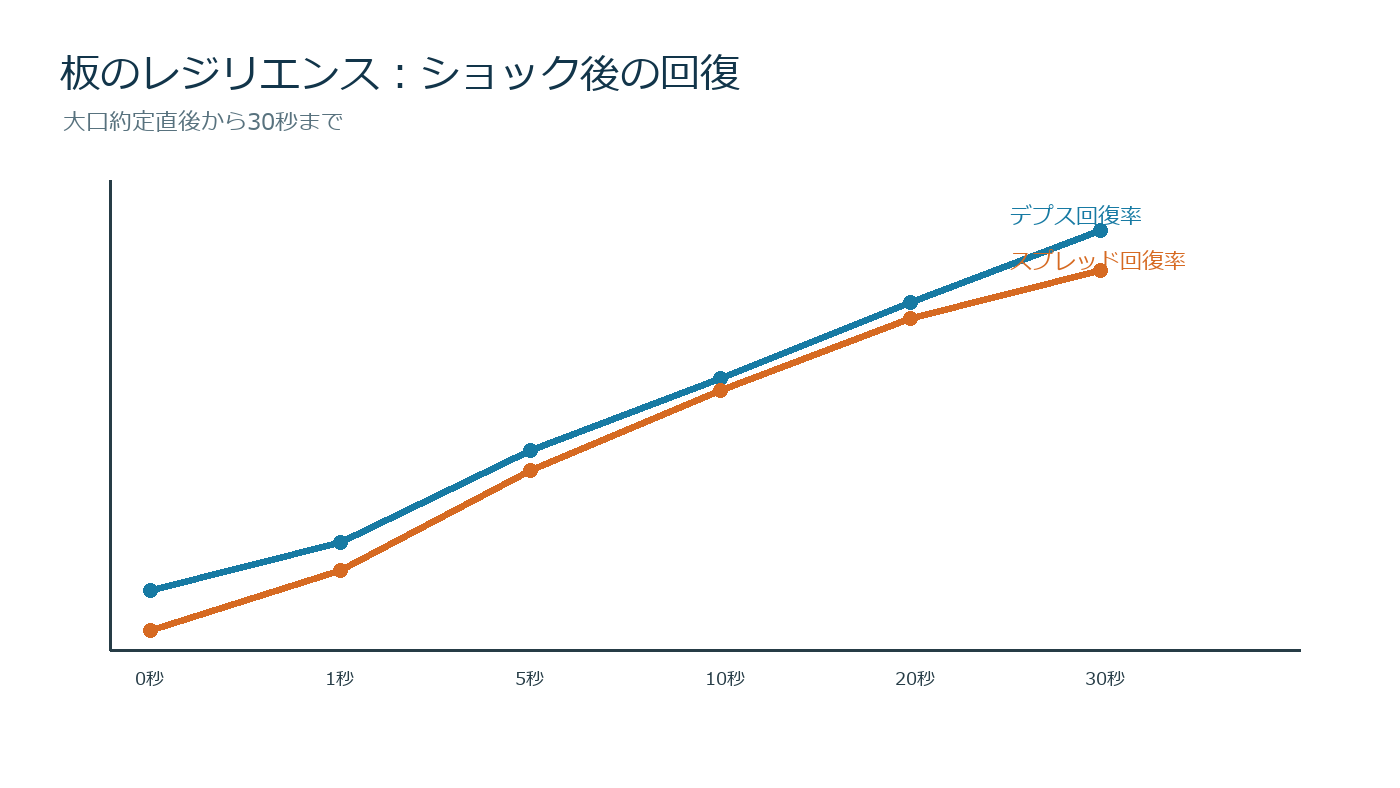
ショック前の最良売り数量を5,000株、直後500株、30秒後3,500株とする。直後に失われた数量は4,500株、30秒で戻った数量は3,000株なので、回復率は3,000÷4,500=約66.7%である。
スプレッドも同様に、事前1円、直後5円、30秒後2円なら、悪化4円のうち3円が戻り、回復率75%となる。数量とスプレッドの回復は一致しないため、両方を保存する。
自然な注文と自分の影響を分ける
約定後に板が戻っても、それが自分の注文を見た流動性供給者の反応か、元々予定されていた注文かは断定できない。因果を言い切らず、イベント前後の平均変化として測る。
市場全体が上昇しているときは、売り板が戻らないのが自分の影響ではなく方向性注文のためかもしれない。指数リターン、出来高、ボラティリティを統制する。
注文分割へ応用する
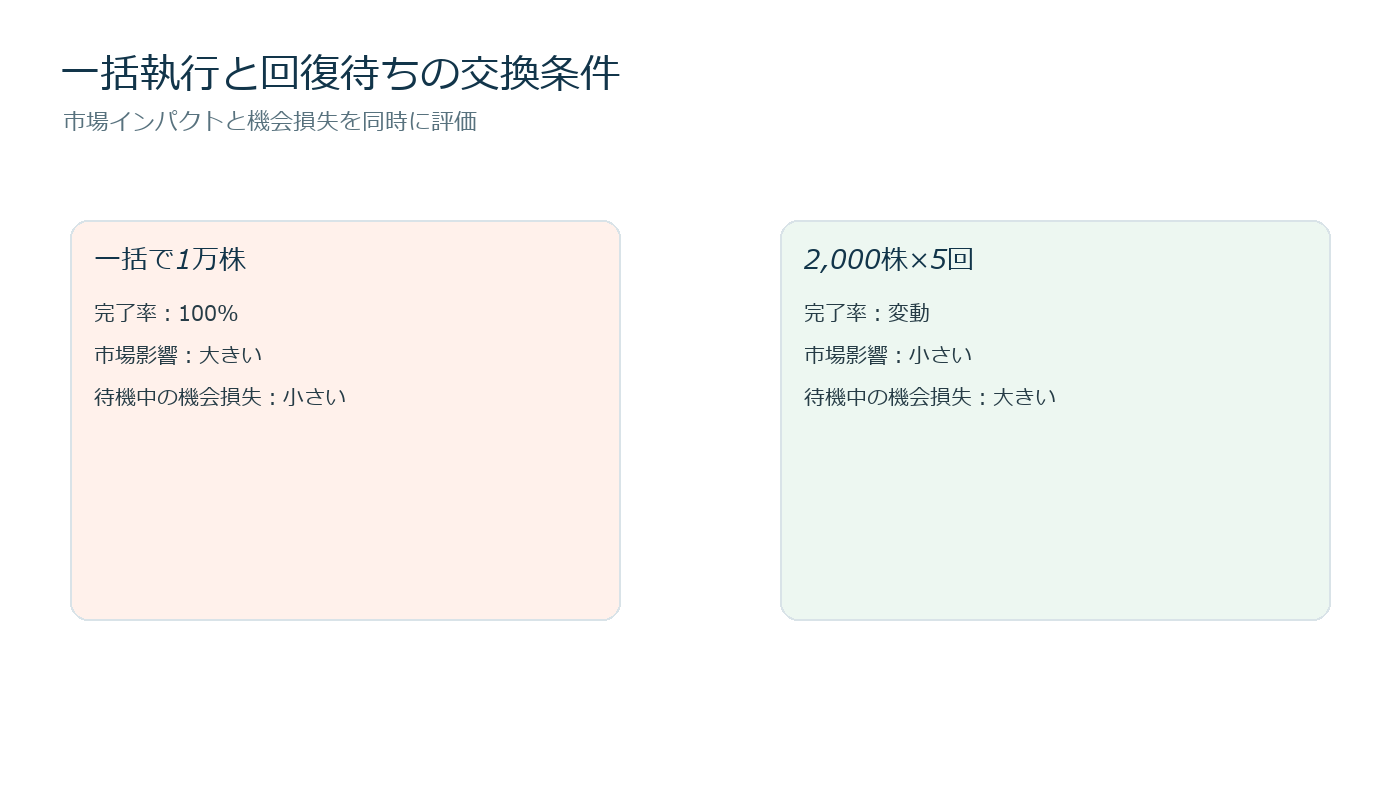
1万株を買う場合、2,000株ずつ5回に分ける。過去の中央値でデプスが80%回復するまで20秒なら、最低20秒待つルールを試す。回復が遅い日は参加率を下げる。
一方、待つ間に価格が上昇する機会損失もある。レジリエンスを待つコストと、急いで板を歩く市場インパクトを比較し、緊急性に応じて決める。
銘柄と時間帯で分ける
寄り付き直後、昼休み前後、大引けでは参加者と出来高が異なる。同一銘柄でも時間帯別に回復速度を集計する。平均だけでなく中央値と90%点を見る。
決算日、指数入替日、SQ、急落日は通常日と別グループにする。通常時30秒で戻るからといって、イベント時も同じとは限らない。
データ上の注意
板更新頻度が100ミリ秒なのか1秒なのかで観測結果が変わる。更新間の追加・取消を見落とすと、回復時間を過大または過小評価する。取引所時刻と受信時刻も区別する。
複数市場で同じ銘柄が取引される場合、見ている板と約定市場を一致させる。一市場の板だけで、統合された歩み値を説明しない。
見せ玉との区別
大きな数量が戻っても、すぐ取消されるなら実際の流動性ではない。表示時間、約定された割合、価格が近づいたときの取消率を記録する。
ただし、取消が多いから違法な見せ玉と断定はできない。マーケットメイクの在庫調整や価格変化への正常な反応もある。主体の意図ではなく、利用可能だった数量を評価する。
執行品質の評価
到着価格、平均約定価格、注文量、参加率、待機時間、未約定数量を一つの記録にする。市場VWAPに勝ったかだけでなく、自分の注文後に価格がどれだけ動き、どれだけ戻ったかを見る。
買い注文後30秒で中心価格が0.2%下がるなら、逆選択コストも考える。板が回復しても、約定価格が不利なら良い執行とは限らない。
実務チェック
- ショック前のスプレッドとデプスを保存する
- 直後、1秒、10秒、30秒、5分を測る
- 回復率と回復時間を別々に計算する
- 時間帯とイベント日を分ける
- 待機コストと市場インパクトを比較する
- 市場コードとタイムスタンプを統一する
レジリエンスを測ると、板の厚さを静的に眺めるだけでは見えない「使った後の流動性」が分かる。大口注文を何株ずつ、何秒間隔で出すかを決めるうえで、実務的な指標となる。
回復の半減期を使う
悪化したスプレッドやデプスが指数関数的に戻ると仮定し、ショックの半分が解消する時間を回復半減期として比較できる。直後スプレッド5円、平常1円、10秒後3円なら悪化4円が2円へ半減し、半減期は約10秒である。
銘柄Aの半減期5秒、銘柄Bが60秒なら、同じ注文量でもBでは分割間隔を長くする候補になる。ただしモデルに合わない二段階回復もあるため、実測曲線も残す。
買い側と売り側の非対称性
上昇局面では売り板の回復が遅く、買い板は厚くなることがある。下落局面では逆になる。買い注文後と売り注文後を混ぜず、方向別に集計する。
空売り規制、値幅制限、マーケットメーカーの在庫偏りにより非対称性が強くなる場合がある。平均した一つのレジリエンス値では執行方向の違いを捉えられない。
注文サイズ別の曲線
市場出来高の0.5%、1%、5%、10%でイベントを分ける。小口ではほぼ瞬時に戻っても、5%を超えると回復時間が非線形に増えることがある。
注文量そのものではなく参加率で比較すれば、銘柄間の流動性差をある程度調整できる。ただし一日出来高ではなく、その時間帯の予想出来高を分母に使う。
価格の恒久影響と一時影響
約定直後の価格変化が5分後に戻るなら一時的市場インパクト、戻らず維持されるなら情報を含む恒久影響の可能性がある。両者を分けることで、待てば改善する注文か、急いだ方がよい注文かを判断しやすい。
買い注文で中心価格が1,000円から1,004円へ上がり、5分後1,001円なら一時影響3円、残存影響1円と分解できる。ただし市場全体の変化を差し引く。
執行アルゴリズムの比較
一定時間ごとのTWAP、出来高連動のVWAP型、回復率が閾値を超えるまで待つ適応型を同じ注文で比較する。平均約定価格だけでなく、完了率と完了時間も評価する。
適応型が安く買えても、完了率70%なら残り30%の機会損失がある。未約定をゼロコストとして除外せず、評価時点の価格で機会損失を計上する。
ストレス時の利用
レジリエンスが平常中央値の半分以下になったら新規大口注文を停止するなど、流動性ブレーキを設定する。スプレッド拡大だけでなく、回復速度低下を停止条件へ入れる。
市場障害や急変時には板データの遅延自体が起こる。観測値が正常に更新されているか確認し、データ欠損時は平常値で補完せず最悪ケースへ切り替える。
月次レビュー
予測した回復時間と実績、予定参加率と実績、想定滑りと実績を比較する。誤差が継続する銘柄は、注文サイズ上限を下げる。
平均値改善だけを目的にせず、最悪10%の執行コストを管理する。大口運用では、通常時の数ベーシスポイントより危機時の数%が年間成績を左右する。
シンプルなスコアの作り方
スプレッド回復率、デプス回復率、中心価格の残存影響を0〜100点へ標準化し、三項目の平均をレジリエンス・スコアとする。配点は検証前に固定する。
例えば30秒後にスプレッド80%回復、デプス60%回復、価格影響50%解消なら平均約63点である。単一のスコアだけでなく、弱かった構成項目も表示する。
注文上限への変換
スコア80点以上は時間帯出来高の10%、50〜79点は5%、50点未満は2%まで、といった上限を試す。固定参加率と比較し、費用だけでなく完了率も測る。
スコアが低いときに注文を止めると、急騰局面では買い遅れる可能性がある。機会損失を含む実行ショートフォールで最終評価する。
データ保存の最小単位
注文ID、約定ID、板更新を共通時刻で結び、イベント前後の状態を再現できるようにする。画像や画面録画だけでは集計できないため、数値ログを主データにする。
取得障害日は正常日として扱わず除外理由を記録する。ただし不利な相場日だけ恣意的に除外しない。
公開後に行うレビュー
運用開始後は、記事内の想定値と実績を月次で比較する。利益が出たかだけでなく、予測したスプレッド、約定率、最大逆行幅、必要資金がどれだけ外れたかを確認する。
サンプルが少ない段階で結論を急がず、想定外の損失事例を優先して調べる。ルール変更は次の評価期間から適用し、変更前後の成績を混ぜない。こうすることで、結果に合わせて条件を動かす後知恵を防げる。
小口注文でも測定する理由
大口注文だけを対象にすると観測回数が少なく、相場環境との区別が難しい。通常の小口約定でも同じ時間窓を測り、自然な回復速度を基準線として作る。
大口イベント後の回復が基準線より何秒遅れ、スプレッドが何ティック長く広がったかを差分で示す。絶対値だけよりも、銘柄固有の平常状態を調整できる。
コメント