オプションのインプライド・ボラティリティ(IV)は、将来の実現ボラティリティより高くなることがある。その差を保険料として受け取る考え方が、ボラティリティ・リスクプレミアムである。
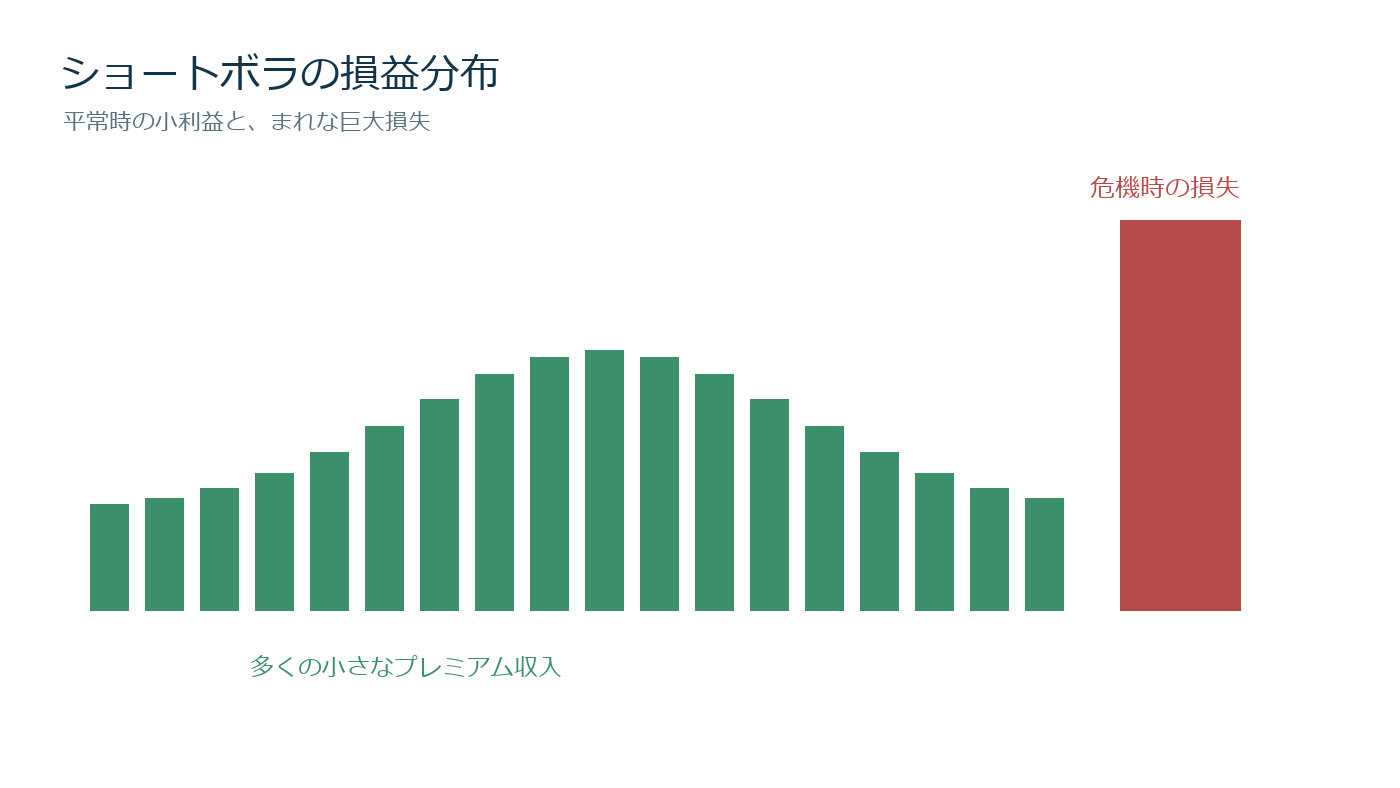
ただし「IVが高いからオプションを売れば安定して儲かる」という理解は危険だ。平常時の小さな収益と、急変時の大きな損失を交換する性質があり、平均値だけでは戦略のリスクを把握できない。

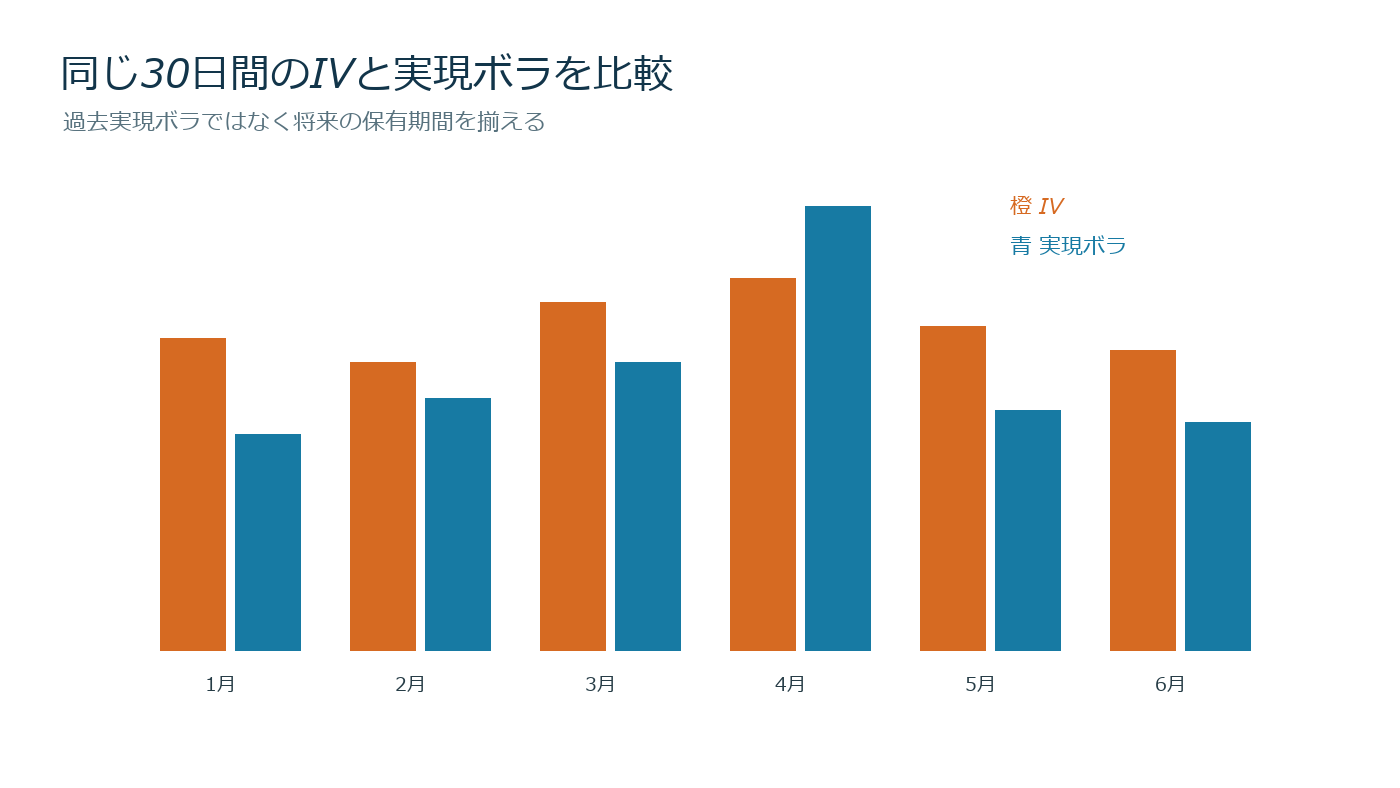
IVと実現ボラは同じ期間で比べる
30日物オプションのIVが年率25%なら、比較するのは今後30日間の実現ボラである。過去30日の実現ボラ20%と比べても、将来の収益を直接示すわけではない。
実現ボラは日次リターンの標準偏差を年率換算して求める。営業日20日なら、各日の対数収益率から標準偏差を計算し、√252を掛ける。データ頻度と年率換算を統一する。
架空のボラティリティ差
取引時IV30%、満期までの実現ボラ20%なら、差は10ポイントである。分散で比較する場合は0.30²−0.20²=0.05となり、単純な10ポイント差とは意味が違う。
オプション価格はボラだけでなく、原資産価格、時間、金利、配当、スキューで変わる。実際の損益をIV差だけへ帰属させず、デルタ、ガンマ、ベガ、シータに分解する。
デルタヘッジした売り戦略
方向性を減らすため、オプション売りと原資産のデルタヘッジを組み合わせる。株価100、デルタ0.50のコールを1枚売り、契約倍率100なら、概算50株を買って初期デルタを相殺する。
株価が上がりデルタ0.60になれば10株追加購入し、下がり0.40なら10株売る。ショートガンマ側は「上がって買い、下がって売る」ため、値動きが大きいほどヘッジ損失が増える。
受け取るシータとIV低下による利益が、ガンマヘッジ損失、ベガ損失、取引費用を上回るかが核心である。単なるプレミアム受取額を収益とみなさない。
損益の具体例
一カ月で受取プレミアム30万円、時間価値減少による利益25万円、デルタヘッジ損失12万円、売買費用3万円なら、差引利益は10万円である。
ところが急落でヘッジ損失80万円、IV上昇による評価損50万円が発生すれば、プレミアム30万円を大きく超える。満期まで持てばよいとは限らず、証拠金不足や途中清算が問題になる。
なぜプレミアムが存在するのか
投資家は暴落時の損失を避けるためプット保険へ対価を支払う。保険を供給する側は、まれだが大きい損失を引き受けるため、平均的に上乗せされた価格を要求するという説明ができる。
このプレミアムは無料の超過収益ではなく、テールリスク、証拠金、流動性、モデル誤差の対価である。危機時に最も必要な資金を失う可能性がある。
スキューを無視しない
指数オプションでは、低い行使価格のプットIVが高い場合がある。ATM IVだけで割高・割安を判断せず、実際に売買する行使価格のIVと過去分布を比較する。
プット売りは単に高IVを売るだけでなく、急落時にデルタとガンマが急増するポジションである。価格下落、IV上昇、スプレッド拡大が同時に起こるストレスを置く。
満期とロールの問題
短期オプションは時間価値減少が速い一方、ガンマが大きくなりやすい。長期オプションはガンマが小さめでもベガ感応度が高く、IV変化の影響を長く受ける。
毎月売る戦略では、満期直前に買い戻し次限月を売るロールコストが発生する。理論価格ではなく、実際の買値・売値で検証する。
資金管理の考え方
受取プレミアムを基準に建玉を決めない。ストレス時の原資産変動、IV上昇、スプレッド拡大から必要証拠金と損失額を計算する。
資産1,000万円でストレス損失を5%以内、つまり50万円に抑える。1枚あたりストレス損失20万円なら上限は2枚であり、通常時利益が小さいからと枚数を増やさない。
買い戦略との比較
ボラを買う側はシータを支払い続けるが、急変時に凸の利益を得る。売り側は日々の時間価値を受け取る代わりに、急変時の損失が非線形に拡大する。
どちらが正しいではなく、ポートフォリオ全体で必要な危機時キャッシュフローを考える。株式を大量保有しながらプットを売ると、同じ下落リスクを重ねる可能性がある。
バックテストの注意
終値のミッド価格で全レッグを約定させると、スプレッドを過小評価する。売り建ては買気配、買戻しは売気配を用い、デルタヘッジも実際の売買価格へ寄せる。
上場廃止、取引停止、値幅制限、IVデータ欠損を都合よく除外しない。危機時の欠損こそ戦略リスクを含む。
検証手順
- 同一満期のIVと将来実現ボラを比較する
- デルタ・ガンマ・ベガ・シータへ損益分解する
- スキューと期間構造を保存する
- ヘッジ費用とロール費用を加える
- 急落・IV急騰・流動性低下を同時に試す
- 利益上位ではなく損失上位の事例を精査する
ボラティリティ・リスクプレミアムは、保険料を受け取る代わりに市場急変を引き受ける戦略である。平均収益だけでなく、危機時の損失、必要証拠金、他資産との同時損失まで設計して初めて実務で扱える。
分散リスクプレミアムとして測る
ボラティリティをそのまま引き算するより、分散で比較する方法が理論上扱いやすい。IV25%、実現ボラ20%なら分散差は0.25²−0.20²=0.0225である。
IV35%、実現30%も差は5ポイントだが、分散差は0.1225−0.09=0.0325となり、同じボラ差でも損益規模が違う。原資産水準と契約仕様を使って金額換算する。
バリアンススワップとの関係
バリアンススワップは将来の実現分散と固定ストライクの差を決済する契約で、デルタヘッジ済みオプションに近いボラ取引を考える道具になる。個人が直接利用できない場合でも、損益構造の理解に役立つ。
理論上、幅広い行使価格のオプションを組み合わせて分散エクスポージャーを近似する。しかし現実には行使価格が離散的で、遠いOTMオプションのスプレッドが大きく、完全複製は難しい。
ジャンプリスク
連続的な値動きを前提とした頻繁なデルタヘッジでも、夜間に10%ギャップすれば途中で調整できない。ショートガンマの損失はヘッジ間隔を飛び越えて発生する。
決算、選挙、政策発表、取引停止を別ケースにし、過去日中データだけでヘッジ性能を評価しない。ジャンプ日は通常の標準偏差から外れるため、シナリオとして直接与える。
ボラティリティ・ターゲットとの組合せ
IVが低いときに売り数量を増やすと、危機直前の低ボラ局面で建玉が最大になる可能性がある。単純なプレミアム額一定ではなく、ストレスガンマとベガから数量を決める。
推定ボラ上昇に合わせて減額するルールも、急変後に安値で買戻す形になり得る。日次変更上限と最低現金比率を設定する。
プット売りとストラドル売りの違い
プット売りは下落方向とスキューのリスクを強く持つ。デルタ中立ストラドル売りは初期方向を抑えるが、上下どちらの大変動でも損失が出る。戦略名ではなくグリークスを比較する。
カバードコールも、株式ロングとコール売りを組み合わせたショートボラ成分を持つ。受取プレミアムだけを配当のように扱わず、上昇利益を放棄する機会費用を含める。
危機時相関
複数指数でオプションを売っても、危機時には株式、為替、信用のボラが同時上昇する。平常時の低相関で証拠金を最適化すると、同時損失を過小評価する。
全ポジションのIVが10ポイント上昇し、原資産が各10%不利に動き、スプレッドが3倍になるシナリオを試す。個別損益の合計だけでなく必要現金を確認する。
収益率の表示方法
受取プレミアムを証拠金で割ると高利回りに見えるが、証拠金は最大損失ではない。口座全体資産、ストレス必要資金、想定最大損失を分母にした複数の収益率を示す。
月1%を12倍して年12%とする単純年率化も、複利と損失月を無視する。全月の資産曲線から幾何平均を計算する。
戦略停止条件
IVと実現ボラの差が縮小、ヘッジ費用が想定の2倍、証拠金使用率が上限超過、最大DDが予算超過のいずれかで新規売りを停止する。
停止後に損失を取り戻すため数量を増やさない。テール損失後はIVが高くプレミアムも大きいが、流動性と証拠金条件も悪化している可能性がある。
プレミアムの時系列を作る
毎月同じ残存期間・同じデルタのIVを取得し、その後の同期間実現ボラとの差を保存する。ATMだけでなく25デルタプットとコールも並べ、スキュー由来の保険料を分ける。
平均差がプラスでも、中央値、最悪月、連続損失月を確認する。危機時の一回の損失が数年分のプレミアムを消すなら、必要資金と継続可能性が核心になる。
現金管理
証拠金として拘束されていない現金も、急変時の追加証拠金用に確保する。平常時の証拠金使用率が30%でも、IV上昇で必要額が倍になるケースを試す。
余剰現金をすべて別資産へ投資すると、危機時に同時下落して換金損が出る。安全資産の満期と換金性を合わせる。
運用成績の監査
プレミアム収入、デルタヘッジ損益、IV変化、スキュー変化、費用を月次で分解する。どの要因が収益を生んだか不明なまま年率だけを比較しない。
費用前バックテストと実口座の差が継続するなら、モデルではなく約定仮定を疑う。取引量を減らした場合に差が縮むか確認する。
公開後に行うレビュー
運用開始後は、記事内の想定値と実績を月次で比較する。利益が出たかだけでなく、予測したスプレッド、約定率、最大逆行幅、必要資金がどれだけ外れたかを確認する。
サンプルが少ない段階で結論を急がず、想定外の損失事例を優先して調べる。ルール変更は次の評価期間から適用し、変更前後の成績を混ぜない。こうすることで、結果に合わせて条件を動かす後知恵を防げる。
コメント