300万円の買い建玉を年率3%で30日保有すれば、単純概算は300万×3%×30÷365=約7,397円。
信用金利は一つの数字だけでは判断できない。計算式、対象期間、費用、約定可能性を固定し、売買前に最大損失を決める。

数値例を分解する
日計りでも条件により費用が生じる。管理費、配当処理、売り建て貸株料を別に確認する。
300万円の買い建玉を年率3%で30日保有すれば、単純概算は300万×3%×30÷365=約7,397円。 入力値を一つずつ変え、利益の源泉と損失要因を分離する。
期待値と費用
勝率60%、平均利益1万円、平均損失1万2,000円なら期待値は6,000−4,800=1,200円。往復費用1,500円なら実行後はマイナス300円になる。
全取引について1分、30分、翌日の損益、最大順行幅、最大逆行幅を保存する。未約定と取消も母集団へ含める。
建玉量の決め方
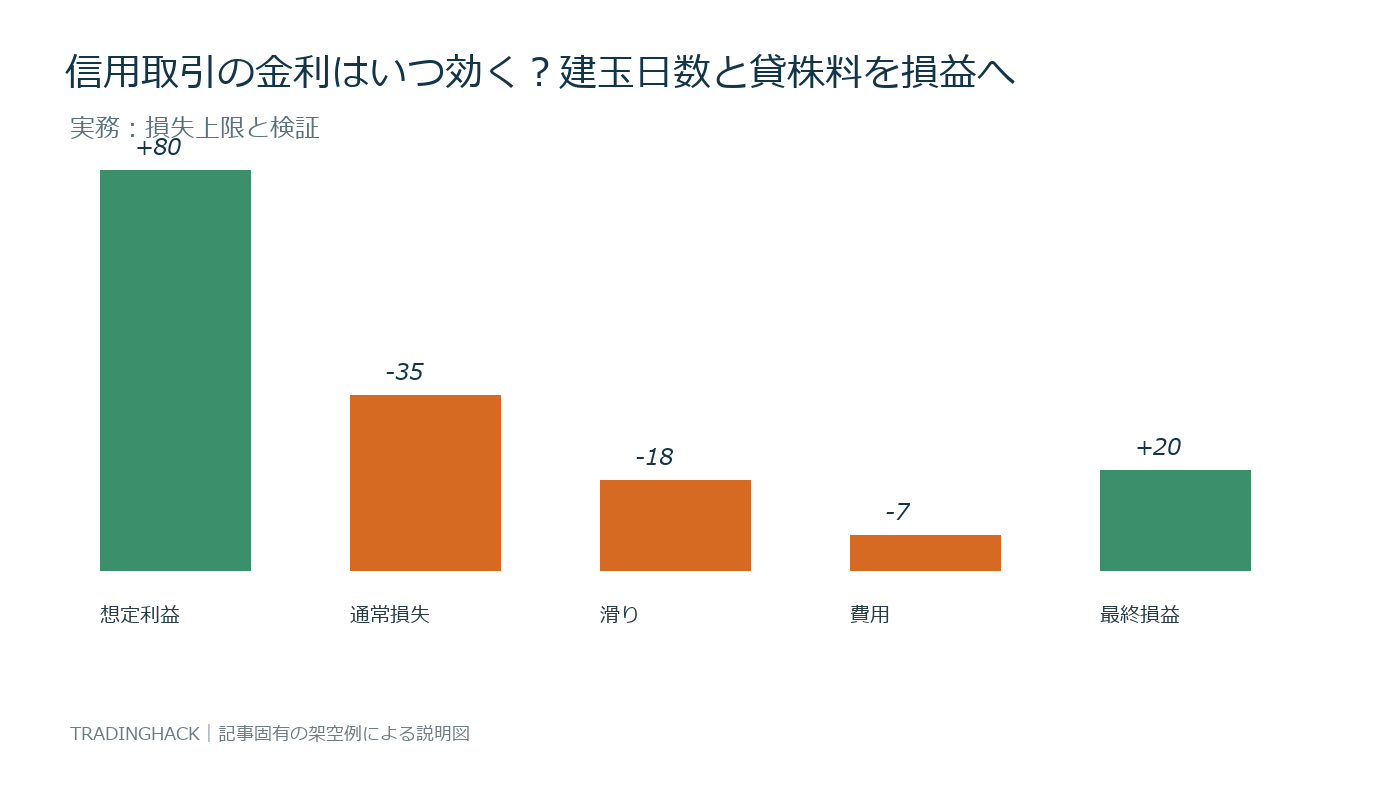
資産1,000万円、損失予算0.5%なら上限5万円。損切り幅25円なら2,000単位、スプレッドと滑りを含む40円幅なら1,250単位へ減らす。
複数建玉が同じ材料へ反応する場合は合計でストレス計算する。予定損切り価格で全量成立するとは仮定しない。
検証チェックリスト
- 計算式と分母を明示する
- 費用控除前後を分ける
- 外れ値を削除せず表示する
- 前半で決めた条件を後半へ適用する
- 停止条件を取引前に決める
日計りでも条件により費用が生じる。管理費、配当処理、売り建て貸株料を別に確認する。
よくある失敗
信用金利が良好な期間だけを選ぶと、相場環境への依存を見落とす。上昇、下落、レンジ、高ボラ、低ボラに分け、取引数が十分か確認する。
平均値が同じでも損益分布は異なる。中央値、最大損失、95%点、最大連敗、回復期間を併記する。一件の大勝ちを除いた成績も計算する。
売買後は予測値と実績値を同じ表に残す。想定との差が続けば、閾値より先にデータ時刻、注文量、流動性、費用推計を見直す。
実務用の記録表
日付、銘柄、シグナル値、発注価格、約定価格、数量、保有日数、費用、MAE、MFE、終了理由を一行へ記録する。未約定は空欄にせず、不成立として残す。
20取引ごとに集計し、期待値がマイナス、滑りが想定の2倍、最大ドローダウンが予算超過のいずれかで新規取引を停止する。停止後に原因を検証し、条件変更は次の期間から適用する。
信用金利を改善するときは、勝率・利益率・取引回数のどれが変化したかを分ける。取引数を減らして見かけの成績だけ上げても、年間利益や再現性が低下する場合がある。資金曲線と個別取引の両方を確認する。
コメント