買った直後に含み益が出ると、減る前に売りたくなります。売った後に上がれば早すぎたと感じ、売らずに下がれば欲張ったと感じる。利確が難しいのは、売った後の最高値がその時点では分からないからです。最高値を当てる代わりに、何を満たしたら決済するかを取引前に決めておきます。
ここでは日本株の300株を例に、全決済、分割利確、値動きに追随する出口を比較します。価格と経路は架空で、どの方式が常に有利かを示す実績ではありません。同じ入口でも、出口の規則で利益と損失の受け止め方が変わることを確認します。

- 利確の場所を決める前に、撤退を決める
- 全決済は、目標に達したら取引を閉じる方法
- 分割利確は、一部を確定して残りを管理する方法
- 100株しか持っていないなら分割できるとは限らない
- 建値撤退は、ゼロ損失の保証ではない
- トレーリングは、進んだ値動きへ出口を追随させる
- 引き上げる時刻に先読みを入れない
- 利確を先延ばしする理由と、保有を続ける条件は違う
- 時間切れと当日終了を、利益目標の下に置かない
- 出口の比較は、同じ入口と同じ費用で行う
- 利益が減った事実を、金額で正しく読む
- 分割利確後、利益保護の水準を手計算する
- 勝率と平均利益を一緒に比べる
- 追随幅を狭めたら、どの取引が変わるか
- 利確注文が一部だけ成立したとき
- 翌週へ持っていく改善は一つだけ
- 一番よい利確方法を、一日の結果で選ばない
利確の場所を決める前に、撤退を決める
架空銘柄Aを1,000円で300株買い、当初の撤退目安を990円とします。費用・不利約定の見込みを往復1株2円とすると、計画上の損失は12円×300株=3,600円です。比較する出口が違っても、この最初の損失予算は同じにしておきます。
上に前の高値1,020円があり、その先に1,040円の候補を見ているとします。1,020円へ届けば必ず売りが出るとは限りませんが、利確や反応観察の候補にできます。目標は欲しい金額から逆算するより、そこまで価格が進む理由と途中の抵抗帯を確認して作ります。
全決済は、目標に達したら取引を閉じる方法
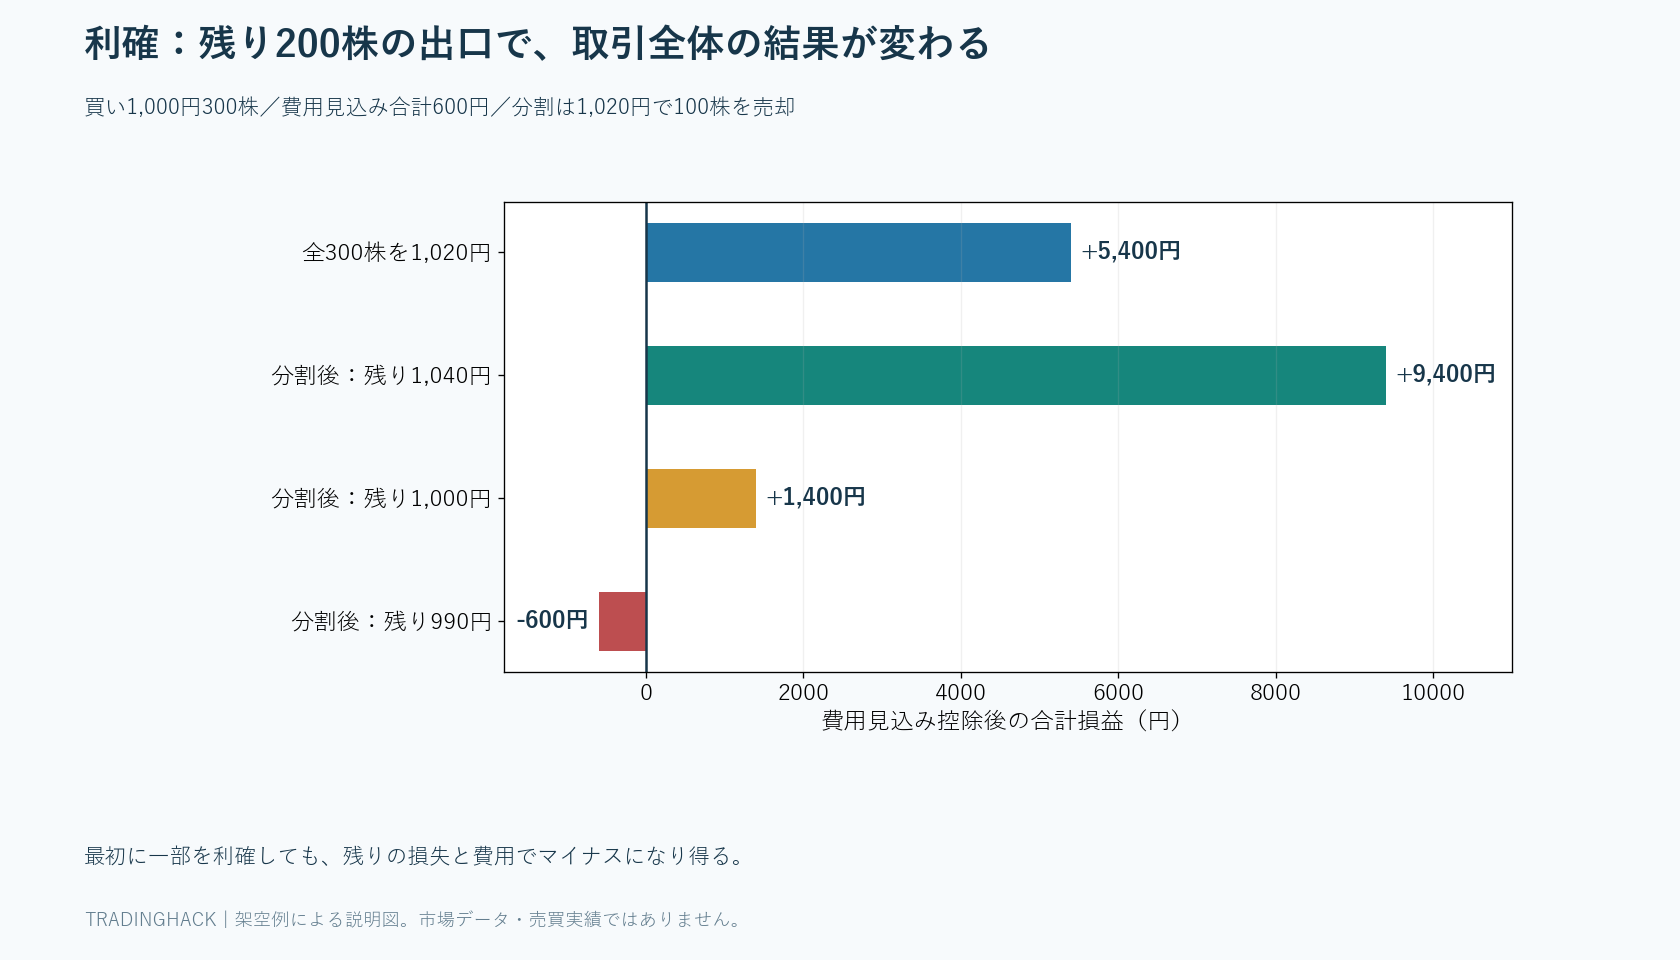
1,020円ですべて売る方式なら、値幅利益は20円×300株=6,000円、費用見込み600円を引いて5,400円です。その後1,040円へ上がれば取り逃しがありますが、1,020円から990円へ戻る経路でも、売れた分については取引が終わっています。
全決済の長所は数量と出口を管理しやすいことです。一方、少数の大きな上昇が成績を支える手法では、早い固定利確で利益を抑える可能性があります。売った後の最高値だけで失敗と決めず、同じ入口条件のすべての取引で比べます。
分割利確は、一部を確定して残りを管理する方法
1,020円で100株売り、残り200株を1,040円まで保有する例を考えます。両方の目標で売れたなら、値幅利益は2,000円+8,000円=1万円、費用見込み600円を引いて9,400円です。最初の100株を売った後も200株のリスクが残ります。
残りが1,000円へ戻りそこで売れたなら、費用前利益は2,000円、費用後は1,400円です。残りの撤退を990円のままにしてそこで売れた場合、最初の利益2,000円と残りの損失2,000円が相殺され、費用込みで600円の損失になります。部分利確したからその取引が必ずプラスで終わるわけではありません。
100株しか持っていないなら分割できるとは限らない
通常の100株単位で100株しか持っていない場合、半分の50株を同じ条件で売れるとは限りません。単元未満サービスは約定方式や対応時間が違う場合があります。分割利確のためだけに株数を200株へ増やして、元の損失予算を超えないようにします。
300株なら100株と200株に分けられますが、数量は注文画面で確認します。一部の利確後も300株の損切り注文を残してよいか、連動注文が残数量へ調整されるかを確認します。利確の理論と注文の実際を一組にして準備します。
建値撤退は、ゼロ損失の保証ではない
利益が乗った後、残りの撤退を買値1,000円へ上げる方法があります。買値と売値が同じなら値幅損益はゼロですが、手数料や滑りの負担は残ります。逆指値の発動価格が1,000円でも、急変で998円で売れれば価格の損失も出ます。
また、買値は自分の都合の数字であり、価格が反発する根拠とは限りません。買値へ戻す規則を採ること自体は可能ですが、新しい押し安値に基づく出口と区別します。保有後すぐ建値へ移すと、上昇途中の通常の押しで終わる例もあるため、移す条件を固定して比較します。
トレーリングは、進んだ値動きへ出口を追随させる
トレーリングストップは、価格が有利に進むにつれて撤退水準を引き上げる考え方です。高値から一定額下という方式と、新しい押し安値の下という方式は違います。前者は機械的に計算でき、後者は構造を見られますが、どの押しが確定したかの判断が必要です。
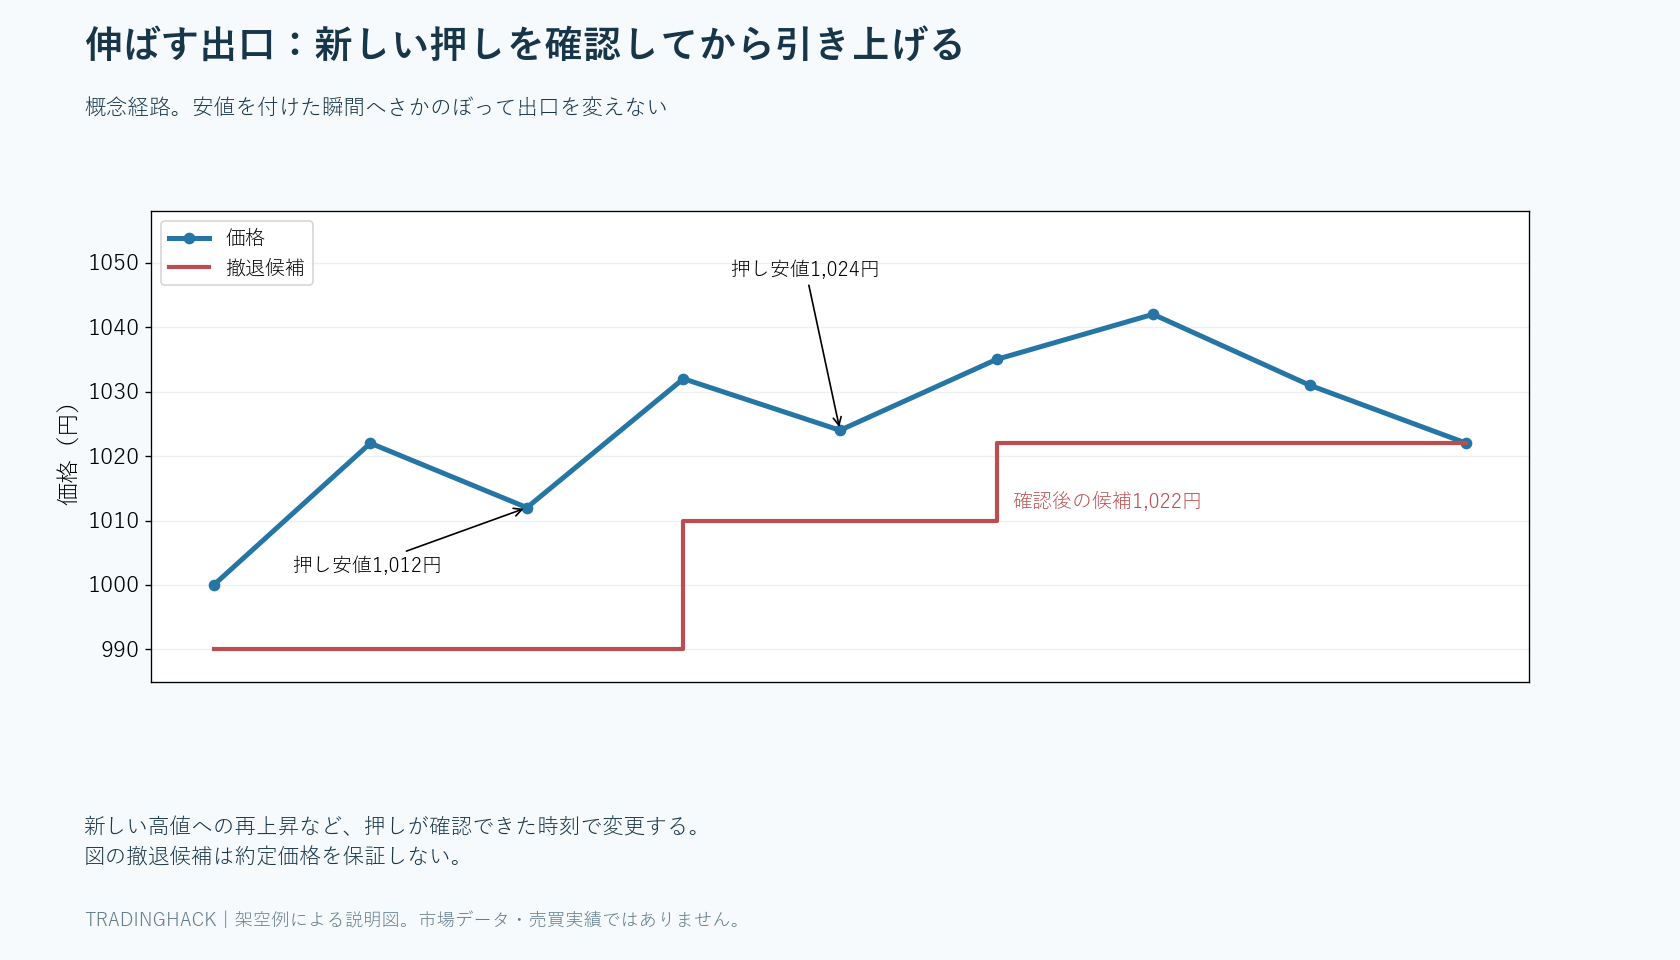
本例は1,020円を越えた後に1,012円の押し安値ができ、再上昇して1,032円となったところで、残り200株の撤退候補を1,010円へ上げるとします。さらに新しい押し安値が1,024円と確認できたら、1,022円へ上げる別段階を考えます。価格が下がったから出口を下へ戻す規則にはしません。
引き上げる時刻に先読みを入れない
あとから完成したチャートなら、押し安値は簡単に見えます。実際にはその安値を付けた瞬間に、下落が終わったかは分かりません。「小さな戻り高値を越えたら押しが確認されたとする」などの規則を用意し、確認できた時刻で注文を変更します。
過去の安値が見える最初の時刻までさかのぼって出口を変更した計算にすると、現実より有利になります。日誌には新しい安値、確認時刻、変更前後の出口、変更完了時刻を残します。利益を伸ばす出口ほど、いつ判断できたかを明確にします。
利確を先延ばしする理由と、保有を続ける条件は違う
含み益が減ったため「元の高値へ戻るまで待つ」と考えると、過去の最高益が目標になります。初めからトレンド継続を狙うなら、安値が切り上がる、出来高を伴う高値更新があるなど、今の情報で保有条件を確認します。過去の含み益額だけで判断しません。
一方、目標へ一円届かなかったから損切りまで待つ、と固定しすぎる必要もありません。目標手前で反落したときの処理をあらかじめ定義できます。たとえば一定期間高値を更新しない場合の時間撤退です。途中で思いついた例外と、事前に設計した出口を分けて記録します。
時間切れと当日終了を、利益目標の下に置かない
上昇を狙って買ったのに動かないままなら、想定した速度が出ていません。練習例では1分足5本で直近高値を更新できなければ再評価する、と決められます。5本が最適という意味ではなく、いつまでも待つ取引を別に扱うための区切りです。
当日売買なら、利益目標に届かなくても取引終了の時刻へ合わせて閉じる必要があります。翌日へ持ち越す変更は夜間の別リスクを加えます。新規停止時刻と決済開始時刻を事前に決め、引け条件注文などを使う場合は対応と受付締切を確認します。
出口の比較は、同じ入口と同じ費用で行う
全決済がうまくいった取引と、分割がうまくいった別の取引を並べても比較になりません。同じ対象候補、同じ約定可能な入口、同じ数量から各出口を適用します。手数料が注文回数や約定代金で変わる口座では、分割による違いも実際の条件で計算します。本例の1株2円は説明用の共通仮定です。
最終利益だけでなく、最大の含み益からどれだけ戻したか、残りの管理に何回の操作が必要だったか、注文ミスがなかったかも残します。複雑な出口で理論利益が増えても、自分の操作では再現しにくいなら、単純な方式を先に安定させる判断ができます。
利益が減った事実を、金額で正しく読む
300株の保有中に1,030円まで上がれば、買値1,000円からの含み益は費用前9,000円です。その後1,020円で全決済すると実利益は費用前6,000円で、含み益の最大値から3,000円減っています。しかし最大の含み益はまだ売っていない評価であり、最初から受け取っていた現金ではありません。
取り逃しを測ることはできますが、その金額を必ず回収できたと考えると次の出口が遅れます。日誌では最大含み益、実純利益、予定利確条件を別に置きます。予定どおり1,020円で売った場合と、1,030円を見て欲が出て1,000円まで待った場合は、同じ「高値から減った取引」ではありません。
分割利確後、利益保護の水準を手計算する
1,020円で100株を利確し、残り200株を持つ例で、全体の費用見込み600円を使います。残りが993円で売れた場合、最初の利益2,000円から1,400円を失い、費用込みの合計はゼロです。1,000円でなくても合計損益の境目は作れますが、993円で売れる保証とは別です。
この計算から直ちに993円を出口にするのではなく、そこが価格の構造に合うかを考えます。口座全体を損益ゼロにしたい気持ちと、手法の無効になる価格は別です。金額の保護規則として採用するならその目的を記録し、実約定の滑りを含めた結果を確認します。
勝率と平均利益を一緒に比べる
全決済方式は小さな利益の回数を増やしても、一回の損失が大きいままなら利益を残せない場合があります。逆に伸ばす方式は損切りや小さな撤退が多く、少数の大きな利益で成績が変わる場合があります。勝率だけで優劣を決めず、平均利益、平均損失、費用、取引数を同じ表へ置きます。
たとえば平均利益5,400円、平均損失3,600円の単純な固定モデルなら、損益ゼロの勝率は40%です。これを本当に達成できるかは別の問題で、未約定や滑り、途中撤退を含む実績が必要です。計画した利益幅を、そのまま平均利益として使わないようにします。
追随幅を狭めたら、どの取引が変わるか
高値から5円下で売る方式と、15円下で売る方式を比べると、狭い方は利益の戻しを抑えやすい反面、途中の揺れで早く終わる可能性があります。広い方は大きな上昇を残しやすい反面、反転時により多く返す可能性があります。直近一回の最高益にぴったり合う幅を探さず、同じ未使用期間で比較します。
価格帯が違う銘柄へ同じ円幅を使う場合も注意します。1,000円の5円と5,000円の5円では比率が違います。円、割合、値幅指標、押し安値のどれへ追随する方式かを固定し、それぞれの意味を混ぜないようにします。最初は一銘柄・一方式で操作を確認すると比較が簡単です。
利確注文が一部だけ成立したとき
300株を1,020円で売る指値を出して100株だけ成立したら、残り200株はまだ保有中です。「目標に触れたから全決済」と日誌へ書かず、成立数量と残注文を確認します。目標から下がった後に残りをどう処理するかも、全決済方式の実際の運用には含まれます。
売りの未約定残を残したまま、別の手動売りを出す場合は連動や注文制限を確認します。数量の過不足を防ぐため、変更する前と後で建玉一覧を見ます。分割利確は意図した分割であり、偶然の部分約定を後から都合よく分割戦略と呼ばないようにします。
翌週へ持っていく改善は一つだけ
早売りが気になるから利確を遠ざけ、同時に損切りを狭め、数量も増やすと、どの変更が結果を変えたか分かりません。全決済の価格だけ、または残り株の追随規則だけを変更して、元方式の結果を保存します。良い日だけ新方式、悪い日だけ旧方式へ戻す比較もしません。
変更理由を「もっと儲けたい」ではなく、どの場面で何が起きたから何を試す、と書きます。たとえば前の高値を越えた後の押しが継続する事例で、固定利確と100株を残す方式を同じ入口から比べる、とすれば検証対象が明確です。比較が終わるまで結果のよい一件だけを広告のように扱わないことも大切です。
一番よい利確方法を、一日の結果で選ばない
強い上昇日には伸ばす方式が有利に見え、往復する日には固定利確が有利に見えることがあります。各状態を売買前の情報で識別できるかを確認し、あとから相場へ名前を付けただけの使い分けにしないことが大切です。
注文の仕組みはJPXの売買成立方法、連動注文の具体的な条件は利用する証券会社の資料を確認します。利確は最高値を当てる競争ではなく、狙った取引をどの条件で終えるかの設計です。全株を閉じる方法から始め、数量管理が安定してから分割や追随を比較すると、改善点を見つけやすくなります。
コメント