チャートで買う場面が分かっても、注文の出し方が曖昧だと想定どおりの取引になりません。指値はどこでも待てるのか、成行ならいくらで買えるのか、逆指値を入れれば損失額は固定されるのか。デイトレでは、この違いが数秒のうちに損益へ表れます。
日本株の架空の板を使い、購入から決済、取消しまでを一つの流れで説明します。証券会社や商品によって特殊注文の対応と条件は異なるため、ここでは共通の仕組みを理解し、実際の画面では自分の取引ルールを確認する順番にします。

- まず買い気配と売り気配を読み分ける
- 買い指値は上限価格であり、その値段で買う約束ではない
- 成行は価格を指定しない注文
- 注文数量を先に確認する癖を付ける
- 逆指値は発動条件と発動後の注文を分ける
- 利確と損切りを連動させる注文も、内容を確認する
- 取消しボタンと取消し完了を区別する
- 価格訂正は順番に影響することがある
- 呼値を確認し、入力できない価格を計画にしない
- 架空の一取引を最後までたどる
- 指値が約定しないとき、価格と順番を分けて考える
- IOCという選択肢は、残りを待たない条件
- 注文を出した後に通信が切れた場合
- 注文の練習は、どの状態で何を確認するかを覚える
- 予定の損失額と実際の損失額を並べる
- 早さより、同じ手順で確認できることを優先する
まず買い気配と売り気配を読み分ける
買い気配1,000円は、その価格で買いたい注文です。売り気配1,001円は、その価格で売りたい注文です。自分がすぐ買いたいときは売り側の数量と価格を見ます。買い板が厚いからその価格ですぐ買える、とは限りません。売りたいときは反対に買い側を見ます。
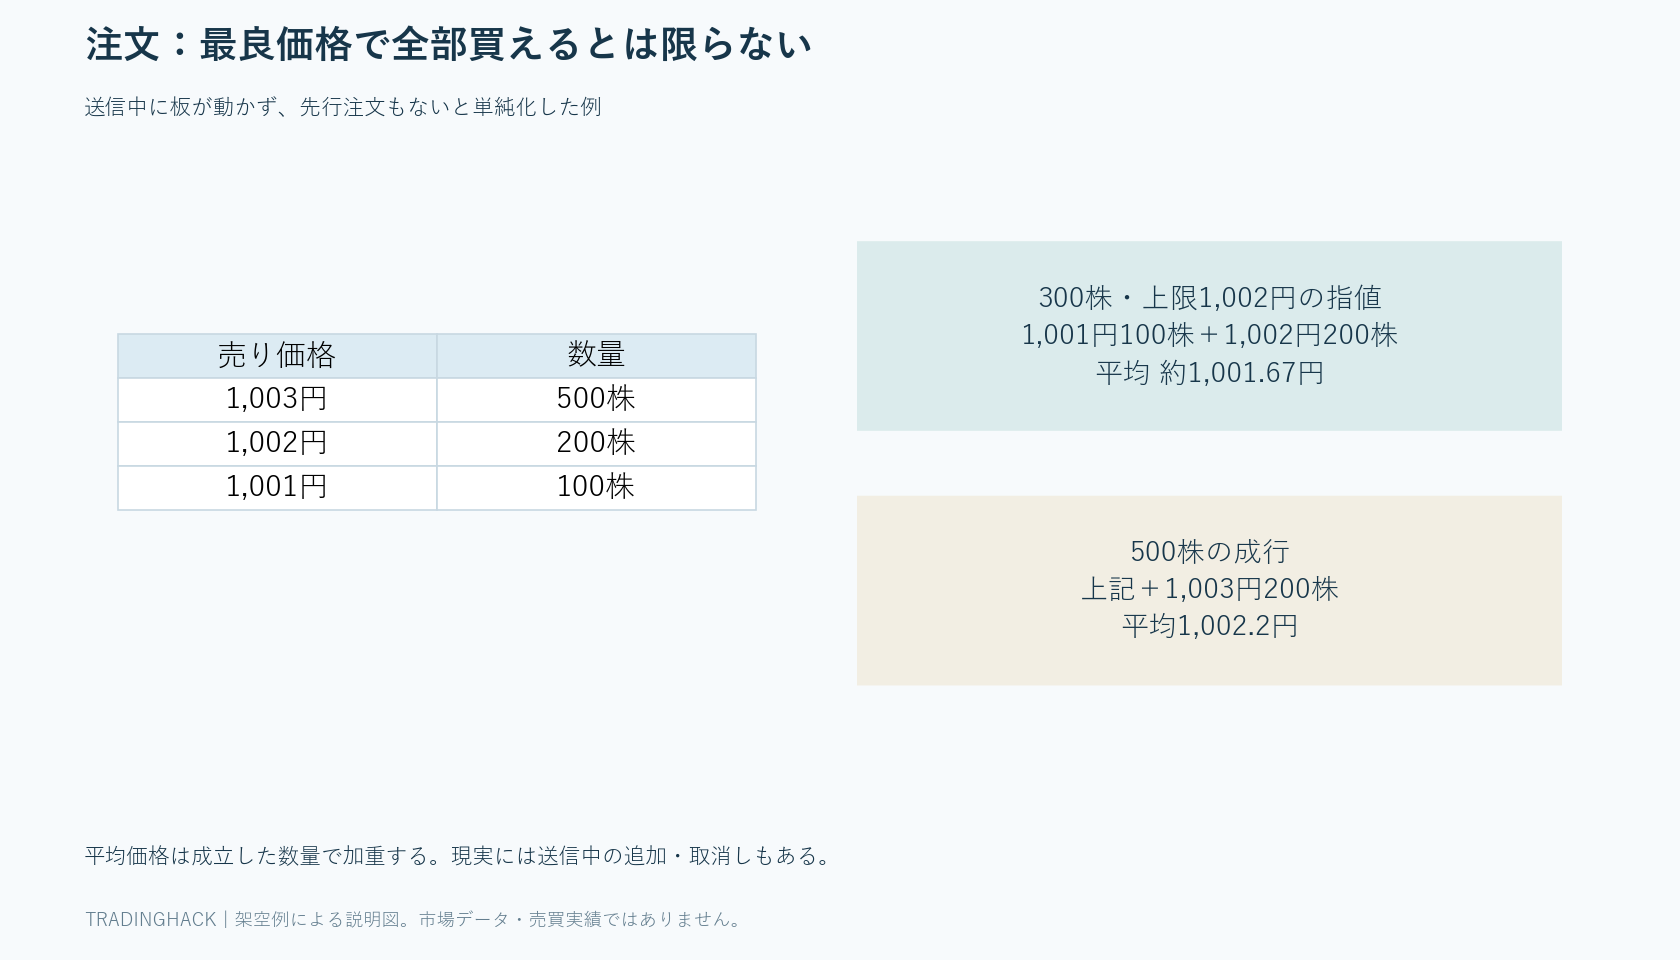
架空の売り板を、1,001円に100株、1,002円に200株、1,003円に500株とします。買い最良気配は1,000円です。表示板がこのまま動かず先行注文もないという単純化した例で、注文方法による違いを計算します。現実では送信中にも追加、取消し、約定が起こります。
買い指値は上限価格であり、その値段で買う約束ではない
1,002円で300株の買い指値を出すと、例の板では1,001円の100株と1,002円の200株が成立できます。平均買値は(1,001×100+1,002×200)÷300=約1,001.67円です。1,002円を指定したから全株1,002円になるわけではなく、上限以下の有利な売り注文から対応します。
1,001円で300株なら、すぐ成立できるのは100株で、残り200株は待機する可能性があります。取引条件によっては残数量の有効期間や執行方法が変わります。価格へ触れたチャートだけを見て全株買えたと判断せず、注文照会と約定照会で数量を確認します。
成行は価格を指定しない注文
この板へ500株の成行買いを出すと、単純化した例では100株を1,001円、200株を1,002円、200株を1,003円で買い、平均は1,002.2円です。最良売り価格1,001円を画面で見ていても、全500株がそこへ収まるとは限りません。数量を増やすほど複数の価格を消費する場合があります。
成行でも売買停止や特別気配などでただちに全株が成立するとは限りません。成行を「いつでも即時に完了するボタン」と覚えないことが大切です。JPXの売買成立方法は、指値・成行の基本と価格優先・時間優先を説明しています。
注文数量を先に確認する癖を付ける
100株のつもりが1,000株になると、同じ損切り幅でも想定損失は10倍です。価格だけを見て確認画面を飛ばさず、売買方向、銘柄、口座区分、数量、注文方法、有効期間を一定の順序で読みます。取引回数が増えるほど、画面の初期値や前回数量が残っていないかも確認します。
例では300株の保有を前提に出口を組みます。100株だけ部分約定したなら、300株の売り注文をそのまま出してよいかを確認する必要があります。実保有数量と発注数量が一致しない状態を、急いで反対注文を出すだけで直そうとしないようにします。
逆指値は発動条件と発動後の注文を分ける
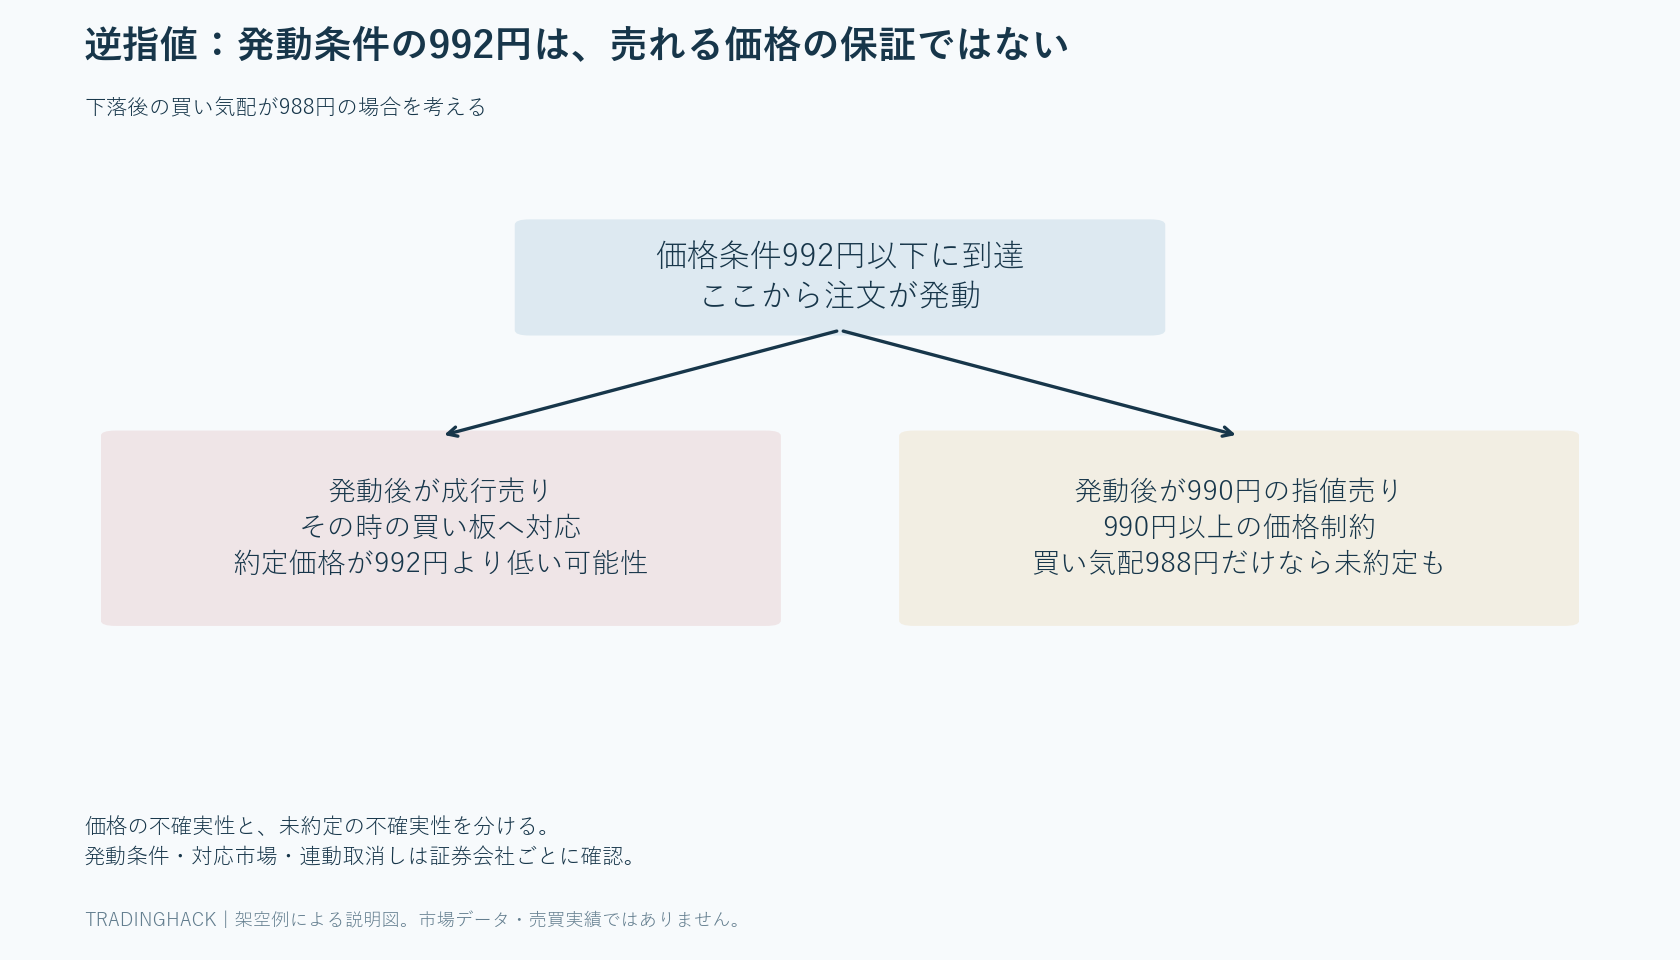
1,002円で買った後、価格が992円以下になったら成行売りを発注する、という逆指値を考えます。992円は条件の価格であり、992円で売れる保証ではありません。急落して最初に参照する価格が988円なら、その後の買い板へ対応するため、もっと不利な約定になる可能性があります。
逆指値発動後を990円の指値売りにすると、990円以上で売る価格制約は持てますが、買い気配が988円しかなければ売れずに残る可能性があります。成行化による価格の不確実性と、指値化による未約定の不確実性を区別します。どちらを選んでも一方のリスクが完全に消えるわけではありません。
参照する価格が約定値なのか気配値も含むのか、対象市場、受付時間、有効期間は証券会社で確認します。たとえばSBI証券の国内株式逆指値の説明では発動条件と注意点を確認できます。他社へ同じ細部を当てはめないようにします。
利確と損切りを連動させる注文も、内容を確認する
OCOは一方の注文が成立した場合に他方を取り消すなど、二つの条件を連動させる仕組みです。買値1,002円の保有へ利確1,022円と撤退条件992円を設定する例が考えられます。証券会社によって、一方の発動時に訂正する方式など詳細が異なるので、単に二本の売り注文を別々に出すことと混同しません。
購入後の出口を予約するIFD、購入と二種類の出口を連動させるIFDOCOなどもあります。部分約定時に出口数量がどう扱われるか、手動決済したらどうなるか、注文の変更で連動が保たれるかを確認します。仕組みを覚えるために大きな数量で実験せず、注文前の説明と画面の確認から始めます。
取消しボタンと取消し完了を区別する
買い指値の取消し操作をした直後でも、その前に成立した分があるかもしれません。取消しを依頼した状態、取消し完了、一部約定後の残り取消しという違いを見ます。取消しが完了したと思って別銘柄を買い、後から元の約定へ気付くと、同時保有の予定が崩れます。
取引を終えるときは、注文一覧だけでなく建玉や残高、約定履歴も確認します。建玉ゼロでも残っている新規注文があれば後から保有が発生し得ます。残注文ゼロでも未決済分があれば取引は終わっていません。この二つを別々に確認することが、当日決済の操作手順です。
価格訂正は順番に影響することがある
同じ価格の注文には時間優先があります。注文を取消して出し直すと、一般に新しい受付順になるため、最初に待っていた位置が維持されるとは考えません。訂正の種類による扱いも取引所と証券会社の条件を確認します。数秒ごとに価格を上げ下げすると、待ち続けた場合より約定しにくくなることがあります。
未約定を避けたい気持ちで指値を上げると、最初の買える上限を超える場合もあります。チャート上の入口を決める段階で上限を用意し、訂正後の価格から撤退までの幅を再計算します。注文操作の都合が、損失予算を変更する理由にならないようにします。
呼値を確認し、入力できない価格を計画にしない
価格刻みは銘柄と価格帯によって異なります。JPXの呼値の単位で現行の区分を確認できます。頭の中で1円単位の撤退を考えていても、その銘柄で入力できる値段とは限らないため、実際に使える価格へ合わせて数量と損益を計算し直します。
取引所へ入る注文条件と、証券会社が管理する予約条件も区別します。チャートへ描いた線に触れたことだけでは、どの市場でどの条件が成立したかは分かりません。注文拒否や失効の通知を見落とさず、予定した出口が有効な状態かを確認します。
架空の一取引を最後までたどる
300株の買い指値で100株だけ成立したとします。買い増す予定がなければ未成立200株を取り消し、完了と100株の保有を確認します。100株の出口条件を組み、決済後は売りの残注文がないかを確認します。途中の各段階で、発注した数量ではなく実際の保有数量を基準にします。
練習ノートには予定買値、実平均買値、成立数量、残数量、取消し時刻、決済数量、残注文の有無を残します。株価が有利に動いたのに利益が小さかった場合、判断が悪かったのか、部分約定だったのか、追いかけて買値が高くなったのかを分けられます。
指値が約定しないとき、価格と順番を分けて考える
買い指値1,000円を出していて、取引価格が1,000円へ一度触れたのに成立しないことがあります。同じ値段に先行する買い注文があり、売られた数量がそこまで届かなかった可能性があります。チャートの到達と自分の約定は別です。何回も出し直す前に、残数量と先行する注文環境を確認します。
「自分の指値だけ避けられた」と考えて1,005円へ上げれば、元の計画とは入口が変わります。撤退990円なら価格差は10円から15円へ増えます。手数料や滑り見込みを加えた株数を再計算し、買い上限を超えるなら見送ります。注文の不便さを、リスクを増やす理由にしません。
IOCという選択肢は、残りを待たない条件
IOCは指定価格かそれより有利な価格で即時に成立できる数量を成立させ、残りを失効させる条件です。対応市場と証券会社の扱いを確認して使います。例の1,001円に100株だけある板へ300株の1,001円IOC買いなら、単純化した条件では100株成立し200株は残って待機しません。
それでも100株の保有は発生するため、全部買えなかったから無取引と判断しないようにします。全数量がそろうことだけを期待する注文と、一部でも成立する注文を分け、実際の保有数量に合う出口を作ります。IOCの説明はJPXの売買成立方法でも確認できます。
注文を出した後に通信が切れた場合
送信後に画面が更新されないとき、同じ注文を何度も押すと重複して受け付けられる可能性があります。まず注文照会や約定履歴で状態を確認し、結果が不明のまま再送しません。証券会社が案内する別の確認手段と連絡先を、取引を始める前に把握しておきます。
スマートフォンへ切り替える場合も、同じ口座の注文状態を確認します。端末の画面に表示がないことと、市場へ注文が出ていないことは同じではありません。障害中は新規注文を増やすより既存の状態確認を優先する、とあらかじめ決めれば、焦った再操作を減らせます。
注文の練習は、どの状態で何を確認するかを覚える
未発注、受付済み、一部約定、全約定、取消し依頼、取消し完了、失効、拒否という状態を紙に並べます。自分の画面で使われる名称へ置き換え、それぞれで保有があるか、残注文があるかを考えます。特に一部約定は、注文と保有が同時に存在する状態です。
練習用に、100株だけ買えた、残りを取り消した、出口を入れた、手動で決済した、古い条件を確認した、という流れをたどります。実注文を必要以上に出す練習ではなく、説明画面や照会の読み方を先に確認します。クリックの速さより、どの状態が残っているかを言葉で説明できることが重要です。
予定の損失額と実際の損失額を並べる
買値1,002円、発動条件992円、300株なら価格上の予定損失は3,000円です。仮に実際には989円で売れたなら価格損失は3,900円で、差900円が生じます。さらに口座の実費用があれば純損失へ加えます。発動価格を約定価格として日誌へ転記しないようにします。
この差をすべて操作ミスと決めつけず、値飛び、板の数量、注文方式、実行した時刻を確認します。費用と不利約定が毎回見込みを超えるなら、数量か対象銘柄、注文方法を取引終了後に見直します。計画の修正に使えるのは、実際の履歴から確認した数字です。
早さより、同じ手順で確認できることを優先する
初心者はワンクリック注文を使う前に、確認画面を通して方向と数量を読む練習をすると間違いを発見しやすくなります。注文に時間がかかって入口を逃すなら、その銘柄の速度が今の操作能力に合わない可能性もあります。確認を省く前に、ゆっくり判断できる配置を選びます。
指値、成行、逆指値はどれが常に優秀という関係ではありません。価格を守りたいのか、成立を優先したいのか、条件が満たされた後に出したいのかで役割が変わります。自分の取引でどのリスクを受け持つ注文かを説明でき、保有と残注文を最後まで確認できれば、チャートの計画を実際の売買へつなげやすくなります。
コメント