地合いが良い日に上がる銘柄は多く、上昇率だけでは本当に強い銘柄を選べません。反対に指数が下げる日に小幅安で耐える銘柄は、次の反発局面で先行する場合があります。そこで個別株を単独で見るのではなく、同じ業種指数との相対強度を測ります。本稿ではランキングではなく、エントリー、株数、撤退へ使える形に落とします。

相対強度はRSIではない
ここで扱う相対強度は、オシレーターのRSIとは別物です。個別株価格を比較対象の指数で割った比率、または同期間の騰落率差です。個別株が5%上昇し業種指数が2%上昇なら相対リターンは約3%です。個別株が2%下落しても業種指数が5%下落なら相対的には3%強い状態です。絶対価格の上昇と相対優位を分けることが出発点です。
比較対象を正しく選ぶ
銀行株を日経平均だけと比べると、半導体主導の日に誤解が生じます。まず東証33業種など最も近い業種指数、次にTOPIXの順で比較します。同業他社の時価総額構成が極端なら、競合3〜5社の等ウェイト平均も補助線にします。比較対象を取引後に都合よく変更せず、売買計画の時点で固定します。
二つの計算方法
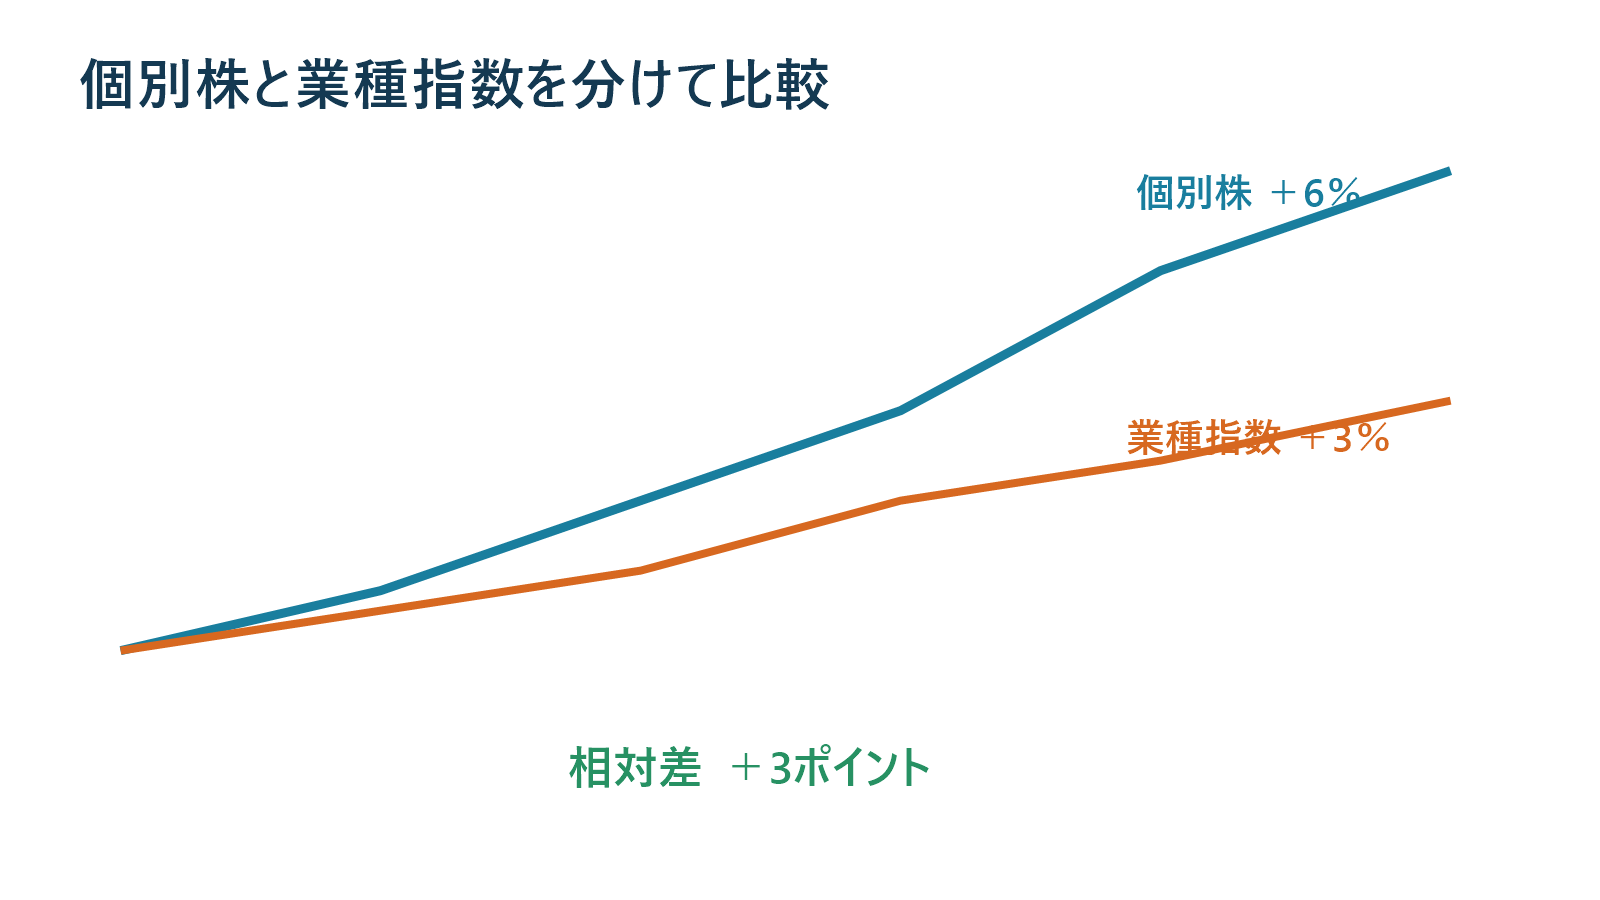
簡単なのは騰落率差です。株価が1,000円から1,060円へ、業種指数が500から515へ動けば、個別6%−業種3%=相対+3ポイントです。継続観察には価格比率を使います。1,000÷500=2.00から1,060÷515=2.058へ上がり、比率線が上向きです。株式分割や配当落ちを含む長期比較では、調整済み価格や配当込み指数の整合を確認します。
三つの強さを分類する
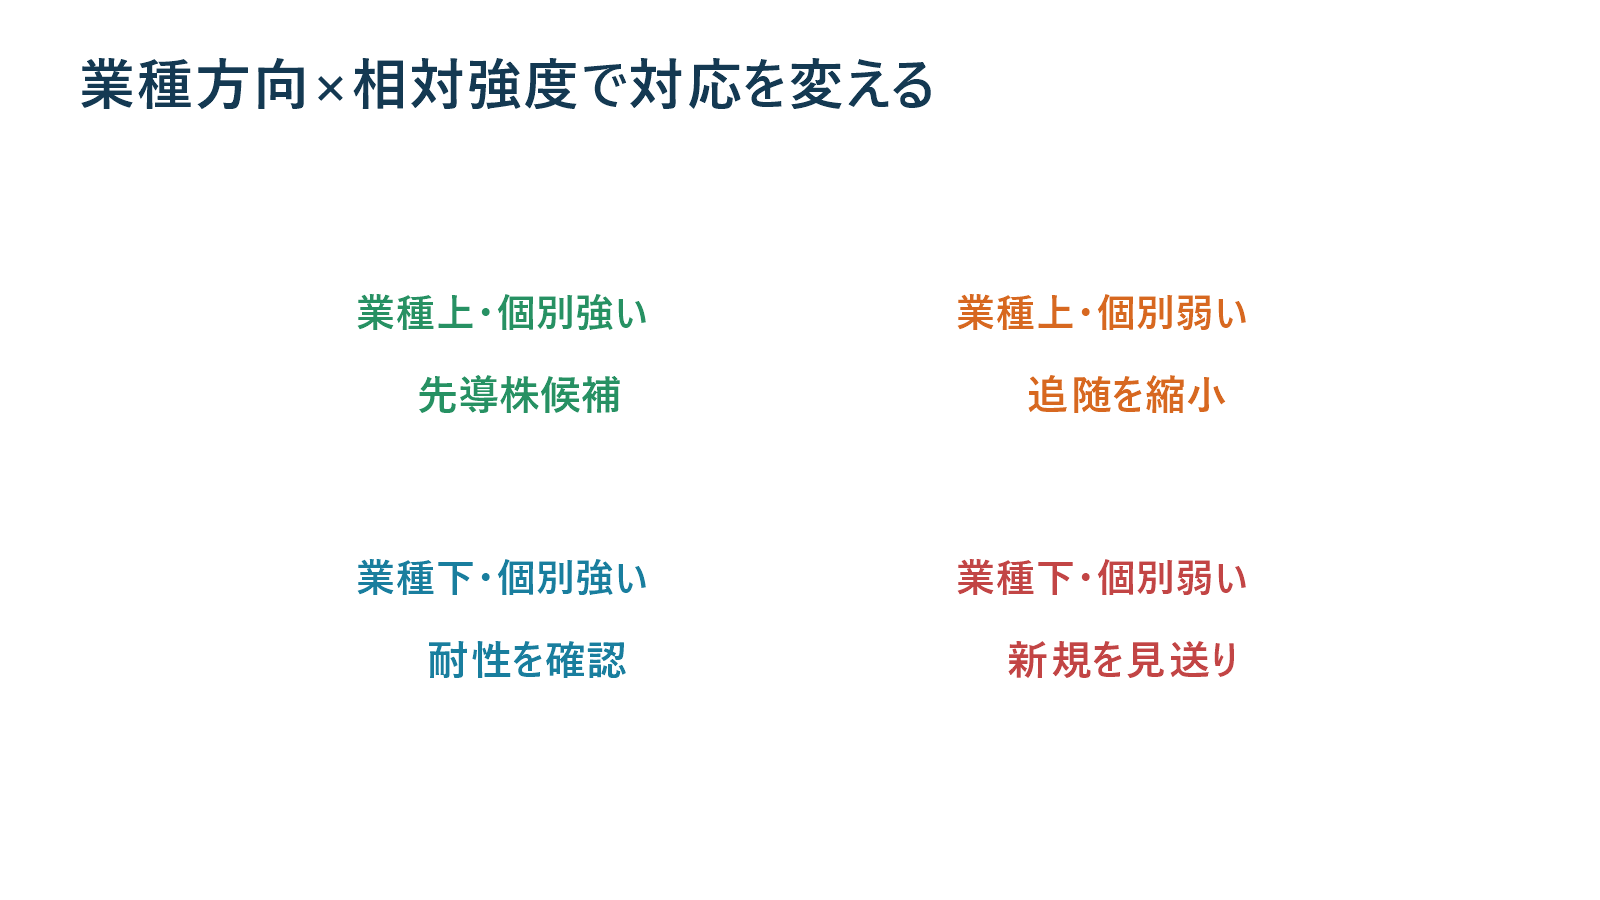
最も扱いやすいのは個別株も業種も上昇し、個別の上昇率が高い「順風の先導株」です。次は業種が下落しても個別が横ばいを保つ「逆風への耐性」です。注意したいのは個別が上がっていても業種より遅い「見かけの上昇」です。指数主導の上げが止まると弱さが表面化しやすいため、追随買いの数量を抑えます。
時間軸をそろえる
5日相対強度と当日5分足を混ぜると判断がぶれます。スイングなら20日と60日、デイトレードなら前日終値から現在、寄り付きから現在、直近30分を分けます。20日線が上向きでも当日だけ急失速していることがあります。上位足を候補選定、当日線を発注タイミングに使い、役割を固定します。
寄り付き前の候補抽出
前日までの20日相対リターンが業種内上位20%、出来高が平常以上、決算など当日イベントがない銘柄を候補にします。上位だけを機械的に買うのではなく、抵抗までの距離、ATR、流動性を確認します。すでに短期ATRの大半を上昇している銘柄は、強くても新規エントリーの余地が小さいため見送ります。
当日の確認手順
第一に業種指数がVWAPより上か、第二に個別株もVWAPより上か、第三に個別÷業種の比率線が高値を更新しているかを見ます。三つが一致すれば地合いと銘柄選択が同方向です。個別だけ上昇し業種が下落する場合は材料株として別枠にし、指数反転時の影響を過去事例から確認します。
具体例:強い押し目を選ぶ
架空の電機株Cは前日終値2,000円、10時に2,060円で3%高、電気機器指数は1%高とします。相対差は+2ポイントです。10時30分に指数が0.4ポイント押し、Cは2,050円まで0.5%弱しか下げず、相対比率線は高値圏を維持しました。2,048円の支持確認後に入り、無効化を2,038円、次の抵抗を2,075円とすれば、リスク10円に対し余地27円です。強さだけでなく価格構造から株数を計算します。
相対強度が崩れる順序
絶対価格が高値を保っていても、業種指数の上昇に追随できず比率線が先に下がることがあります。これは即時の売りサインではありませんが、追加買いを止める警戒材料です。次に個別株がVWAPを割り、戻りで回復できず、業種指数も失速するなら撤退条件が重なります。相対線だけで損切りせず、価格の無効化水準と組み合わせます。
空売り候補への応用
業種指数が上昇しているのに下落する銘柄は相対的に弱い候補です。ただし決算直後や権利落ちなど固有要因を確認します。業種が反落したときに弱い銘柄の下落が加速するシナリオを立て、支持割れで初めて発注します。相対的に弱いという理由だけで上昇中へ逆らうと踏み上げリスクがあります。
株数の調整ルール
価格と業種と相対線が一致するA条件では通常リスク1R、価格は上でも相対線が横ばいのB条件は0.5R、業種と逆行する材料株は検証済みの場合だけ0.5Rなど段階化します。1Rを口座資産の一定割合または金額で定義し、損切り幅を広げて数量を維持しません。条件が減れば株数も減らす設計にします。
業種内ランキングの落とし穴
小型株は一日の値動きが大きく、騰落率だけで常に上位へ出やすい傾向があります。売買代金、時価総額、ボラティリティで群を分けます。また20日上位はすでに過熱している場合があるため、5日、20日、60日がすべて上位か、短期だけ急伸したかを区別します。順位そのものより、順位が改善している速度と価格位置を見ます。
決算日の扱い
決算発表で個別株だけ急変した日は、業種との相対差が企業固有情報を反映します。通常日の平均へ混ぜず、決算ギャップ群として保存します。決算内容、会社予想、市場予想との差、出来高、ギャップ維持率を併記します。相対強度は材料の良し悪しを代替しないため、一次資料を確認できない場合は取引を見送る選択も必要です。
記録と検証
候補選定時の5日・20日相対順位、業種方向、個別と業種のVWAP位置、エントリー時の相対線傾き、1R到達、最大順行・逆行幅を記録します。「三条件一致」「個別のみ強い」「業種のみ強い」に分け、最低20件ずつ集めます。比較するのは勝率だけでなく、平均R、損益のばらつき、滑り、保有時間です。
よくある誤り
上昇率トップを無条件に買う、比較指数を後付けで変える、異なる時間軸を混ぜる、相対線を価格の損切り代わりにする、配当落ちや分割を無視する、という失敗が典型です。また業種指数が少数の大型株に引っ張られる場合があります。構成銘柄とウェイトを確認し、必要なら等ウェイト競合群を併用します。
実践チェックリスト
- 同業種の適切な指数を固定したか
- 絶対価格と相対線が同方向か
- 短期・中期の役割を分けたか
- 出来高と残余ATRを確認したか
- 決算や配当落ちを除外したか
- 価格構造から無効化水準を置いたか
相対線のブレイクを読む
個別株がまだ直近高値の手前でも、個別÷業種の比率線が先に高値を更新する場合があります。業種全体より買われ始めたことを示しますが、価格抵抗を突破したわけではありません。候補順位を上げる材料にとどめ、実際の発注は個別価格の抵抗突破、押しの維持、出来高増加を待ちます。先行指標を売買サインへ短絡させないことが重要です。
市場ベータとの違い
値動きが大きい銘柄は上昇相場で指数を上回りやすく、単なる高ベータを強さと誤認することがあります。過去60日の指数変動に対する感応度を概算し、ベータ1.5の銘柄なら業種1%高に対して1.5%高が通常と考えます。実際2%高ならベータ調整後の超過は約0.5ポイントです。簡易計算でも、値幅の大きさと固有の強さを分けられます。
ペアで監視する方法
同業の主力Dと出遅れEを並べ、D/E比率を観察します。Dが先導して比率が上昇中ならDの押し目を優先し、比率が反転してEの出来高が増えれば資金循環を疑います。ただし強い銘柄を売り弱い銘柄を買う裁定取引とは別です。個人の現物・信用取引では、各銘柄の流動性と貸株条件を独立に確認します。
指数寄与度の偏り
時価総額加重の業種指数は一社の値動きで上昇することがあります。指数1%高でも構成銘柄の値上がりが3割なら、広い追い風ではありません。値上がり銘柄比率、中央値騰落率、主力を除いた等ウェイト平均を併記します。個別株が指数を上回っても業種内順位が中位なら、指数構成の偏りが原因かもしれません。
相対強度と損益比率
強い銘柄でも高値から遠い損切りしか置けないなら取引条件は悪化します。口座の許容損失を9,000円、エントリー2,050円、無効化2,038円なら幅12円、手数料と滑りを1円加え実効13円です。9,000÷13=692株なので100株単位なら600株です。相対強度が高いことを理由に700株へ切り上げず、価格構造を優先します。
週次レビューの手順
週末に業種別の上位・下位銘柄、順位変化、業種指数方向を保存します。翌週の1R到達率を追い、絶対上昇かつ相対上昇、絶対下落かつ相対上昇など四群に分けます。自分の手法が順風型か逆風耐性型かを見極め、得意群だけを候補へ残します。一週間の結果で閾値を変更せず、少なくとも数十例を蓄積します。
まとめ
業種指数に対する相対強度は、上がった銘柄を追う指標ではなく、同じ追い風を受けた中で資金がどこへ集中しているか測る道具です。比較対象と時間軸を固定し、絶対価格、VWAP、出来高、残余値幅と組み合わせます。地合いと個別の強さが一致するほど数量を増やし、乖離時は縮小すれば、銘柄選択を感覚から検証可能な手順へ変えられます。
コメント