十回のうち七回勝てるなら、安定して利益を残せそうに感じます。しかし、小さく勝って大きく負け、さらに費用を何度も負担すれば、高い勝率でも損益はマイナスになり得ます。短い値幅を狙うスキャルピングでは、この計算を先に確かめる必要があります。
ここでは日本株の当日売買を題材に、平均利益、平均損失、費用の関係を整理します。数値は仕組みを説明する架空の成績で、実在する手法の勝率や期待収益ではありません。回数を増やす前に、何を記録すれば費用後の実態が見えるかを解説します。

勝率が数えるものと、数えないもの
勝率は取引のうち利益になった回数の割合です。十回中七回なら70%です。しかし一回の利益が100円でも1万円でも、回数としては同じ一勝です。損失の大きさや費用を示す数字ではありません。
さらに、費用前で勝ちと呼ぶか、費用後で勝ちと呼ぶかを統一します。値幅利益100円に実費150円なら、費用後は50円の損失です。都合に応じて勝ちの定義を変えると、成績表は比較できなくなります。
一回の定義も重要です。200株を100株ずつ利確したとき、二勝と数え、残りの大損一回を一敗と数えると、分割方法だけで勝率が動きます。入口から全数量を終えるまでを一取引とするなど、集計の単位を先に決めます。
勝率70%でも赤字になる架空例
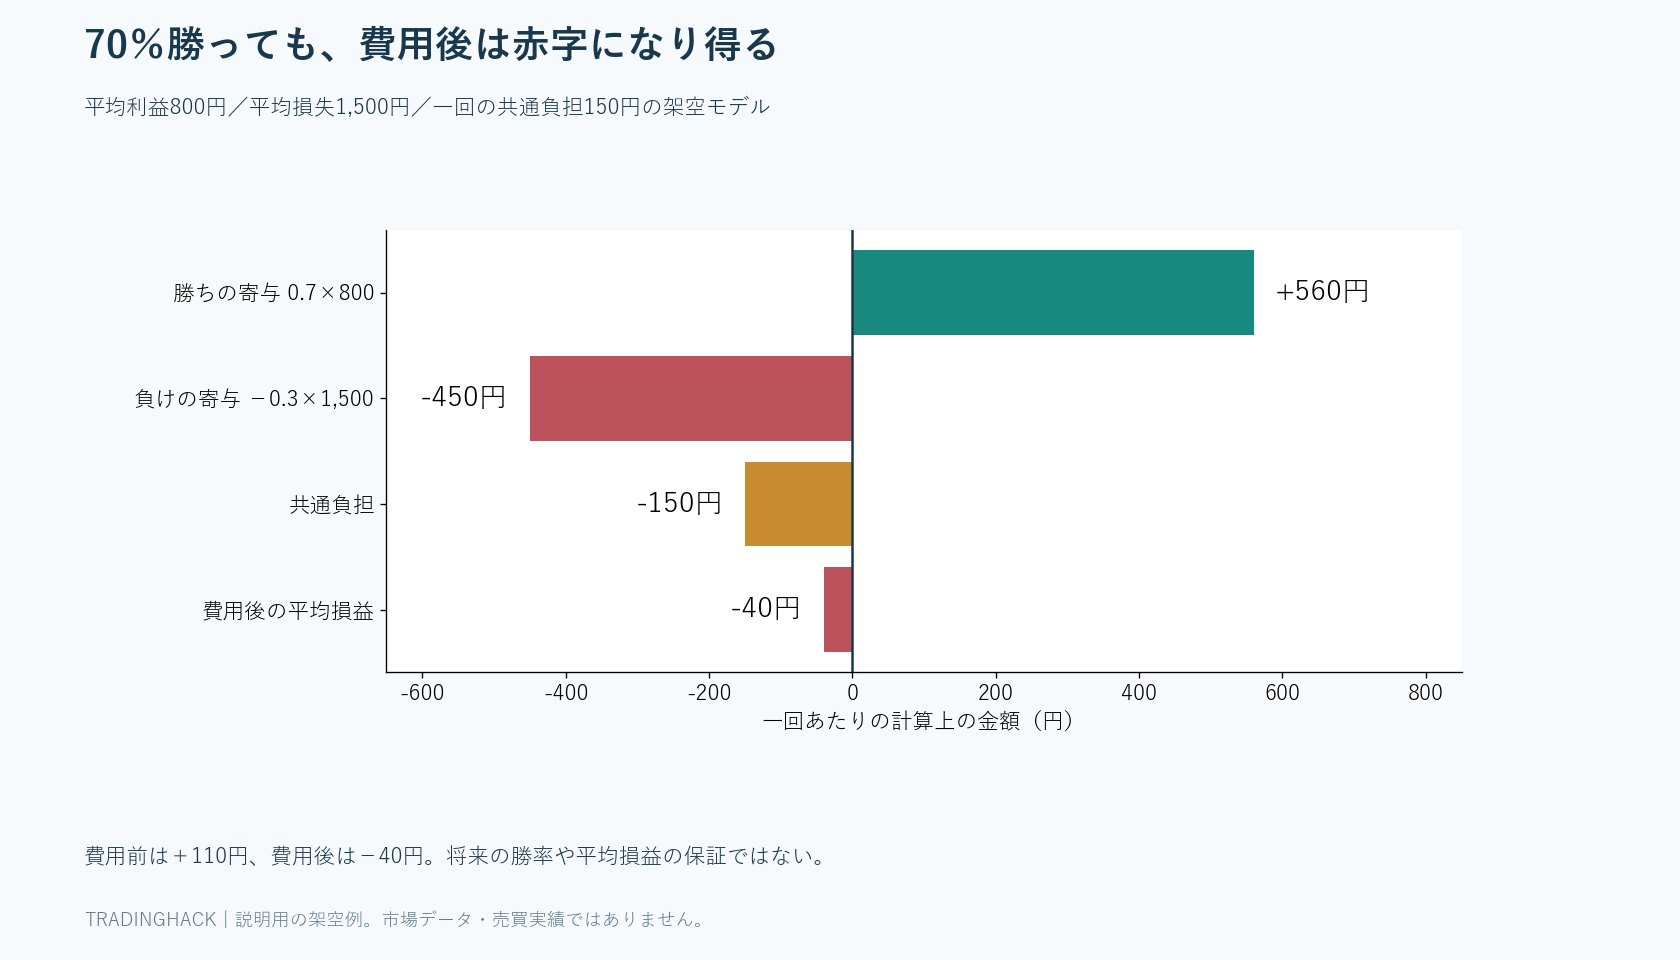
利益取引の平均を800円、損失取引の平均を1,500円、勝率70%とします。一回当たりの費用前の平均的な損益は、0.7×800円−0.3×1,500円=110円です。ここまではプラスです。
往復の実費や執行負担を、予測用の簡略モデルとして一回150円と置くと、110円−150円=マイナス40円です。同じ条件を100回行う計算上の合計はマイナス4,000円になります。回数を増やしても、負の計算が正へ変わるわけではありません。
これは将来の平均損益が固定されるという意味ではありません。勝率も平均値も変動します。過去の小さな記録から将来を保証できないことを前提に、それでも費用を引くと計画の余白が消える構造を理解します。
損益分岐の勝率を求める
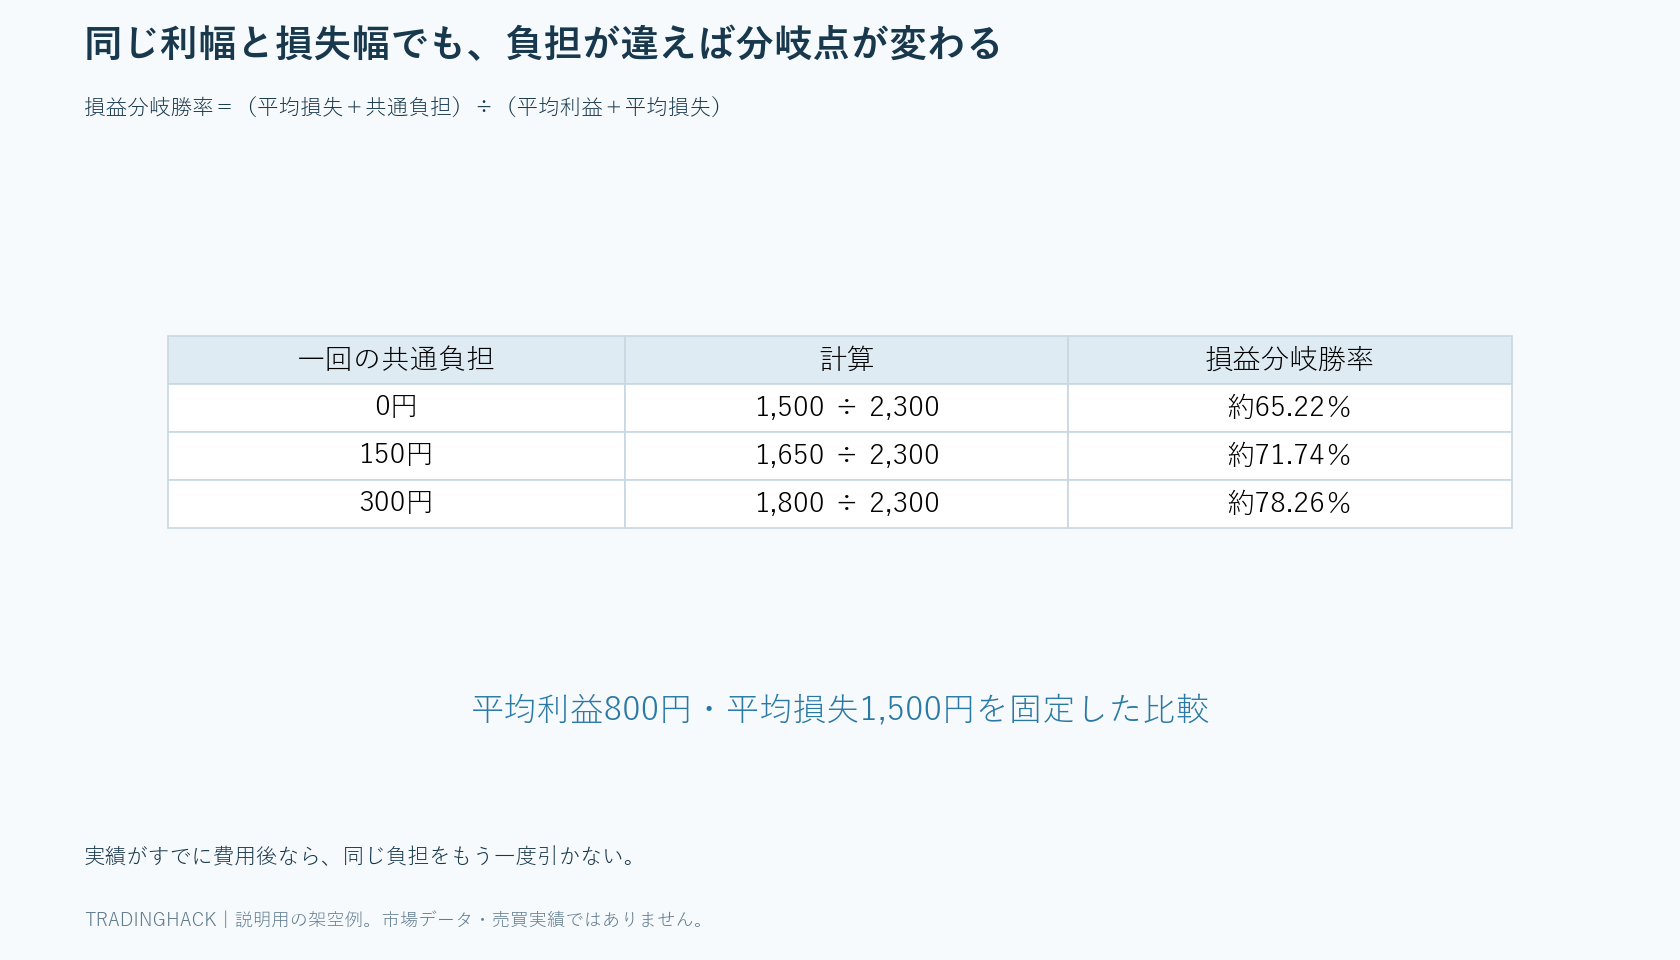
平均利益をG、平均損失の絶対額をL、一回の共通負担をC、勝率をpとします。簡略モデルの費用後平均はp×G−(1−p)×L−Cです。ゼロになる勝率は、(L+C)÷(G+L)となります。
先ほどの800円、1,500円、150円なら、1,650÷2,300=約71.74%です。費用を無視すると1,500÷2,300=約65.22%なので、必要な勝率の違いは約6.52パーセントポイントになります。
実際の負担が勝ち取引と負け取引で異なる場合、この共通Cの式だけでは不十分です。急落時の退出で大きく滑るなど、損失側の平均が悪化することも考えます。式を使う際は、何を平均に含めたかを明記します。
平均利益を上げれば、勝率も同じとは限らない
目標を遠くして平均利益を800円から1,000円へ増やせば、計算上は条件が改善します。しかし、目標へ届く前に反落する例が増えれば勝率が下がるかもしれません。利益幅だけを変更し、ほかの数値を固定できるとは考えません。
損切りを近づけて平均損失を小さくする場合も、通常の揺れで退出する回数が変わり得ます。出口の変更は勝率と利益幅の両方へ影響する可能性があります。都合のよい数字だけ入れ替えた机上計算を、改善の証明にしないようにします。
変更するなら、同じ監視条件で別期間に記録し、未約定や見送りも残します。一例の成功から新しい平均を決めず、実際の執行と費用後損益がどう変わったかを確認します。
実約定を使う成績と、仮のコストモデルを分ける
予測用のモデルでは理想の価格幅からスプレッドや滑りを見込む場合があります。一方、実際の平均買値と平均売値の差には、そのときの執行の影響がすでに含まれています。実約定からさらに同じスプレッドを引くと二重になる場合があります。
実績では、平均売値から平均買値を引き数量を掛け、手数料などの実費を差し引きます。予定価格との差を別欄へ記録し、原因を分析します。モデルのCと実績の費用が同じ意味かを確認してから比較します。
たとえば1,002円で100株買い、1,010円で売ったなら値幅利益800円です。実費が100円なら費用後700円です。ここから入口で見た2円差をさらに200円として引くと、価格差を重複して扱う可能性があります。
たった一回の大損が平均を変える
八回の利益が各800円なら6,400円です。損失が1,500円と5,000円の二回なら、費用前でも合計はマイナス100円です。勝率は80%ですが、平均損失は3,250円となり、小さな勝ちを上回っています。
この5,000円が予定内の損失なのか、撤退の取消し、入力ミス、急変の滑りなのかを分けます。手法の平均だけを計算しても、異常な操作を混ぜたままでは対策が見えません。最大損失とルール違反を先に点検します。
一方で都合の悪い大損を「例外」としてすべて除外するのも問題です。口座へ実際に発生した損失であり、繰り返す可能性を無視できません。全体の実損益を残したうえで、原因区分ごとに分解します。
数量を増やしても同じ値幅が取れるか
100株で利益800円を取れたから、1,000株なら8,000円と考える前に板の数量を確認します。最良価格の量を超えれば、買値が上へ進み、売値も下へ進む可能性があります。数量に比例して利益だけが増えるとは限りません。
部分約定も増え、入口と出口の数量確認が複雑になる場合があります。小額で成立した手順が、大きな数量でも同じ速度で実行できるかは別の確認です。拡大は勝率の高さだけで決めないようにします。
また、損失額が大きくなると、同じ価格の撤退を実行しにくくなる人もいます。これは誰にでも同程度で起きると断定できませんが、自分の記録で確認する必要があります。数量変更と手法変更は一度に行わない方が差を追いやすくなります。
回数を増やす前に、対象時間を揃える
朝に成立した短い値幅の売買を、活動の低い時間にも同じように繰り返せるとは限りません。価格差、売買の続き方、平均の到達時間が変われば条件も変わります。足りない利益を回数で埋めるため、対象外の時間へ広げないようにします。
予定した監視時間に条件がなければ、取引なしとして残します。売買件数が少ない日も、条件を守れたかは確認できます。取引数をノルマにすると、平均利益や損失の集計対象が毎日変わってしまいます。
時間帯別の結果を見る場合は、少数例の良かった区間だけ採用していないかも点検します。最適な時間を発見したと急がず、同じ定義の記録を続けることを優先します。
一枚の集計表に必要な項目
取引ID、入口と出口の平均約定、数量、実費、費用後損益、退出理由、ルール遵守を残します。分割決済なら全数量が終わってから一取引へ集約します。実費を後で照合できるよう、明細との対応も付けます。
集計では勝率、平均利益、平均損失、最大損失、合計費用、総損益を並べます。一つの数字で優劣を決めず、黒字が少数の大勝へ依存していないか、大損が計画外に出ていないかを確認します。
スキャルピングの実態を見るには、勝つ回数より費用後に残る金額です。小さな値幅を狙うほど、価格差と滑りの測り方が重要になります。回数や数量を増やす前に、同じ定義で記録し、負担を重複なく計算することから始めます。
費用後で集計するなら、式の分母を揃える
勝ち取引も負け取引もすでに費用後の平均へしているなら、同じ共通費用Cをさらに引きません。式は、費用後平均利益と費用後平均損失をそのまま勝率で加重します。費用前の数字と費用後の数字を同じ欄へ混ぜないことが重要です。
先の簡略例で、勝ちが800円から150円を引いて650円、負けが1,500円に150円を加えて1,650円なら、0.7×650−0.3×1,650=マイナス40円です。共通費用を最後に引いた計算と一致します。
費用が数量や注文回数で違えば、各実績から集計します。平均での概算は全体の構造を見るために便利ですが、異常な滑りや最低料金などが隠れないよう、個別明細と合計費用も残します。
勝率の小さな差を過信しない
十回中七勝と、十回中八勝では表示は70%と80%です。しかし一取引の違いで大きく変わっています。小さな記録から、将来も同じ割合が維持されると考えないようにします。相場環境や対象銘柄の違いも影響します。
勝率が上がった理由も点検します。利益を早く確定するようになり、損失を長く残した結果なら、平均損失が悪化しているかもしれません。勝つ回数だけを改善目標にすると、総損益と反対の行動を選ぶ可能性があります。
集計期間を延ばすと件数は増えますが、途中で手法や数量を変えたなら同じ条件とは言えません。設定変更の境界を残し、どの期間の数値かを明確にします。件数の多さだけを信頼性の証明にしないことが大切です。
損益ゼロ付近の取引をどう数えるか
値幅がほぼゼロでも、費用後は負けになる場合があります。建値撤退をすべて引分けへ入れると、実費が成績から抜けることがあります。実際の口座損益を残し、分類ルールを統一します。
一部利確と残り撤退で全体がプラス数十円になった場合も、その小さな利益を通常の大きな利益と同じ一勝として数えられます。だからこそ回数に加えて金額が必要です。分割の回数で勝率を良く見せないよう、全数量を一取引へ集約します。
未約定は実損益ゼロでも、売買が成立した取引とは別区分にします。未約定を勝ちや引分けへ都合よく含めず、成立条件と機会の記録として扱います。勝率の分母が何かをはっきりさせることが計算の出発点です。
回数を半分にしたら改善するかを点検する
すべての取引を無条件に減らせば、利益も減るかもしれません。減らすなら、上限価格超過や対象時間外など、事前に定義できる条件に注目します。結果が悪かった取引だけを後から外すのは、将来実行できる選別ではありません。
同じ期間の全候補へ新しい条件を当て、どの取引が除外されたか、未成立がどう変わるかを見ます。費用の節約だけでなく、利益機会の減少も残します。少なく売れば勝てるという一般論ではなく、自分の条件外の売買を減らすことが実務的な目的です。
成績の合計は、最後に口座の売買明細と照合します。手書き記録に載っていない一部約定や、別注文の残りがあれば、平均値の前提が崩れます。計算式を精密にする前に、実際の全取引が同じ定義で入っているかを点検します。
損益表の目的は高い勝率を示すことではなく、どの負担を減らすべきかを知ることです。見た目の数字を良くする除外ではなく、注文前に実行できる変更へ結び付けます。
執行の一次資料
指値と成行の成立、価格優先と時間優先は日本取引所グループで確認できます。手数料や信用取引の諸費用は利用口座の最新の条件を確認してください。
コメント