売買手数料が無料でも、思った価格で全数量を取引できるとは限らない。注文を出すまでに価格が動く、買い注文が板を押し上げる、指値が一部しか約定しない。こうした差は約定履歴だけ眺めても見えにくい。安く買えた600株を喜んでいても、買えなかった400株が大きく上がっていれば、当初の計画との差は別の結果になる。
そこで使うのがインプリメンテーション・ショートフォールという考え方だ。長い名称だが、「売買を決めた時点で計画通り実行できた仮想結果」と「実際の結果」の差を測るものと考えると分かりやすい。以下では買い注文を中心に、価格差、明示的費用、未約定の機会費用を円で計算する。

最初に基準価格と評価終了時刻を決める
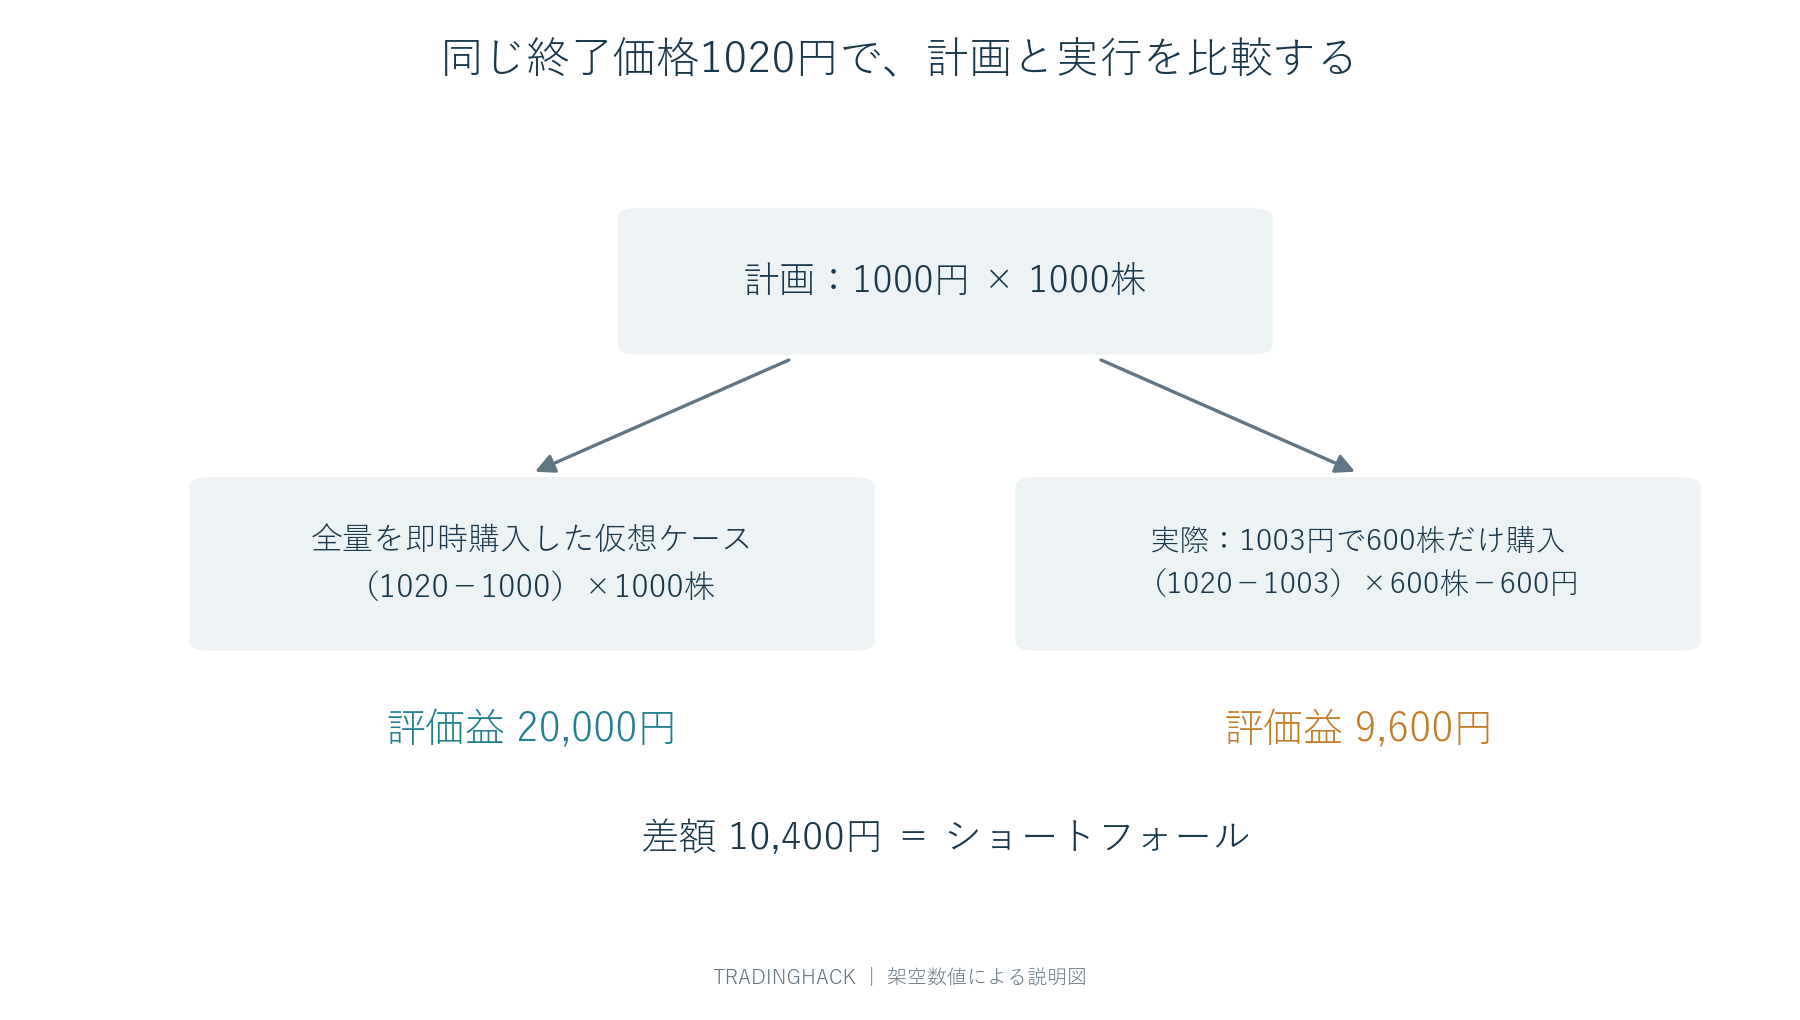
1000円のときに1000株買うと決めたとする。この1000円を意思決定価格P0、予定数量をQとする。評価終了時刻の価格PTを1020円に固定すれば、即座に全量買えた仮想ケースの評価益は、1000株×(1020−1000)=2万円だ。比較の基準は「最後に見て都合がよかった価格」ではなく、発注前に定義する必要がある。
意思決定時の価格と、注文が市場へ到着したときの価格は区別できる。売買を決めてから注文送信まで時間がかかるなら、その間の変動も成績差に含まれる。どの価格をP0にするかで測る対象が変わるため、仲値、最終約定値、注文到着時の気配などの定義を途中で変えない。
1000株の予定が600株だけ約定した例
実際には600株を平均1003円で買い、400株は未約定のまま終了したとする。手数料などの明示的費用は合計600円、終了価格は先ほどと同じ1020円だ。実際に保有した600株の評価益は600×(1020−1003)−600=9600円。仮想の2万円との差、1万400円がこの設定でのショートフォールとなる。
正の値は計画より悪い結果、負の値は計画よりよい結果を表すと定義する。未約定400株は本当に損失を出したわけではない。2万円を得られた仮想計画との差として数えているだけだ。口座残高から消えた費用と、取れなかった利益を区別しておくと、数字に振り回されにくい。
差額1万400円を三つに分解する
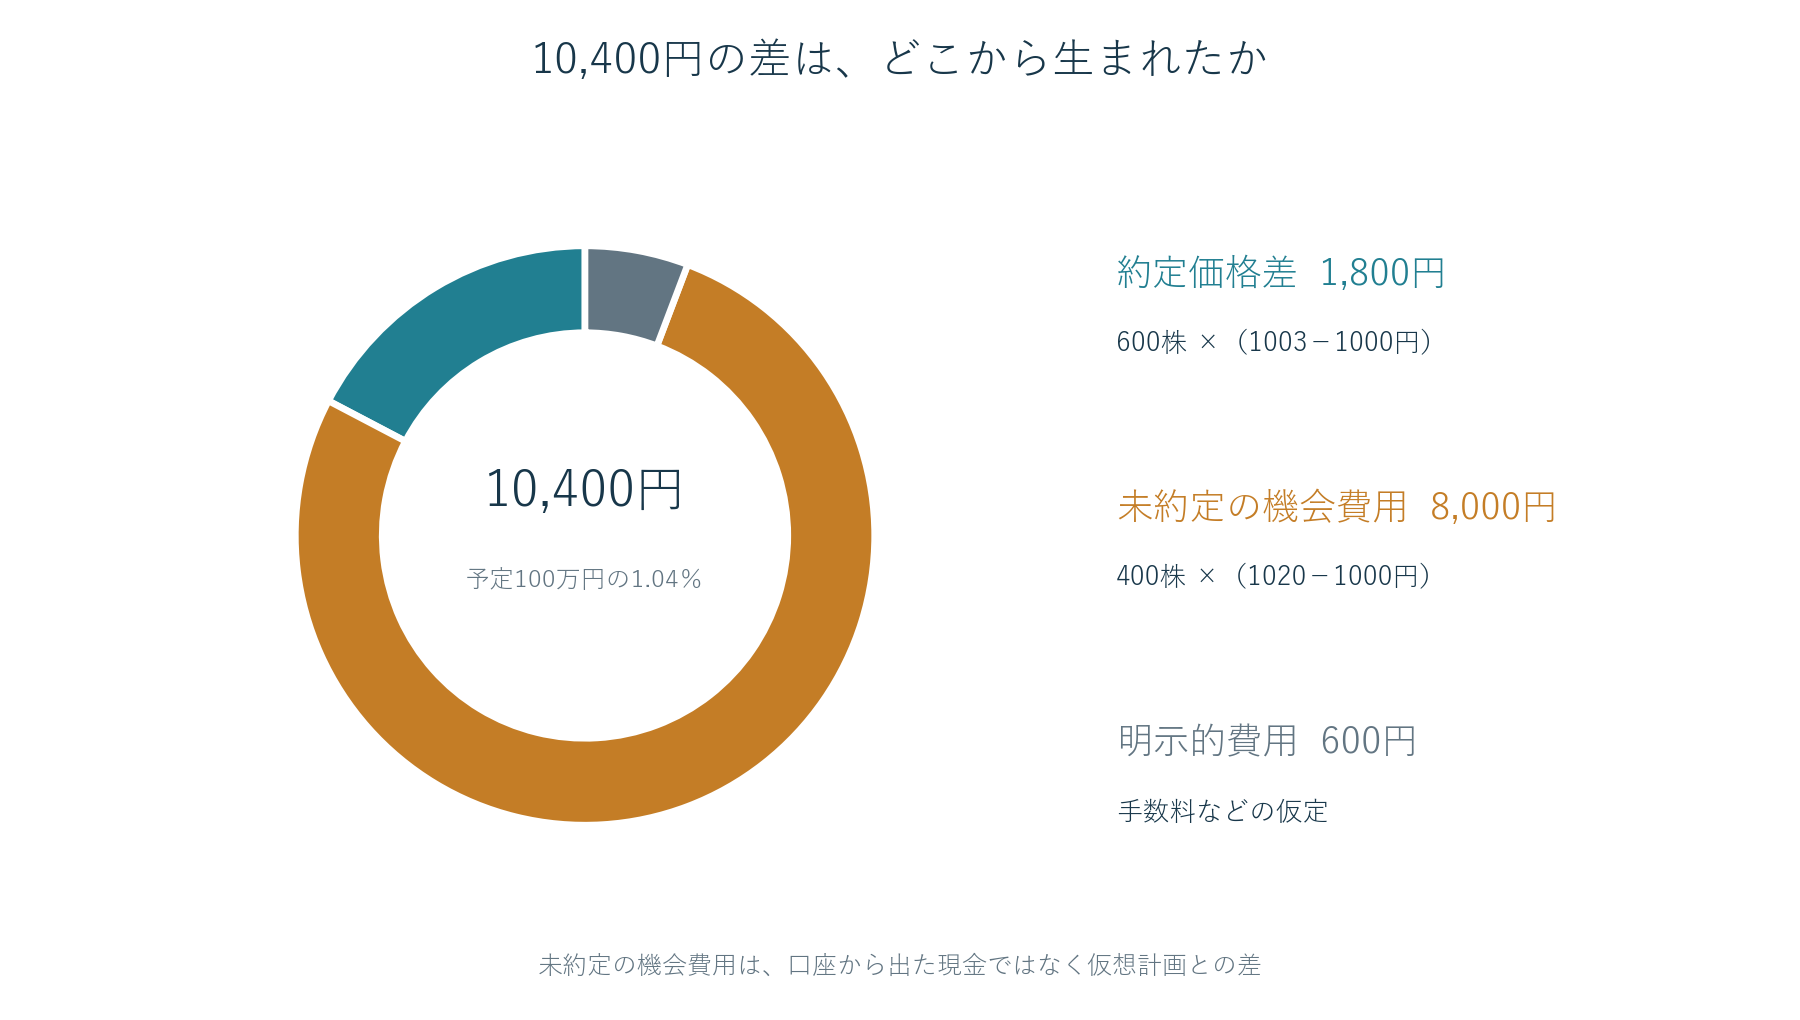
買い注文では、約定数量をq、平均約定価格をPとすると、ショートフォールはq×(P−P0)+(Q−q)×(PT−P0)+費用になる。最初が約定した部分の価格差、次が未約定部分の機会費用、最後が手数料などだ。複数回に分けて約定した場合は、各約定の数量と価格差の積を足し合わせればよい。
この例では600×3=1800円、400×20=8000円、明示的費用600円で、合計1万400円。予定取引金額は1000×1000=100万円なので、1.04%、ベーシスポイントでは104bpとなる。1bpは0.01%であり、104bpと104%を取り違えない。
割合の分母にも注意したい。約定した600株の取得金額で割ると、未約定を含む費用を約定分だけに負担させることになる。本稿では予定取引金額を基準にしている。異なる方法のレポートを比べるときは、分子の定義だけでなく分母も確認する。
価格が下がれば未約定は有利になる
終了価格が1020円ではなく980円だったらどうなるか。約定価格1003円、600株、費用600円は同じとする。全量を1000円で買った仮想ケースは2万円の評価損。実際の600株は600×(980−1003)−600=1万4400円の評価損なので、実際の方が5600円よい。
式でも1800+400×(980−1000)+600=−5600円となる。未約定の機会費用が−8000円に転じたためだ。「未約定は常に悪い」とは言えないし、「未約定なら費用ゼロ」とも言えない。この指標は執行判断と相場変動の結果を合わせて測るため、1件の負の値だけで優れた発注方法と判断しない。
急いだ注文と待った注文を公平に比べる
すぐ全量を成行で買う方法Aでは、1000株が平均1004円、費用1000円で約定したとする。ショートフォールは1000×4+1000=5000円。先ほどの待つ方法Bは1万400円だったので、終了価格1020円の例では、平均約定価格が1円高いAの方が計画との差は小さい。
一方、終了価格980円ならBは−5600円でAよりよい。平均約定価格だけを見るとBを常に高評価してしまうが、全数量を実行したか、価格がその後どちらへ動いたかで結果が変わる。個々の結果ではなく、同じ条件のシグナルを多数集め、上昇・下落双方を含めて比較する必要がある。
実際には、急いで買うほど市場インパクトが大きくなる場合があり、待つほどその間の価格変動にさらされる。Interactive BrokersのArrival Price解説も、執行を急ぐ度合いと市場への影響、所要時間の関係を説明している。ただし、特定のアルゴリズムを使えば基準価格で必ず買えるという意味ではない。
VWAPより安いのに計画には負けることがある
その日の出来高加重平均価格、VWAPが1010円で、平均1003円で買えたなら、VWAP比では7円よい。しかし1000円で買うと判断した時点から見れば、約定分は3円不利になっている。どちらの数字も間違いではなく、比較対象が違う。日中の平均に対する執行評価と、売買判断からの遅れや未達成を含む評価を混ぜない。
「今日はVWAPに勝った」という表現で全体の成績を説明し切れない理由もここにある。シグナルが出た直後に価格が上がりやすい戦略なら、日中平均まで待つこと自体が利益を失う可能性がある。長期間かけて売買する大きな注文なら、即時全量約定という仮想基準が実行困難な場合もある。指標は万能の採点表ではなく、どこで差が生まれたかを調べる道具だ。
売り注文では符号が逆になる
売りでは高く売れれば有利なので、価格差はP0−P、未約定の機会費用はP0−PTとする。1000円で1000株売る計画が600株を997円で売却、終了価格980円なら、約定部分の不利は1800円、売れ残った400株の機会費用は8000円。買いの例と同じ合計になる。
買いと売りを同じ符号の式で集計すると、良い執行と悪い執行が逆転する。最初は円額で計算し、結果を直感で確かめてからbpへ換算する。手数料、取引税、借株費用、金利などをどこまで含めるかは対象期間に応じて決め、別列に分けると二重計上を避けられる。
個人の売買記録へ組み込む手順
記録表には、注文ID、売買方向、意思決定時刻、基準価格、予定数量、各約定価格と数量、費用、終了時刻、終了価格を残す。途中で投資判断そのものが変わり数量を減らした場合は、その変更時刻と理由も記録する。当初から1000株買う意図がなかったのに後から1000株を仮想数量へ設定してはいけない。
評価終了時刻は、発注から10分後、注文取消し時、当日引けなど、戦略に合うものを先に選ぶ。何日も後の最高値を使うと、発注の巧拙よりその後の相場が支配する。日をまたぐ注文では、途中までの執行と判断変更を切り分け、未約定の評価がいつ終わるかを明示する。
集計では平均だけでなく中央値、悪い側の大きな値、約定率、注文数量の大きさも並べる。少額注文が多数よくても、1回の大口注文で大きく失えば円額の成績は悪くなる。1注文を同じ重みで見る結果と、予定金額で重み付けした結果を両方確認すると、自分がどの場面で費用を払っているかが見えてくる。
発注の遅れと執行そのものを分ける
意思決定価格1000円に対して、注文到着時の基準価格が1002円、平均約定価格が1003円だったとする。約定した600株の1800円の価格差は、判断から到着までの1200円と、到着から約定までの600円に分けられる。600×(1002−1000)+600×(1003−1002)=1800円という関係だ。
この分け方なら、注文ボタンを押す前の遅れが大きいのか、市場に出してからの執行が悪いのかを見やすい。ただし遅延費用を予定1000株に対して計算する別の分解方法もある。後者を使うなら未約定の機会費用も到着価格基準へ組み替える必要があり、二つの方式を混ぜると二重計上する。本稿の簡易分解は約定分を分割し、未約定分は意思決定価格を基準に保つ。
数値が悪い原因を発注方法だけに帰さない
好材料の直後に買いシグナルが出る戦略は、価格が動く方向へ注文するため、ショートフォールが大きくなりやすいことがある。それでも最終的な戦略損益がプラスなら、ある程度の執行費用は利益機会を得るために必要だったかもしれない。反対に相場が下がったため指値が安く成立しただけなら、執行指標がよくても売買全体は損失になり得る。
そこで注文の評価と投資判断の評価を別に表示する。注文は意思決定価格に対する差、戦略は実際の取得価格から最終決済までの費用控除後損益で測る。良い執行を目指してシグナルが有効な時間を過ぎるまで待てば、目的を取り違える。どれだけ待てるかは、戦略の利益が発生する時間幅から考える。
価格改善の比較では市場環境をそろえる
方法Aを平穏な日の大型株で、方法Bを決算直後の小型株で試して、平均コストだけを比べても発注方法の差とは限らない。注文金額、通常の売買代金に対する割合、スプレッド、時間帯、価格変動の大きさで層別する。似た条件の注文を比較し、それでも違いが残るかを調べる。
さらに、同じ銘柄の似たシグナルを何度も使うと結果が相関する。100件の注文があっても全て同じ日に集中していれば、100個の独立した実験とは言えない。集計期間を変える、日単位でもまとめる、未使用期間で試すといった確認を組み合わせる。サンプルを増やすときも、有利だった記録だけを保存しないことが前提になる。
改善対象は「手数料の安さ」から、判断してから発注するまでの遅れ、注文量、待つ時間、未約定の扱いまで広がる。まずは過去の数件で仮想損益と実際の損益の差が分解式と一致するか確かめ、その後に注文ルールごとの成績を比較したい。
参考:CFA Institute「Implementation Shortfall」、Interactive Brokers「ArrivalPrice」。本文の金額・取引条件は独自の説明用例。
コメント