バックテストのプロフィットファクターが2.0なら、利益合計は損失合計の2倍ある。しかし、その利益の大半がたった1回の取引から生まれていたら、同じ成績を期待して資金を増やしてよいだろうか。高い数値の裏にある取引分布を見ないと、再現性と偶然を取り違える。
本稿では、30取引でPF2.0という架空の結果を使い、最大利益への依存、売買コストへの感応度、取引量の違い、再標本化の限界を順に確認する。大勝ちを全て異常値として捨てるのではなく、何が成績を支えていて、その機会を実運用でも取れるかを調べるのが目的だ。

PF2.0と勝率は別の指標
プロフィットファクター(PF)は、プラスの取引損益の合計を、マイナスの取引損益の絶対値合計で割った値だ。利益40万円、損失20万円ならPFは2.0、差引損益は20万円。利益の回数を取引総数で割る勝率とは違い、少ない大勝ちで高いPFになることもある。
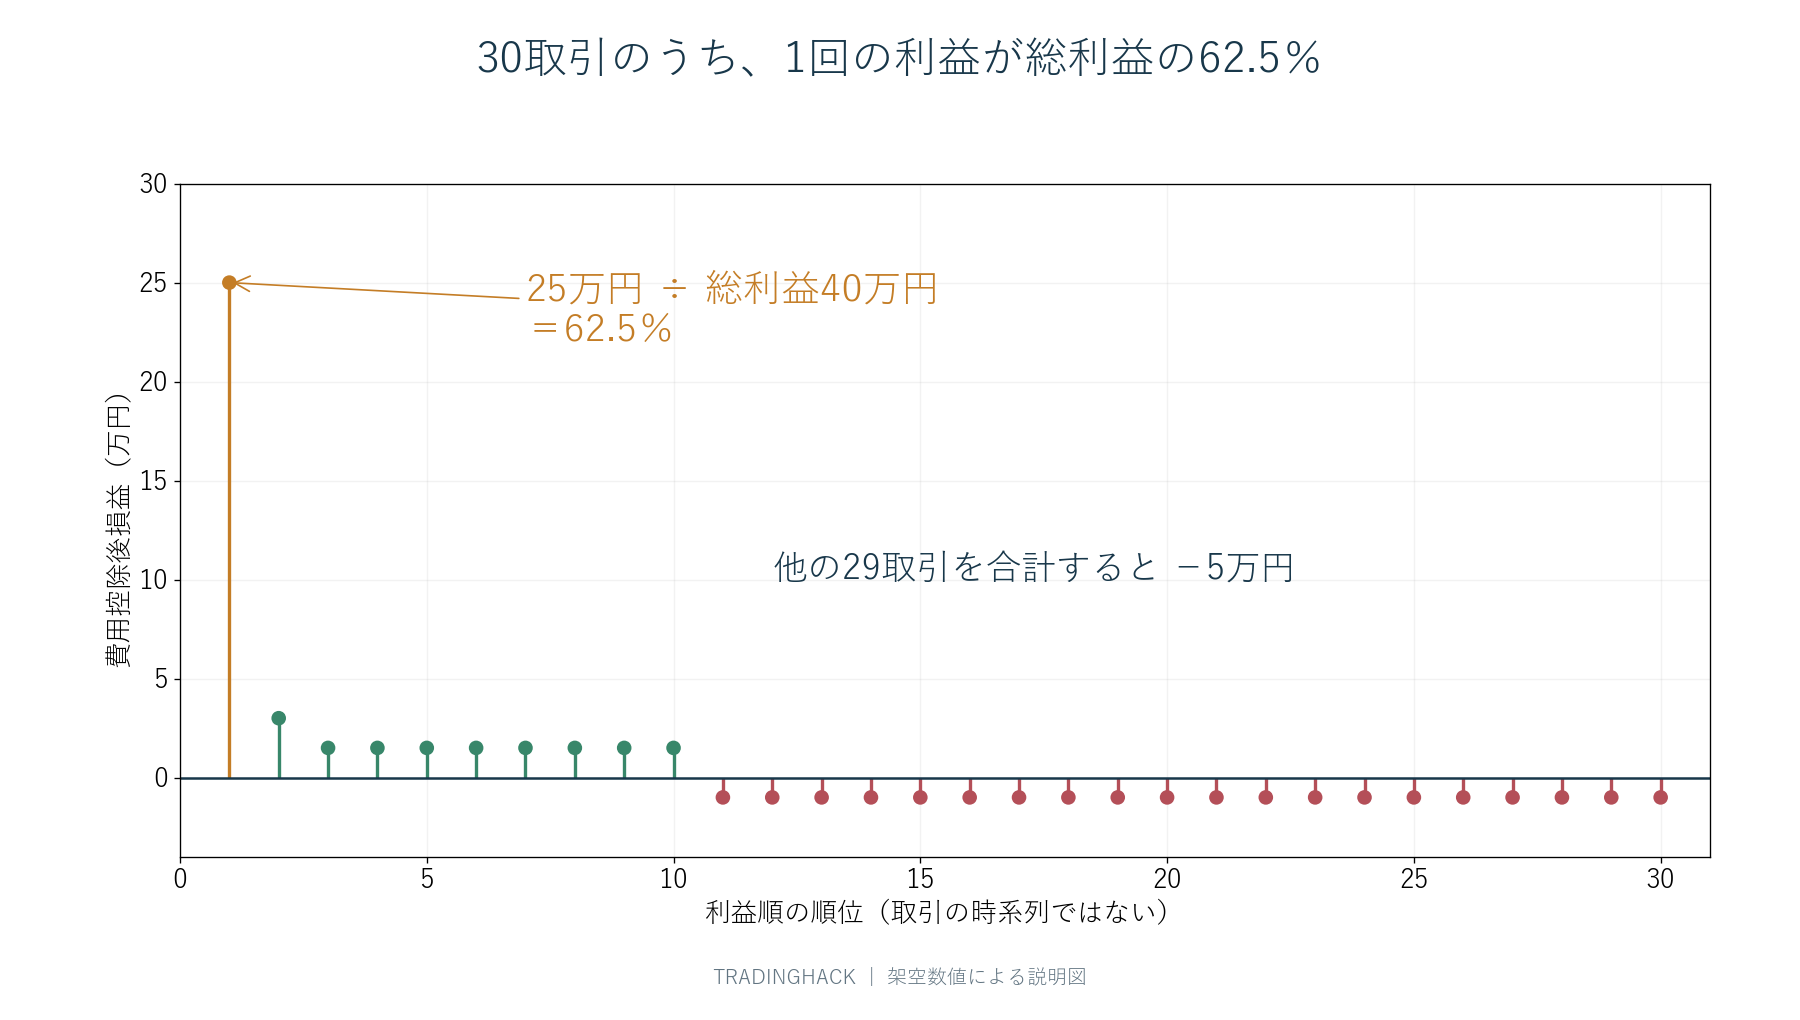
以下の30取引を考える。勝ちは10回で、25万円が1回、3万円が1回、1万5000円が8回。負けは1万円が20回。利益合計は25+3+12=40万円、損失は20万円、勝率は10÷30=約33.3%だ。この低めの勝率でもPF2.0になる。
ここでは全ての損益を実際の手数料などを控除した後の値とする。費用前と費用後のPFを混ぜない。負けが一度もない小さな標本では分母がゼロとなり、PFは通常の有限値として計算できない。「無限大だから最強」と評価するのではなく、まだ損失側の性質を観測できていないと読む。
最大利益を外すとPFは0.75になる
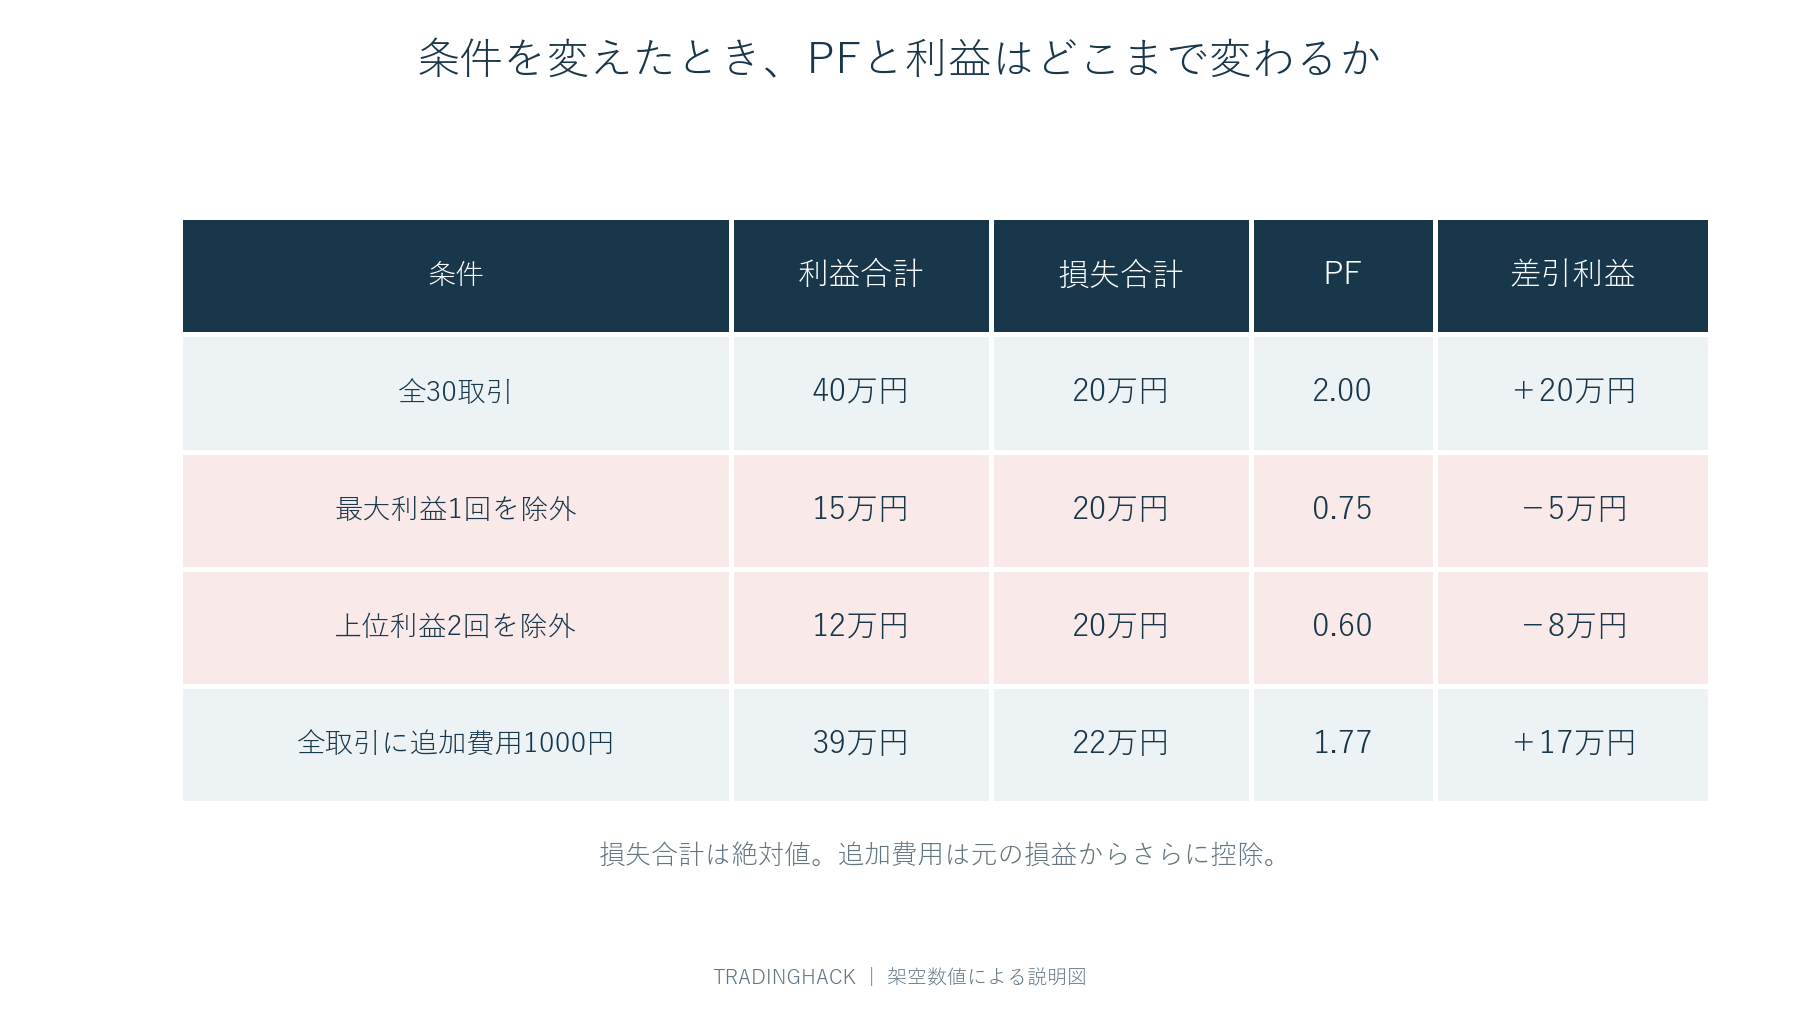
25万円の1回を外すと、残る利益は15万円、損失は20万円。PFは15÷20=0.75で、差引損益は−5万円に変わる。この分析は、25万円が偽物だと主張するものではない。その取引がなかった場合、成績の結論がどれほど変わるかを測る感度分析である。
最大利益1回の総利益に対する割合は25÷40=62.5%。差引利益20万円に対する割合は25÷20=125%となる。後者が100%を超えるのは計算ミスではなく、それ以外の取引全体が赤字だからだ。「最大取引の寄与」という表記だけでは分母が分からないので、総利益比か純利益比かを明記する。
上位2回を外すと残る利益は12万円となり、PFは0.60になる。反対に最大損失を外した場合は、利益40万円、損失19万円で約2.11。勝ちを除く場合だけでなく、負けを除く場合も並べると、分布の片側への依存が見えやすくなる。都合の悪い負けだけを「例外」として削除してはいけない。
トレンドフォローの大勝ちは切り捨てればよいのか
そう単純ではない。小さな損切りを繰り返し、まれな大きなトレンドで利益を作る手法では、利益が一部に集中すること自体が設計の一部になり得る。最大利益を除いたら赤字という事実だけで、優位性がないと証明されたわけではない。
調べるべきなのは、その大勝ちが想定したルールから自然に生まれたかだ。実運用でも持ち続けられる出口条件だったか、当時の流動性で同じ数量を保有できたか、取引停止や窓開けを楽観的に処理していないか。大勝ちの直前にだけ都合よくパラメータが変わっていないかも確認する。
さらに同種の機会が別の年、別の銘柄群、別の相場局面にもあるかを見る。一つの歴史的イベントにしか収益がないなら、次に同じような機会が来るまでの費用と待ち時間を考えなければならない。再現を保証する根拠にはならなくても、何に依存しているかを言語化できる。
1取引1000円の追加コストでPFはどう変わるか
現在の費用控除後損益に、実運用でさらに1取引1000円のコストが増えると仮定する。勝ち10回の利益合計は1万円減って39万円、負け20回の損失合計は2万円増えて22万円。PFは39÷22=約1.77、差引利益は17万円になる。この例では小さな勝ちも1000円を上回るため、勝敗の分類は変わらない。
利益500円の取引がある場合は、1000円の追加費用で損失500円へ変わる。利益合計から費用を一括で引くだけでは正しく計算できず、各取引の費用控除後損益を再分類する必要がある。取引回数が多く利幅が薄い手法ほど、この境界の移動が影響する。
コストは一定額とは限らない。数量に応じた手数料、売買代金に対する割合、時間帯ごとのスプレッド、注文量による滑りを区別する。大勝ちの取引だけ大きな数量を使っているなら、その1回にも大きなコストがかかる可能性がある。平均値だけでなく、流動性が悪い日の条件を置いた評価も必要になる。
円のPFがよくても、R換算では違う結果になる
Rは、各取引で当初計画した損失予算を1単位とする表し方だ。1万円を失う想定の取引で2万円利益なら+2R。建玉量を変えている戦略では、円の損益だけでは売買ルールの性能と資金配分の効果が混ざるため、R換算を補助的に使える。
先ほどの25万円の利益だけは初期損失予算10万円、残る29取引は各1万円だったとする。大勝ちは+2.5R、他の勝ち9回の合計は+15R、負け20回は−20R。Rベースの利益合計と損失合計の比は17.5÷20=0.875だ。円のPF2.0との差は、最大利益の取引に大きな損失予算を配分したことから生じる。
Rベースの比率が円のPFより正しい、と一律に決めるものではない。資金配分も手法の一部であり、良い機会に大きく張るルールが再現可能なら意味がある。ただしその配分を結果を見た後で決めていたなら検証は不適切だ。円の結果、Rの結果、建玉量を決めた規則をセットで確認する。
ブートストラップで何が分かるか
30取引から重複を許して30件を引き直し、損益やPFを何度も計算する方法を再標本化、ブートストラップと呼ぶ。最大利益の取引が選ばれない試行も、2回以上選ばれる試行もある。最大利益1件が一度も選ばれない確率は、独立に引く単純な設定なら(29÷30)の30乗で約36.2%となる。
その試行では、最大利益を含む元の標本とは印象が変わり得る。ただし「将来36.2%の確率でその大勝ちが来ない」と解釈してはいけない。これは元の30件を一定の方法で引き直した計算上の確率であり、実際の相場の発生確率を推定し切ったものではない。
また取引が同じトレンドや同じ日に集中していれば、30件を独立とみなす前提が弱い。同じ局面の取引を一つずつばらばらに引くと、実際の連敗や利益集中を薄めることがある。日・週・イベント単位のまとまりで引き直す方法も検討できるが、十分なブロック数がないと不確実性は大きい。回数を1万回に増やしても、元データにない危機や構造変化は生成できない。
何件あれば信用してよいのか
「100件あれば十分」という万能の基準はない。100件が一つの上昇相場に集中している場合と、複数の相場環境をまたぐ場合では情報の量が違う。同じ銘柄を同日に分割して10回約定させ、それを10取引と数えると、独立した10回の機会があったように見えてしまう。
一つの売買判断から生じた分割約定は原則として同じトレードへまとめ、その後で約定品質を別に評価する。デイトレードと数週間保有する取引を混ぜる場合も、資金拘束期間と重複保有を確認する。高いPFでも回転が極端に遅い、最大損失が大きい、同時保有の損失が集中する、といった問題は別に残る。
資金を増やす前の評価表
評価表には、費用控除後PF、差引利益、勝率、取引数、最大利益の総利益比、最大利益を外したPF、コストを増やしたPF、最大ドローダウンを並べる。必要ならR換算と水面下期間も加える。良い指標を一つ選ぶためではなく、どの仮定を変えると成績が崩れるかを把握するためだ。
大勝ちを半分だけ取れたケースも試す
最大利益を丸ごと外す以外に、利益の半分しか実現できなかった場合を調べると、運用上の弱点が見える。25万円の利益が12万5000円に減り、他の取引は同じなら、総利益は27万5000円、損失20万円でPF1.375、差引利益7万5000円となる。全く取れないケースと全額取れるケースの中間だ。
なぜ半分になるかも具体化したい。数量を半分にした、途中で利確した、システム停止で入り直した、部分約定で予定数量を持てなかった、など原因によって対処が違う。結果をよくするために仮定を選ぶのではなく、実運用で起き得る失敗を売買履歴に適用して耐性を調べる。
取引順序が変わってもPFは同じだが、資金曲線は変わる
固定の円損益30件を単に並べ替えるだけなら、総利益と総損失は変わらずPFも2.0のままだ。しかし20回の1万円損失が先に続く場合と、大勝ちが先に来る場合では、途中の残高と心理的な負担が違う。最低必要資金や最大ドローダウンを評価するには、順序の情報が必要だ。
口座残高の一定割合を各取引へ配分する手法では、順序の変化に伴って円換算の損益も変わり得る。固定円額の履歴をそのまま並べ替えるシミュレーションと、リターンやRを並べ替えて各時点の残高から数量を再計算するシミュレーションは別である。どちらを使ったかを示さず、最悪残高だけを比べない。
利益が集中する銘柄・日付をまとめて外す
最大の1取引だけを見ると、同じ材料で同日に利益を出した複数銘柄への依存を見逃す。例えばAI関連の一斉上昇で5銘柄が勝った場合、5回の独立した成功というより、一つの市場要因が利益を作った可能性がある。日付、業種、材料、相場方向のタグを付け、同じグループの利益を外した場合も調べる。
この分析で特定の年を外すと赤字になるなら、その年の相場条件を言語化する。高ボラ、強い上昇トレンド、特定の制度変更など、ルールが機能する条件を説明できるかが重要だ。ただしタグやグループを無数に試して、都合のよい説明だけを残すことも過剰最適化になる。検証前に少数の分類を決め、未使用期間で確かめる。
その上で、まだ調整に使っていない期間や小さな実取引で確かめる。最大利益への依存が強いなら、その機会を取り逃したときにどれくらい損失と待ち時間を抱えるかを資金計画へ反映する。PF2.0という見出しの数字より、利益を作った取引を実際に再現できる条件の方が、次の判断に役立つ。
再標本化の方法の参考:NISTのブートストラップ解説。本文の取引分布、感度分析、数値例は独自に作成したもの。
コメント