先物のチャートでは買値より上で終わったのに、取引明細では当日の現金が減っている。こうしたとき、すぐに計算ミスと決めつけるべきではない。チャートの終値、取引所の清算値、自分の約定価格が、それぞれ別の数字になっている可能性がある。
先物取引では、最終的な売買差益だけでなく、途中で発生する現金の受払いを理解することが重要だ。含み益がある取引でも、必要な時刻に必要な通貨の現金がなければ、保有を続けられない場合がある。ここでは線形の価格型先物を架空の条件で考える。

終値と清算値は何が違うのか
最終約定値は、その集計範囲で最後に成立した取引の価格である。一方、清算値は取引所等が定める方法で算出する評価の基準価格だ。一定時間帯の取引や気配、関連限月の価格などが使われる場合があり、商品ごとに算出方法は異なる。
CMEの資料でも、最終取引価格と清算価格は別項目として扱われ、先物の日々の時価評価による受払いが説明されている。「最後に売買された価格だから、その値が必ず当日の値洗いに使われる」とは限らない。画面の列名とデータ仕様を確認することが出発点になる。
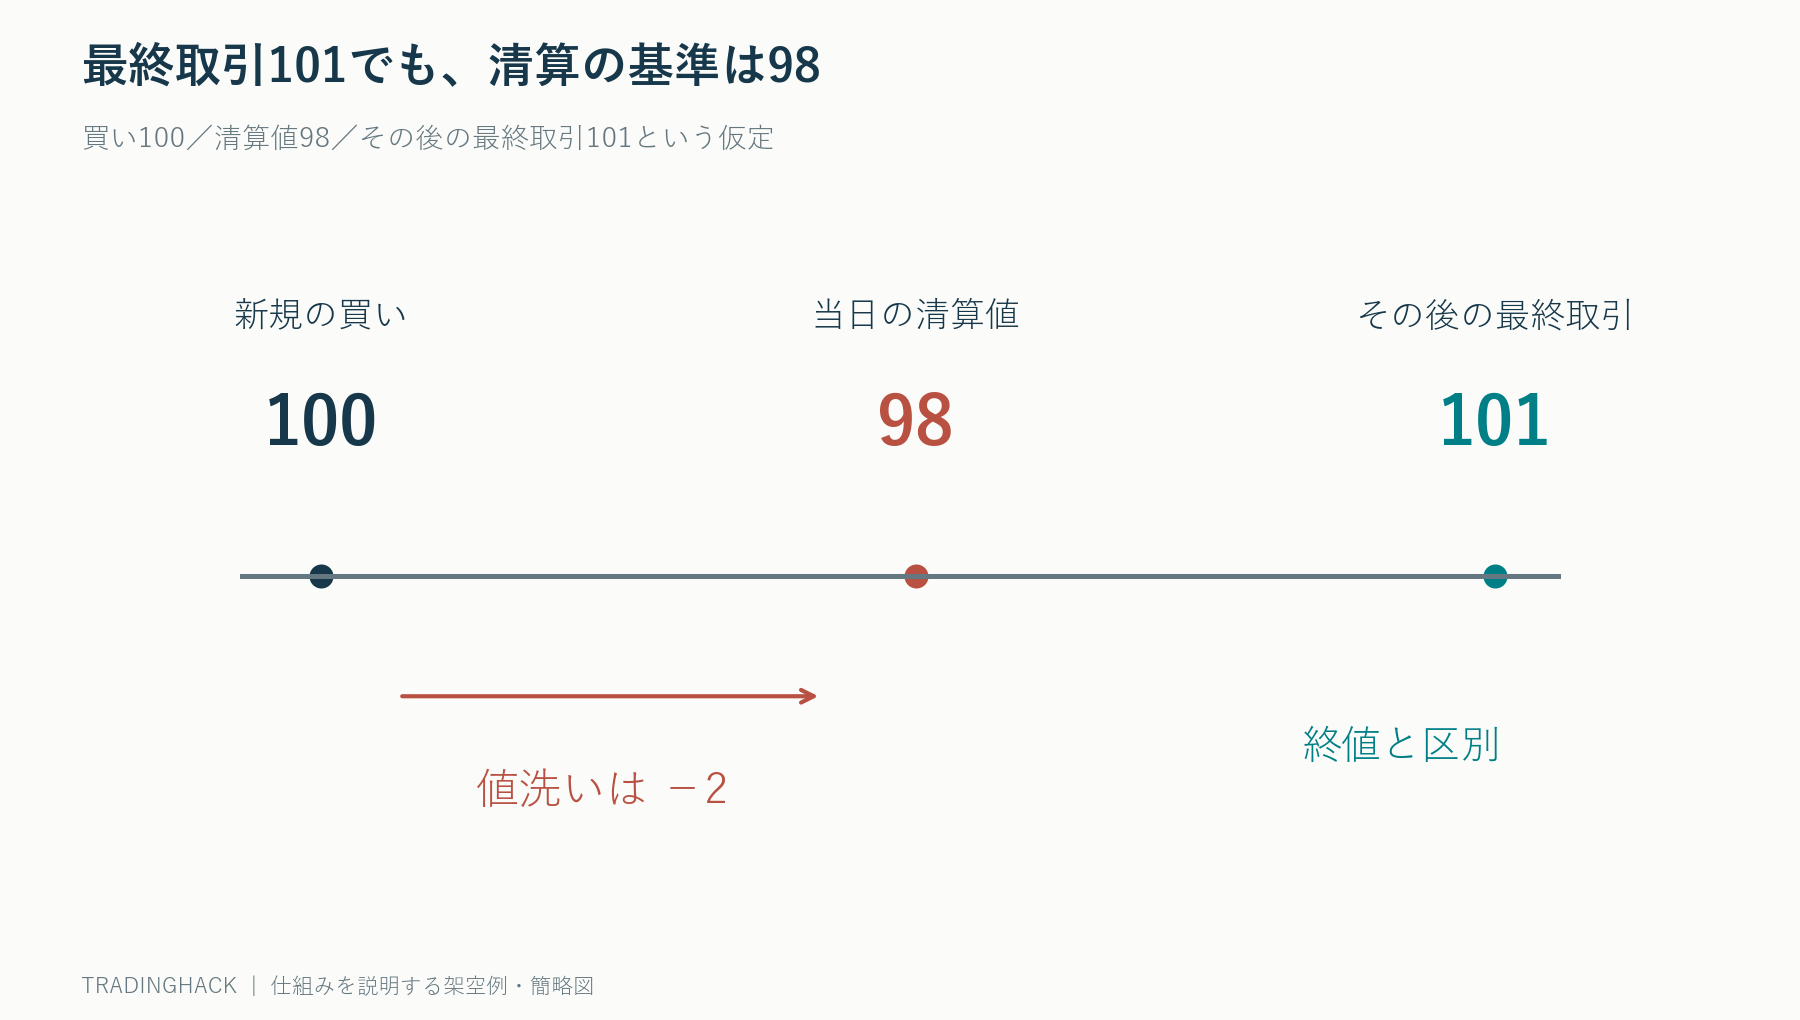
買値100、清算値98、最後の取引101という例
1ポイント当たり1000円の架空先物を、100で1枚買ったとする。当日の清算値が98、清算値算出後の最後の取引が101だった場合、最初の日の清算値までの損益は(98−100)×1000=−2000円になる。
最後の取引価格101で見れば買値から1000円の利益だが、日々の受払いの基準が98なら、当日の清算計算は2000円の損失になる。この差は追加の謎の手数料ではない。異なる時刻・用途の価格を比較しているために起きる。
翌日の損益は前日の清算値からつなぐ
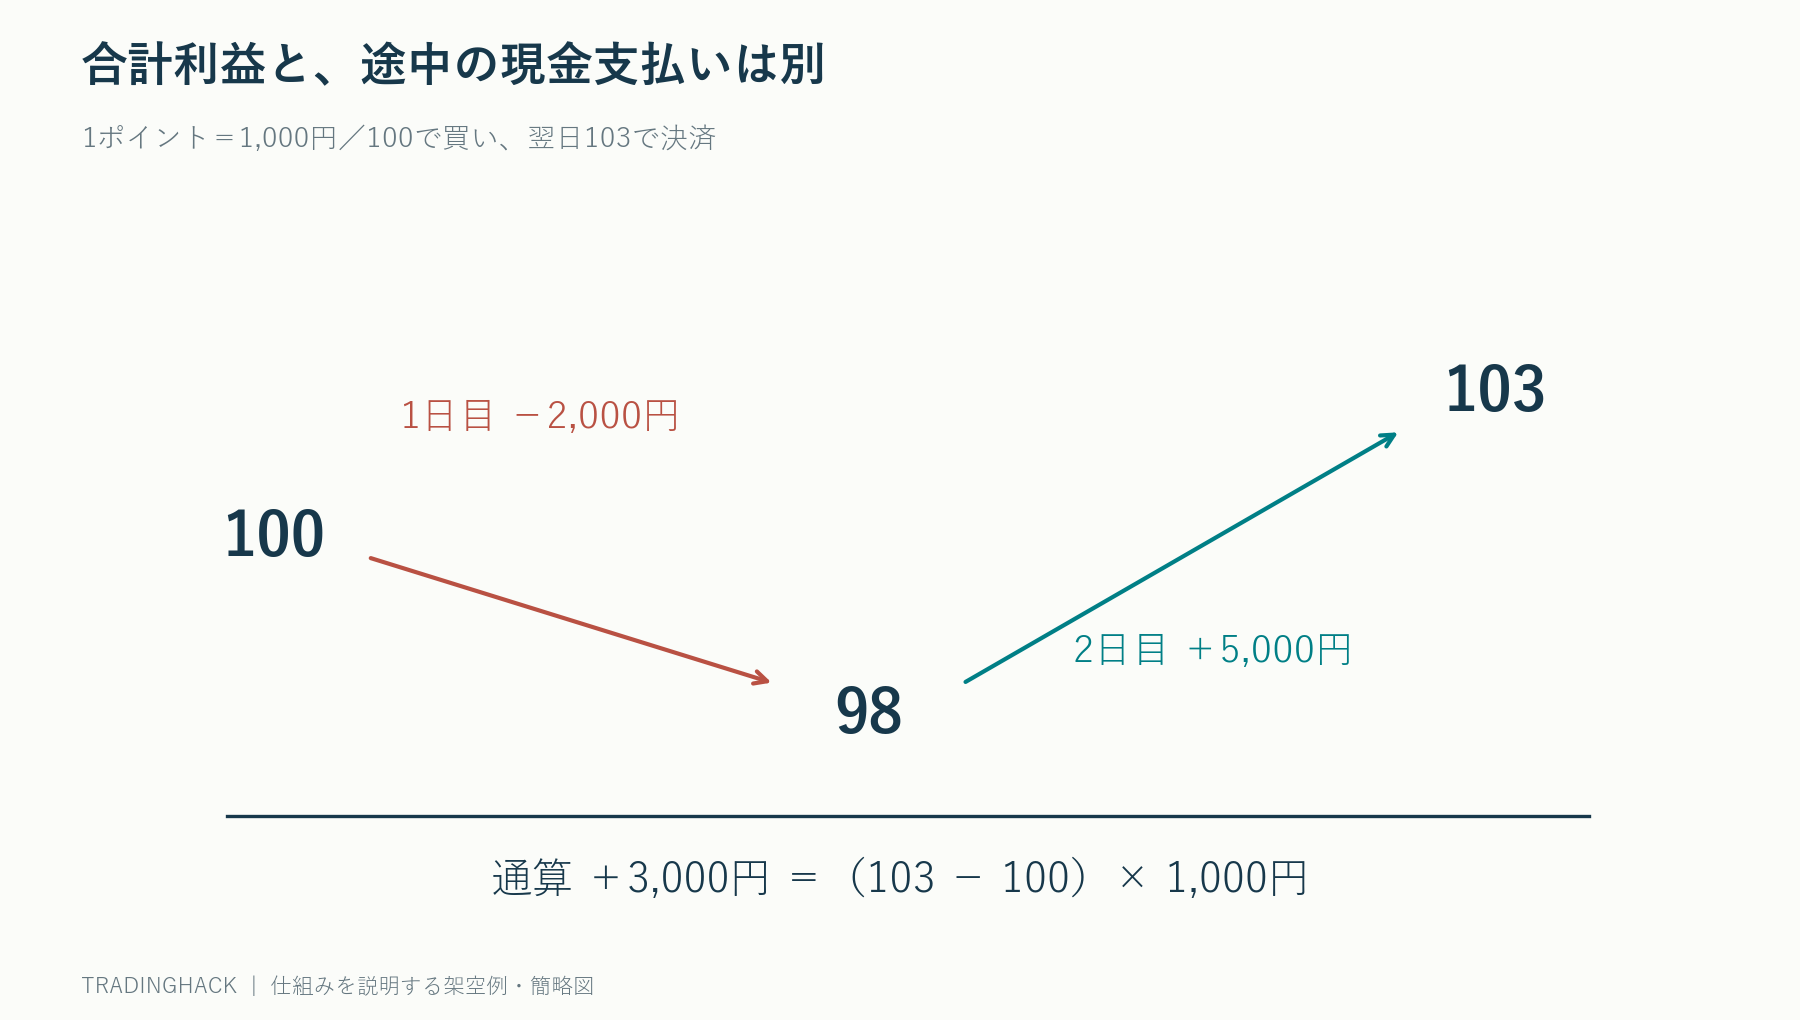
その建玉を翌日103で売って決済したとする。前日の清算値98から決済値103までの差は5ポイントなので、翌日の受払いに対応する損益は5000円となる。最初の日の−2000円と合わせれば3000円で、最初の買値100から売値103までの差と一致する。
毎日の値洗いは利益を増やしたり減らしたりする別の運用ではなく、損益を途中の区間へ分けて現金化する仕組みとして理解できる。実際の入出金時刻、証拠金への反映方法、端数処理、手数料は取引業者の仕様に従うため、この例の金額を実商品の明細へそのまま当てはめない。
値洗いと含み損益を二重に足さない
よくある誤りは、既に現金へ反映された値洗い損益と、当初の約定価格から計算した全期間の含み損益を、そのまま両方加算することだ。初日に−2000円を現金へ反映した後、建玉を103で評価するなら、追加評価の起点は98になる。
現金残高と未清算の損益を足して有効資産を作る場合、どこまで清算済みなのかを明確にする。業者画面には取引単位の通算損益と、清算後の未実現損益が同時に表示されることもある。列を合計する前に、それぞれが何を含むかを確認したい。
ポジションの損益と必要な現金は別の問題
現物を保有し先物を売るヘッジでは、現物の含み益と先物の損失がほぼ相殺される場面がある。しかし、現物の含み益が自動的に先物口座の現金へ変わるとは限らない。別口座にある資産なら、売却・送金・為替交換に時間がかかる。
例えば現物で30万円の含み益、先物で30万円の支払いが生じたとき、全体の経済的損益はおおむねゼロでも、支払いのための30万円は必要になる。相殺できるのは値動きであり、必ずしも口座間の決済手順ではない。ヘッジの設計には資金移動の経路も含める。
証拠金の増額と値洗い損を分ける
口座の余力が減る原因には、相場変動による損失だけでなく、必要証拠金の増額もある。前者は資産額を減らし、後者は原則として利用可能な余力を減らす。証拠金の差し入れが、その時点で全額費用として失われたという意味ではない。
仮に現金50万円、必要証拠金20万円なら単純な余力は30万円だ。そこへ値洗い損10万円が出て、必要証拠金も30万円へ増えれば、現金40万円に対して余力は10万円になる。余力は20万円減っているが、値洗いによる資産の減少は10万円である。実口座では追加の掛目や制限も確認する。
最終清算と毎日の清算を混同しない
毎日の清算値と、満期を迎えた契約の最終清算値は目的が違う。満期では特別な価格算出や現物受渡しが関係する商品もある。通常日の値洗いに慣れていても、満期日の処理が同じとは考えない方がよい。
現物受渡し型では、最終売買日だけでなく通知日など、保有を続けるうえで重要な日程が存在し得る。個人向け業者が独自に早い決済期限を設ける場合もある。取引所の契約仕様と利用業者の運用ルールを別々に確認し、どちらか一方だけで持越し可能日を判断しない。
夜間の価格と取引日の帰属をそろえる
夜間に売買される先物では、暦日と取引日が一致しないことがある。現地の取引日で集計された清算値と、日本時間の午前0時で区切ったチャートを比較すると、別の区間を同じ一日として扱ってしまう。
記録には約定時刻のタイムゾーン、取引日、清算日を分けて残す。夏時間がある市場では固定した時差だけで処理しない。ある日の値洗いを翌日の価格変化と照合して差額を探しても、日付の対応がずれていれば一致しない。計算式より先に、期間をそろえる必要がある。
速報値と確定値の更新にも注意する
配信される清算関連データには、速報・暫定・確定の区別がある場合がある。初回取得値で計算した帳簿と、後から確定した業者明細に差が出たときは、約定漏れだけでなく参照価格の版も確認する。
取得時刻、価格の種別、対象限月、訂正の有無を残す。修正が入ったら元データを黙って消すのではなく、どの日の何円が変わったかを履歴化する。日々の損益差をすべて「調整額」で埋めると、価格訂正と計算ミスを区別できなくなる。
外貨建て先物では通貨ごとに照合する
ドル建て契約の値洗いが100ドルでも、円換算額は為替の時刻によって変わる。最初から円だけで照合すると、先物価格の差と為替換算の差が混ざる。まず決済通貨で、価格差×乗数×枚数の計算が一致するかを確認する。
次に同じ換算基準で円へ変換する。実際にドル不足を補うため円を売った場合は、その両替費用も別に記録する。口座に十分な円があっても、決済通貨の不足が解消されるとは限らない。自動両替や外貨借入の扱いを知らずに運用すると、想定外の金利が生じる可能性がある。
途中で枚数を変えた日の計算例
前日から買い1枚を持ち、前日清算値が100、当日102で1枚追加し、当日清算値が101だったとする。乗数は引き続き1ポイント1,000円。持ち越した1枚には100から101までのプラス1,000円、新しく買った1枚には102から101までのマイナス1,000円が生じ、合計はゼロとなる。
当日末の2枚すべてに「101−100」を掛けると、プラス2,000円という誤った計算になる。前日からの数量と当日の新規数量では、出発点が違うからだ。最終数量だけを保存するログでは、この違いを再現できない。
さらに当日104で1枚を決済するなど、途中で数量が減る場合も、売買を含めて計算する必要がある。単純な線形契約では、前日の持ち越し数量を当日清算値へ評価した額に、当日売買の約定価格と当日清算値との差を方向付きで加える方法で検算できる。実際の明細との照合では、丸め規則や手数料の計上日も分ける。
最後の利益が同じでも必要な現金は違う
100で買い103で売る二つの経路を比較する。Aは清算値が101、102、103と進む。Bは90、95、103と進む。最終損益はどちらも1枚でプラス3,000円だが、Bでは最初に1万円の値洗い損を支払う場面がある。
その支払いを維持できなければ、103まで持ち続けるという結果には到達できない。バックテストで最終収益だけを見ると、この資金繰りの差を見落とす。最大含み損に加えて、実際の受払い時刻までに必要となる現金と、必要証拠金の変化を時系列で確認する。
他の資産を売れば補える場合も、売却代金が使える時刻と先物口座への反映時刻は同じとは限らない。休日、通貨、送金締切が重なると、資産はあってもその時点で使える資金がない状態になる。余力の計算には金額だけでなく、使える時刻を付ける必要がある。
受払い明細に差が出たときの調べる順番
まず契約と限月を確認し、次に前日数量と当日約定を照合する。それでも合わなければ清算値の種類と訂正履歴、乗数、端数処理を調べる。最後に手数料や外貨換算など、価格差以外の項目を加える。この順番なら、一つの誤差を別の誤差で相殺してしまうことを避けやすい。
例えば100円の差を為替だと決めつけて調整欄へ入れる前に、1枚の追加約定が欠けていないかを確認する。差額が小さいことは、計算が正しい証拠にはならない。未解決の差を残した日は、原因と対象日を明記して翌日の残高へつなぐ。
一枚の照合表に残す項目
口座の入出金も独立した列へ分ける。追加入金で残高が戻ったことを売買益と数えたり、出金で残高が減ったことを値洗い損と数えたりしないためだ。前日残高に受払いと入出金を加え、費用を引いて当日残高へつながるかを最後に確認する。この残高の橋渡しができれば、損益と資金移動を混同せずに済む。
取引日、契約・限月、前日枚数、前日清算値、当日の売買、当日清算値、乗数、値洗い額、手数料、必要証拠金、余力を並べる。取引のない日も行を作り、清算値が動けば現金受払いが生じることを確認する。
同じ日に新規と決済が複数ある場合は、一つの平均価格だけに頼らず各約定を追う。売買方向と数量を保ったまま区間損益へ分け、最後に口座明細と照合する。先物の損益を管理するとは、チャートの終点を見ることではなく、清算のたびに現金がどう移ったかを再現できるようにすることである。
コメント