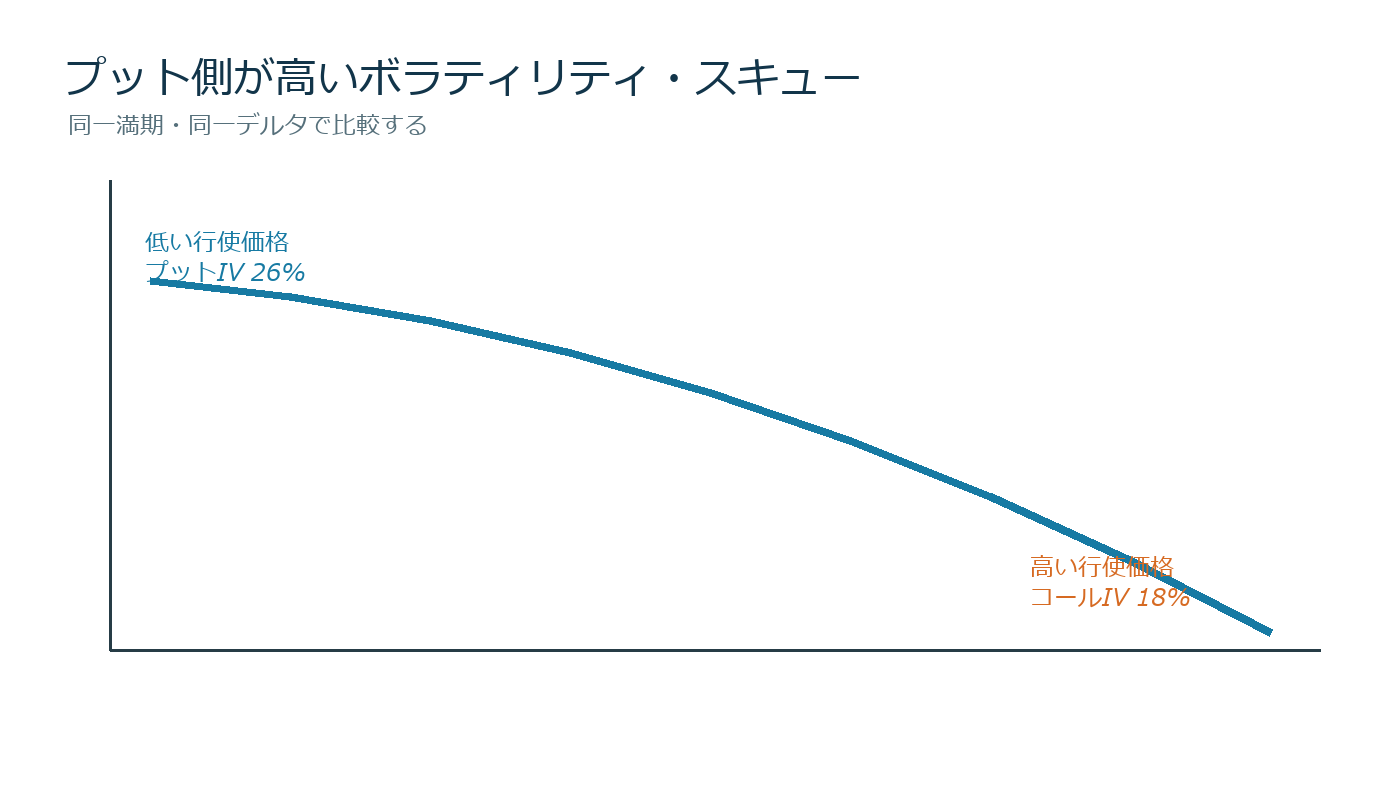
指数が4万円、3カ月物ATMのIVが20%でも、10%下のプットが26%、10%上のコールが18%ということがある。同じ原資産・満期でもIVが横一列にならない形をスキューと呼ぶ。

価格ではなくIVへ変換して比較する
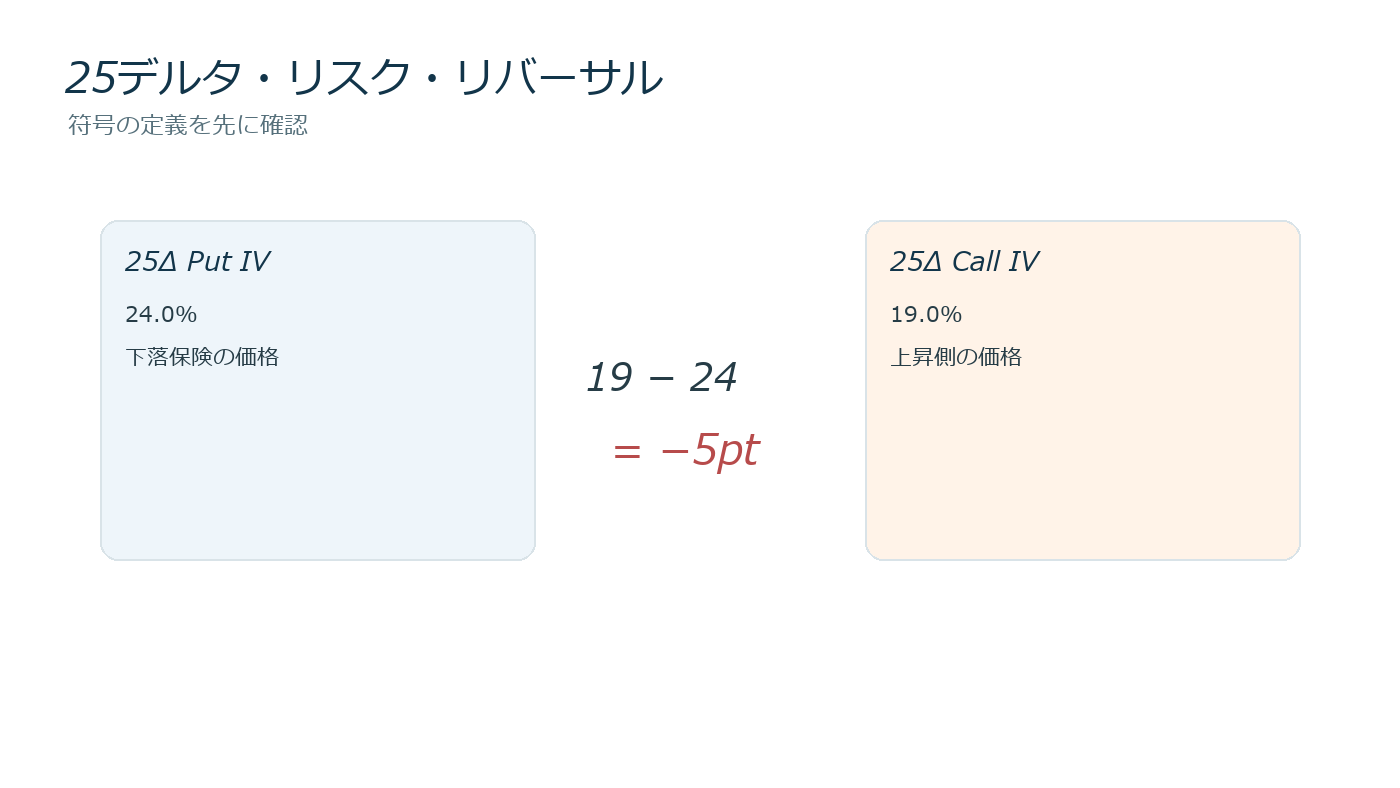
プット価格とコール価格は行使価格が違えば単純比較できない。理論価格から逆算したIVを同じデルタや同じマネーネスで並べる。25デルタ・プットIVが24%、25デルタ・コールIVが19%なら、プット側が5ポイント高い。
この差を方向付きで表す代表指標がリスク・リバーサルだ。定義の符号はデータ提供元により異なるため、「コールIV−プットIV」か逆かを必ず確認する。前者なら19−24=マイナス5ポイントで、下落保険が相対的に高い。
高いプットは暴落予言とは限らない
機関投資家の継続的なヘッジ需要、急落時のジャンプリスク、ディーラーの在庫制約が保険料を押し上げる。スキュー拡大は警戒の証拠にはなるが、下落時期や方向を単独で当てる指標ではない。
満期とイベントを揃える
1週間物と3カ月物を混ぜると、決算・会合・選挙など特定日の保険料を誤読する。比較は同一満期で行い、ATM水準、指数価格、金利、配当見込みも記録する。前日比を見る場合は、デルタ固定と行使価格固定で結果が変わる点にも注意する。
売買へ使う前の確認
「プットIVが高いから売る」は、頻繁な小利益とまれな巨大損失を交換する取引になり得る。最大損失、証拠金増加、流動性、早期行使、IV上昇と原資産下落の同時発生をストレス計算する。単独売りではなくスプレッドで損失を限定する場合も、約定幅と満期時の損益折れ線を先に作る。
カレンダー方向にも分解する
1カ月物のプットIVが30%、3カ月物が24%なら、短期イベントへの保険需要が集中している可能性がある。しかし年率換算IVの大小だけでは、プレミアム総額や損益分岐点は分からない。満期までの日数を使って実際の価格へ戻す。
イベント通過後には原資産が予想方向へ動いてもIV低下でオプション価格が下がる場合がある。方向、スキュー、期間構造の三つを分け、どの要因へ賭ける取引かを言葉にする。
ストレス表を作る
原資産がマイナス5%、マイナス10%、プラス5%、IVが各ケースでプラス10ポイント・不変・マイナス5ポイントとなる損益表を作る。満期損益だけでは途中の証拠金や評価損を捉えられない。
流動性の低い遠い行使価格は理論上魅力的でも、買値と売値の差が大きい。ミッド価格で検証せず、買いは売気配、売却は買気配を用いる。複数レッグは同時成立できる注文機能の有無も確認する。
実務チェックリスト
- 同一満期・同一デルタでの比較
- リスク・リバーサルの符号定義
- ATM IVと期間構造
- 買値と売値を使った実コスト
- IVと原資産を同時変化させた損益
- 満期前に必要となる証拠金
25デルタ差が前日の3ポイントから6ポイントへ拡大しても、プットIV上昇かコールIV低下かで意味が違う。両レッグの水準と原資産の変化を別々に記録する。
記録は売買前の予測値と売買後の実績値を分ける。後から説明を書き換えず、想定と実績の差を次回の数量・条件へ反映する。単一指標だけで発注せず、価格、数量、時間、流動性、最大損失を一つの取引計画として管理する。
コメント