同方向へ上昇する二銘柄は相関0.9でも価格差が拡散し続けることがある。
共和分は単独の売買シグナルではない。価格、数量、時間、費用を同じ時点で揃え、観測可能な仮説へ変える必要がある。

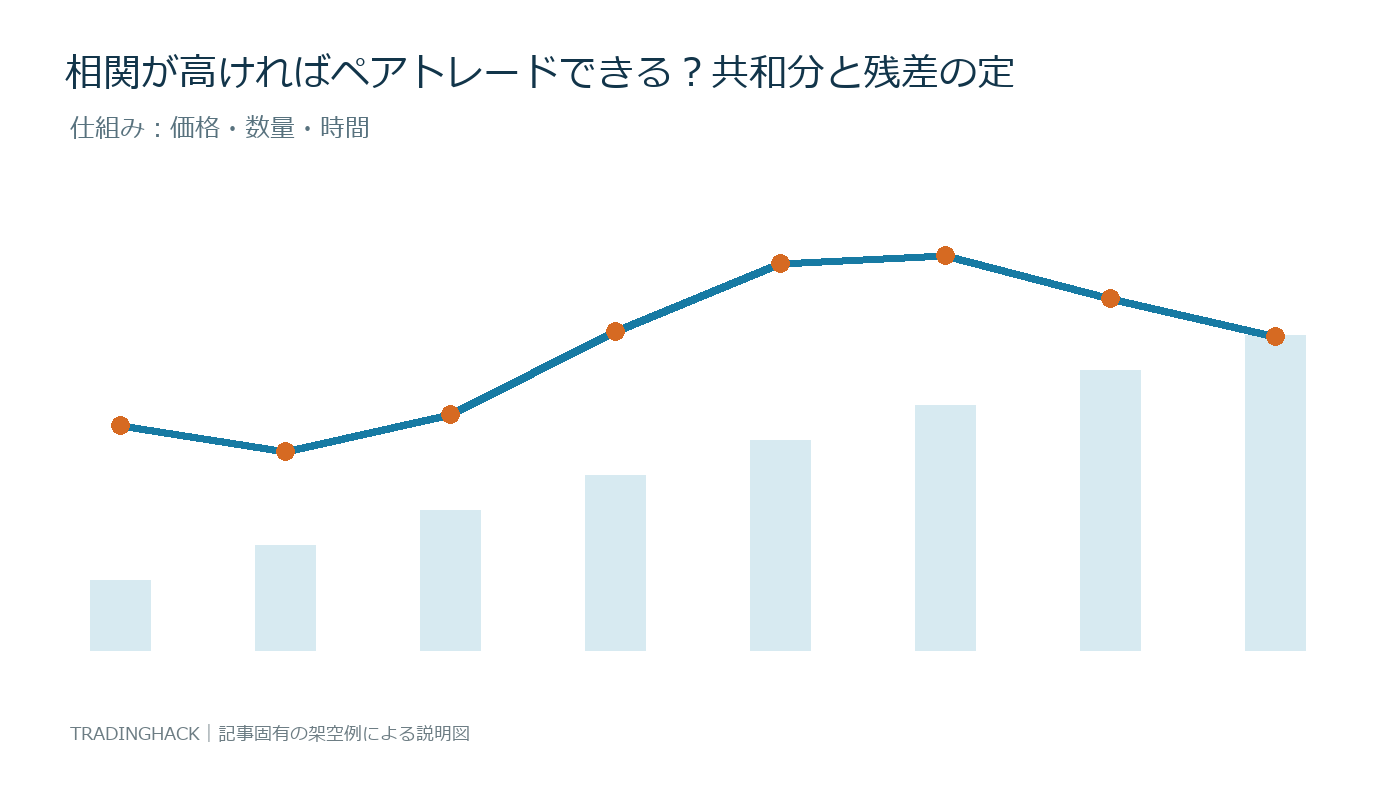
仕組みを数値で分解する
回帰残差の定常性、構造変化、ヘッジ比率の再推定をアウトサンプルで確認する。
同方向へ上昇する二銘柄は相関0.9でも価格差が拡散し続けることがある。 この例の前提を一つずつ変え、どの要因が損益を生んだかを分離する。
架空計算を売買ルールへ変える
条件成立後の1日、5日、20日リターンと最大逆行幅を記録する。買いは売気配、売りは買気配を使い、手数料、スプレッド、ロール、資金調達費を差し引く。
勝率60%、平均利益1万円、平均損失1万2,000円なら、費用前期待値は6,000−4,800=1,200円である。平均値だけでなく最悪連敗と尾部損失も確認する。
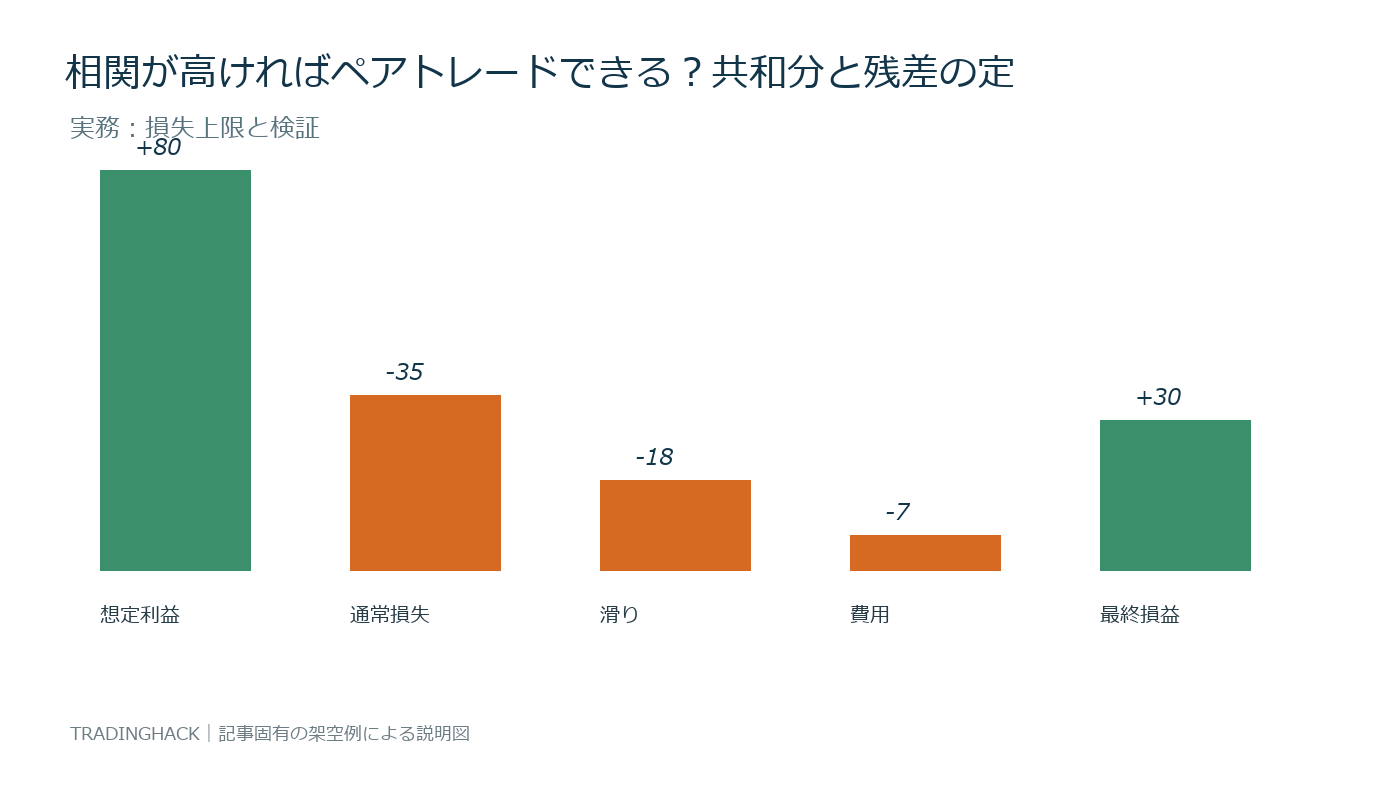
資金管理
資産1,000万円、1取引の許容損失0.5%なら上限は5万円。通常逆行20円なら2,500単位だが、イベント時50円なら1,000単位まで減らす。指標への自信で損失上限を広げない。
複数建玉が同じ市場要因へ反応する場合、各取引ではなく合計損失をストレス計算する。流動性低下と相関上昇を同時に置く。
検証チェックリスト
- 計算式と符号の定義を固定する
- 当時利用可能だったデータだけを使う
- 翌営業日以降の価格で執行する
- 全シグナルを母集団へ含める
- アウトサンプル期間で再検証する
回帰残差の定常性、構造変化、ヘッジ比率の再推定をアウトサンプルで確認する。
売買前の予測値と売買後の実績値を分けて保存する。想定との差が続く場合、閾値を都合よく変える前に、データ時刻、数量、注文種別、費用推計を見直す。
判断手順の具体例
まず共和分の入力値を取引前に保存し、成立条件と無効条件を一文で書く。次に通常時、逆行時、流動性が半減した場合の三ケースで損益を計算する。注文量が市場出来高の5%を超える場合は、さらに価格影響を加える。
例えば損失予算5万円に対し、通常の値幅が25円なら上限2,000単位である。しかしスプレッド5円と想定滑り10円を加えた40円幅なら1,250単位になる。計算結果は売買単位へ切り下げ、余った予算を使い切るために切り上げない。
検証期間を前半と後半へ分け、前半で決めた式と閾値を後半へ変更せず適用する。後半だけ悪化した場合も除外せず、相場環境と費用の変化を調べる。再現できない指標は、説明力があっても発注根拠には使わない。
コメント