最高値からの下落率を二乗平均して平方根を取るため、深く長いドローダウンほど数値が大きくなる。
ウルサー指数は一つの成績値を飾るためではなく、戦略の弱点を発見するために使う。計算期間、費用、データ頻度を固定して比較する。

計算の仕組み
最大DDだけでは一度の急落と長期低迷を区別できない。日次頻度と配当調整を揃える。
最高値からの下落率を二乗平均して平方根を取るため、深く長いドローダウンほど数値が大きくなる。 分母と分子を別々に保存し、比率だけを記録しない。
架空戦略の比較
戦略Aは年率15%、最大DD20%、戦略Bは年率12%、最大DD10%とする。絶対利益ではA、DD効率ではBが有利で、目的により評価が変わる。
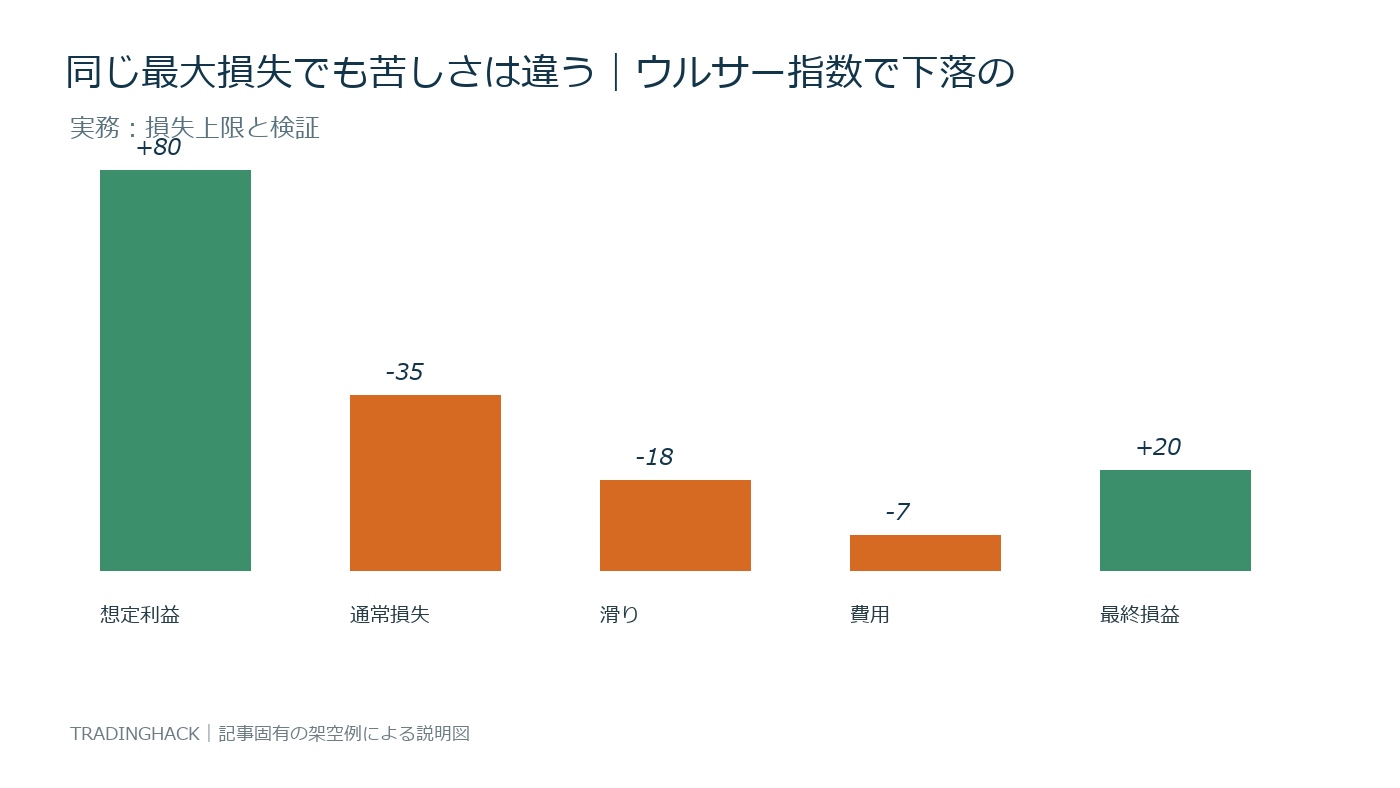
手数料、スプレッド、滑りを加え、未約定と取引不能日を含める。利益上位5取引を除いた成績も計算し、外れ値依存を調べる。
資金管理へ使う
資産1,000万円、許容DD10%なら損失予算は100万円。過去DDが8%でも将来上限とは限らないため、1.5倍の12%などストレスを置き、建玉を縮小する。
複数戦略が同時に損失を出す場合は、個別DDを単純に分散扱いせず、危機時相関を使って合計損失を試算する。
検証チェックリスト
- 費用控除後リターンを使う
- 最適化期間と評価期間を分ける
- 外れ値と未約定を削除しない
- 複数の相場局面で確認する
- 停止条件を取引前に決める
最大DDだけでは一度の急落と長期低迷を区別できない。日次頻度と配当調整を揃える。
誤用を避ける
ウルサー指数が良い期間だけを選ぶと比較にならない。開始日と終了日を揃え、配当、金利、為替、レバレッジの扱いも統一する。
勝率60%、平均利益1万円、平均損失1万2,000円なら期待値は1,200円。往復費用1,500円なら実行後はマイナス300円であり、比率が良くても収益源が残らない。
前半で決めた条件を後半へ変更せず適用し、後半悪化を隠さない。パラメータ変更は次の評価期間から実施する。
記録する項目
日付、資産額、最高値、DD率、保有数量、費用、シグナル値、終了理由を一行にする。月次では平均値だけでなく、最大DD、停滞日数、最大連敗、回復日数を残す。
20取引または1カ月ごとに再評価し、期待値がマイナス、滑りが想定の2倍、DDが予算超過のいずれかで新規取引を停止する。
ウルサー指数を比較するときは、取引回数が少ない戦略ほど推定誤差が大きい。点推定だけで順位を決めず、期間をずらした結果と信頼区間を併記する。改善後のルールは新しいデータで検証し、過去成績へ遡って採用しない。
コメント