「今日はディーラーがショートガンマだから値動きが増幅される」「この行使価格ではロングガンマなので相場が止まりやすい」といった説明を目にする。しかし、ガンマ・エクスポージャーは公開情報から正確に観測できる単純な数値ではない。
理解の出発点は、ガンマが原資産価格の変化に対するデルタの変化量だという点である。ヘッジ主体がどちら向きに現物を売買するかは、保有オプションの符号、顧客取引の反対側、満期、IV、価格水準で変わる。

デルタとガンマの関係
株価100円のコールを100枚保有し、契約倍率100、デルタ0.50なら、原資産換算デルタは5,000株である。方向を中立化するには概算で5,000株を売る。
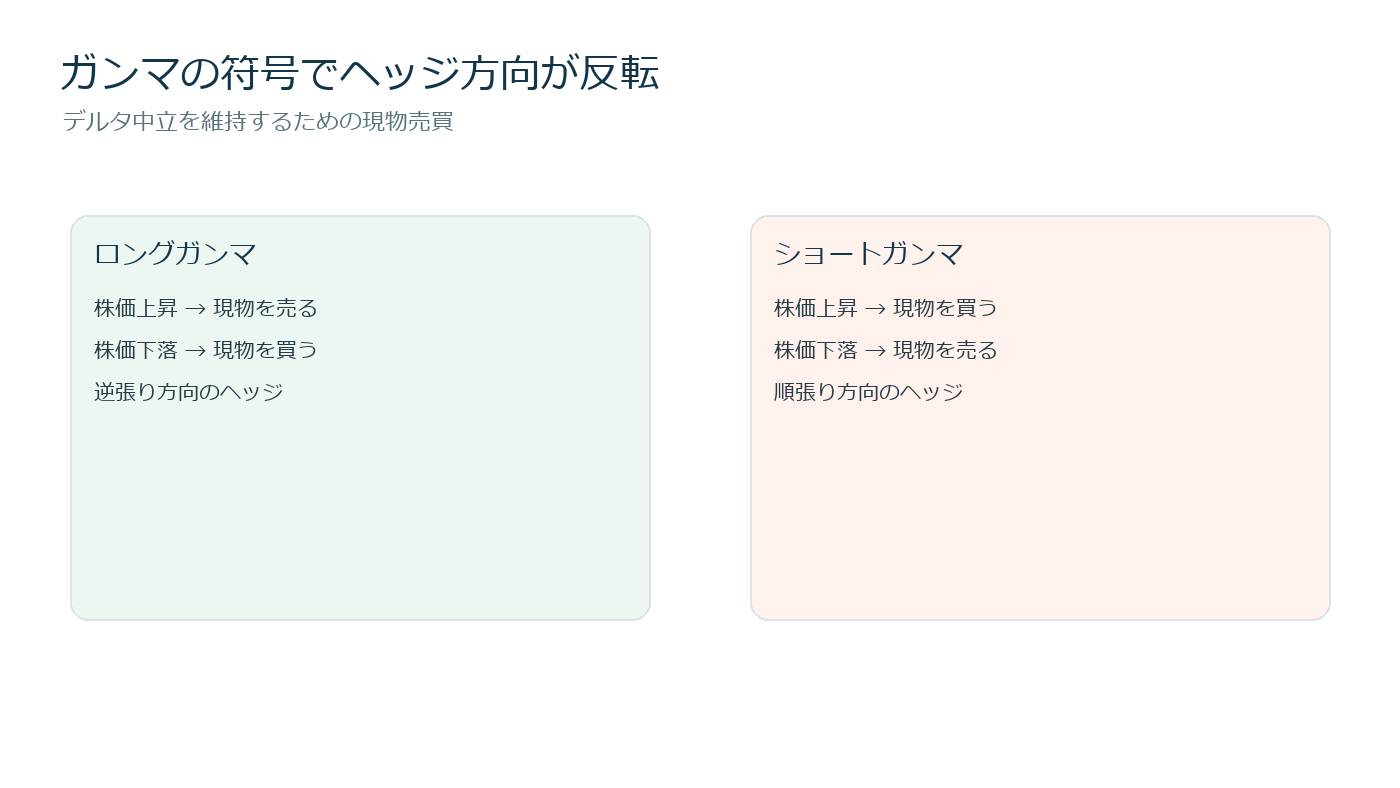
株価上昇でデルタが0.60になれば原資産換算は6,000株となり、さらに1,000株売る必要がある。株価下落でデルタ0.40なら1,000株買い戻す。これはロングガンマ側のヘッジで、「上がれば売り、下がれば買う」逆張りフローになる。
反対にショートガンマなら、上昇時に買い、下落時に売る方向へヘッジが動く。価格変化を追いかけるため、他条件が同じなら値動きを増幅しやすい。ただし実際の市場には多数の主体と別の注文があり、ガンマだけで方向を断定できない。
ガンマ・エクスポージャーの架空計算
ある行使価格のオプション建玉が1万枚、1枚のガンマが0.002、契約倍率100とする。株価が1円動いたときのデルタ変化は、1万×0.002×100=2,000株相当である。
株価が5円動けば線形近似では1万株相当のデルタ変化となる。ただしガンマ自体も価格や時間で変わるため、大きな値動きでは単純な掛け算からずれる。
複数行使価格・複数満期について同様に集計し、ロングとショートを差し引いた値がネットのガンマ推定となる。問題は、公開建玉だけではディーラーが買い手か売り手か、他商品でどう相殺しているかが分からないことだ。
公開建玉から推定する際の仮定
よくある推定は「顧客がオプションを買い、ディーラーが売っている」と仮定する。しかし顧客がカバードコールを売る、機関投資家がプットを売る、ディーラー間で取引するケースもある。全建玉の符号を一律に決めると誤差が大きい。
さらに建玉は日次更新で、当日の売買方向を即時に反映しない場合がある。出来高が増えても新規建てか手仕舞いかは分からない。ガンマ水準を精密な売買シグナルではなく、ヘッジ需要が変化し得る地図として扱う。
満期接近でガンマが集中する理由
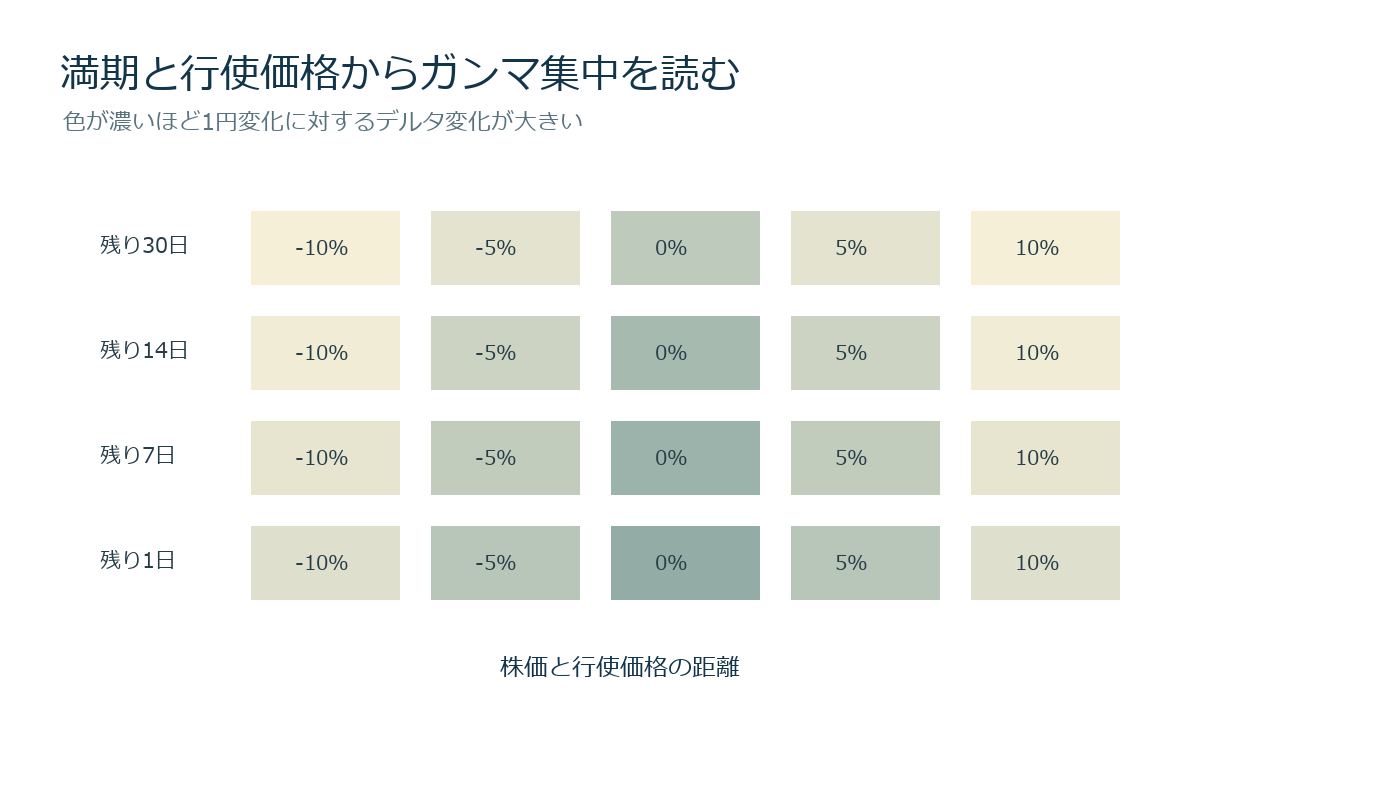
満期が近く、原資産価格が行使価格付近にあるオプションは、デルタが短時間で大きく変わりやすい。したがって同じ建玉でも満期一カ月前より満期当日の方が、1円の値動きに必要なヘッジ量が大きくなることがある。
一方、価格が行使価格から大きく離れればガンマは低下する。昨日重要だった行使価格が、今日も同じ影響を持つとは限らない。原資産価格、残存時間、IVを更新して再計算する。
ゼロガンマ水準をどう読むか
推定ネットガンマが正から負へ切り替わる価格をゼロガンマ水準と呼ぶ分析がある。理論上は、その上下でヘッジフローの性質が変わる可能性を示す。
しかし計算モデル、IV、金利、配当、建玉符号の仮定が違えば水準も変わる。一本の線へ触れたから反発・加速すると決めず、その付近で実際の出来高、スプレッド、価格変動がどう変化したかを検証する。
取引へ使うなら仮説を限定する
例えば「推定ショートガンマ領域では日中実現ボラが高くなる」という仮説を立てる。毎朝の推定値を保存し、その後の日中高安差、5分足実現ボラ、引けまでの最大変動を比較する。
結果を見た後で境界線を動かさず、ゼロガンマから上下1%など範囲を事前に固定する。重要イベント日、通常日、満期週を分け、取引コスト込みで優位性が残るか確認する。
ガンマ以外のグリークス
時間経過でデルタが変わるCharm、IV変化でデルタが変わるVannaもヘッジ需要へ影響する。イベント通過後にIVが急低下すれば、原資産がほとんど動かなくてもデルタが変化することがある。
ガンマだけから一日のヘッジ量を推定すると、時間とIVの効果を取りこぼす。特に満期接近や重要イベント直後は、複数グリークスを同時に見る。
失敗しやすい判断
最大の失敗は、推定ディーラーガンマを市場参加者全体の確定ポジションとして扱うことだ。次に、建玉が多い行使価格へ必ず価格が吸い寄せられると考えること。建玉は抵抗にも燃料にもなり得る。
また、ガンマ推定が正しいとしても、マクロニュースや現物の大口注文がヘッジフローを上回ることがある。指標の説明力と、価格方向の予測力を分ける。
実務チェック
- 建玉の更新時刻と対象満期を確認する
- ディーラーの符号仮定を明示する
- 契約倍率と原資産価格を正しく反映する
- 価格・時間・IVを更新して再計算する
- 満期週と通常週を分けて検証する
- 推定線ではなく実現ボラと約定データで評価する
ディーラー・ガンマは、市場の機械的な売買需要を考えるうえで有用な視点である。ただし、方向を当てる万能指標ではない。前提と誤差を公開し、実際の値動きで仮説を検証する使い方が現実的である。
コールとプットを別々に集計する
同じ行使価格にコール建玉1万枚、プット建玉8,000枚があっても、ガンマは単純に2,000枚分とは限らない。コールとプットは同一条件ならガンマ自体は同符号だが、ディーラーが買いか売りかでネット符号が変わる。
顧客がコールを買い、プットを売っているなら、ディーラーはコール売り・プット買いとなり、互いに一部相殺する可能性がある。全プットをディーラーショートと仮定するモデルとは結果が逆になることもある。
フロー情報で符号仮定を補う
取引が買気配で成立したか売気配で成立したか、建玉が翌日増えたかを組み合わせ、顧客の買い・売りを推定する方法がある。ただし複雑注文やディーラー間取引では誤判定が残る。
推定精度を示すため、全建玉をショートとするケース、コール買い・プット買いの保険需要ケース、フロー分類ケースの三つを並べる。結論が三ケースで同じ場合のみ強い仮説として扱う。
株価水準ごとのガンマ地図
現在値だけでなく、株価がマイナス5%からプラス5%まで動いた各水準でガンマを再計算する。行使価格へ近づくオプションのガンマは増え、離れるものは減るため、ネット値は非線形に変化する。
例えば現在100円でネットプラス、95円以下でネットマイナスになるなら、下落とともにヘッジフローが逆張りから順張りへ変わる可能性がある。ただしこれはモデル上の推定で、95円が損切り線や支持線になるわけではない。
ヘッジ頻度の影響
理論上連続ヘッジでも、実務では一定時刻、デルタ閾値、価格変化幅で調整する。デルタ変化1,000株ごとにヘッジする主体と、5,000株まで待つ主体では、同じガンマでも市場へ出る注文のタイミングが違う。
取引コストが高い局面では調整頻度を落とし、デルタ偏りを許容する場合もある。推定ガンマから瞬時の売買量を直接算出せず、頻度の幅を持たせる。
日中データで検証する
朝の推定ガンマを説明変数、当日5分足実現ボラ、トレンド強度、反転回数を目的変数にする。ネットプラスの日は反転回数が多い、ネットマイナスの日はレンジ突破後の継続率が高い、といった仮説を事前に定義する。
FOMC、雇用統計、決算、SQなどを別グループにし、イベント効果がガンマ効果を上書きしていないか確認する。相関があっても因果と断定しない。
満期当日の注意
満期時刻の直前はガンマが大きい一方、行使判定と自動行使を見越したポジション解消も起きる。引け後の価格変化で行使結果が変わる市場では、引け時点のデルタ中立が翌日の現物ポジションを保証しない。
満期建玉が消えると、翌営業日はガンマ地図が大きく変わる。前日の図を翌日に使わず、新しい限月構成で再計算する。
ポジション管理への使い方
推定ショートガンマの日は、通常より損切り幅を広げるのではなく、株数を減らして同じ損失予算を守る。ギャップと滑りが増えるストレスを追加し、逆指値の約定価格保証を前提にしない。
推定ロングガンマの日も安全とは限らない。大口ニュースでディーラーの逆張り需要を超えるフローが出れば価格は走る。ガンマを建玉量調整の補助指標として使い、単独で方向を決めない。
異なるデータ提供元を比較する
同じ日のガンマ推定でも、対象満期、金利、配当、IV補間、建玉符号の仮定により結果が異なる。複数モデルのゼロガンマ水準が一致する範囲と、ばらつく範囲を分ける。
一本の数値ではなく、強気仮定・中立仮定・弱気仮定の帯として表示する。現在値が帯の中央なら不確実性が高く、明確な売買根拠にしない。
損益記録との接続
取引日ごとに推定ネットガンマ、ゼロガンマからの距離、実現ボラ、日中トレンド、滑りを保存する。方向損益だけでなく、ガンマ仮説を使ったことで建玉量や損切りがどう変わったかを評価する。
成績改善がガンマ指標ではなく、単に相場全体の低ボラ期間によるものかもしれない。指標を使わない対照ルールと同期間で比較する。
公開後に行うレビュー
運用開始後は、記事内の想定値と実績を月次で比較する。利益が出たかだけでなく、予測したスプレッド、約定率、最大逆行幅、必要資金がどれだけ外れたかを確認する。
サンプルが少ない段階で結論を急がず、想定外の損失事例を優先して調べる。ルール変更は次の評価期間から適用し、変更前後の成績を混ぜない。こうすることで、結果に合わせて条件を動かす後知恵を防げる。
コメント