「1日99%VaRが100万円だから、最悪でもおおむね100万円以内」と考えていたポジションを、実際に売ろうとすると150万円以上の損失になることがある。VaRが主に測っているのは価格変動であり、売買スプレッド、板を歩く損失、処分に必要な日数は別のリスクだからだ。
特に小型株、社債、暗号資産、商品先物、ストレス時のETFでは、画面上の最終価格と全量を売れる価格が大きく異なる。流動性調整VaRは、価格リスクへ「売るためのコスト」を加え、ポジション解消時の現実に近づける考え方である。

通常のVaRが捉えるもの
架空のポートフォリオ1億円について、日次ボラティリティを1.5%、99%信頼水準の係数を2.33とする。単純な分散共分散法なら、1日VaRは1億円×1.5%×2.33=約349万5,000円となる。
これは「過去と似た分布が続く」という前提の下で、約1%の日にはこれを超える損失が起こり得る境界値である。最大損失ではなく、分布の尾に入る入口と理解する必要がある。
さらに、終値から翌日終値までの変動で計算したVaRは、途中で板が薄くなる状況を直接扱わない。終値で1億円分を即座に換金できるという仮定が、流動性の低い商品では最も危険な部分になる。
流動性コストを三つに分ける
第一は売買スプレッドである。最良買値990円、最良売値1,010円なら中心値は1,000円で、買いポジションを直ちに売るコストは中心値から10円、率にして1%である。往復スプレッド2%の半分を片道コストとして使う。
第二は市場インパクトである。10万株を売りたいのに、買い板が990円に1万株、985円に2万株、980円に3万株しかなければ、一つの価格では処分できない。残りはさらに低い価格を必要とし、自分の注文が平均約定価格を押し下げる。
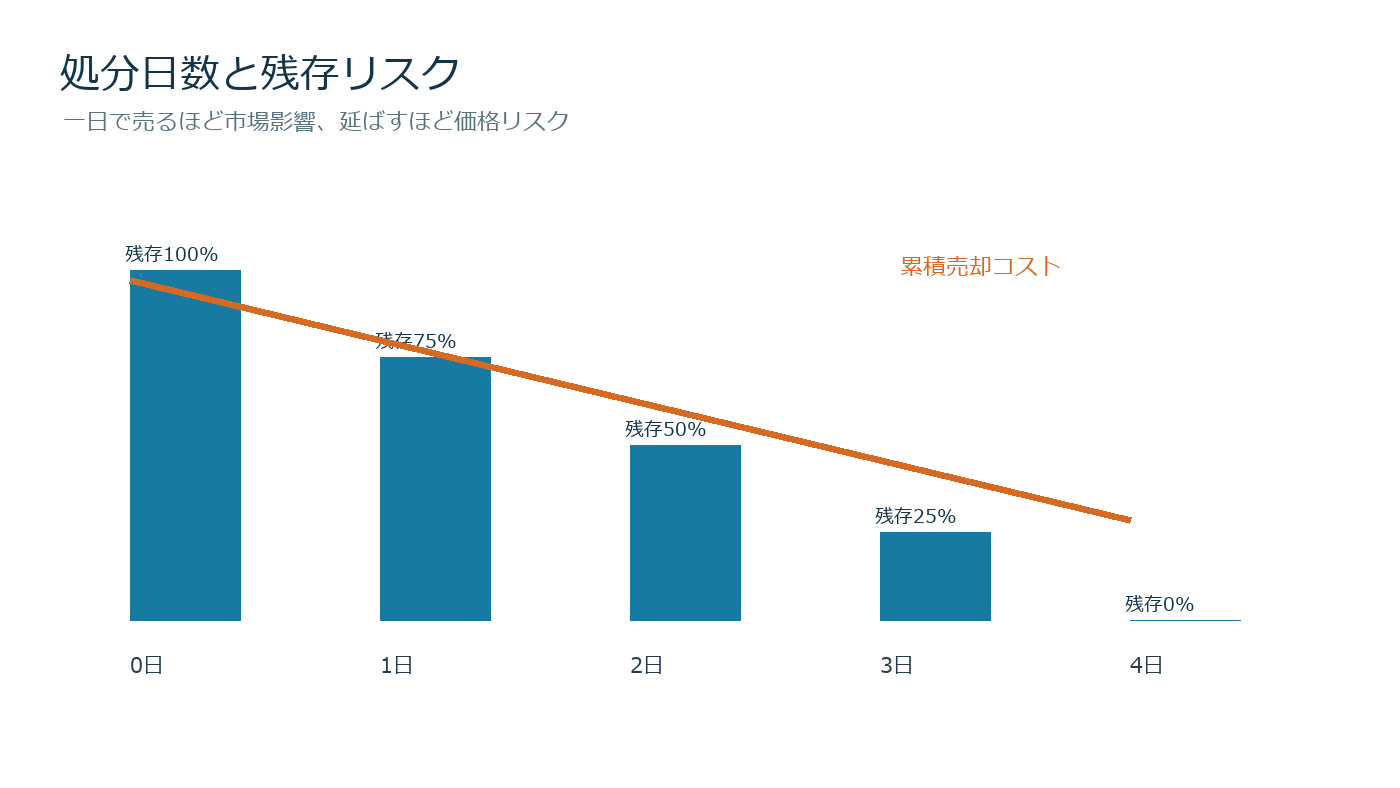
第三は処分日数である。一日出来高100万株に対し10万株なら参加率10%だが、出来高10万株へ減れば参加率100%になる。無理に一日で売ると価格影響が増え、日数を延ばすとその間の価格変動リスクを抱える。
流動性調整VaRの架空計算
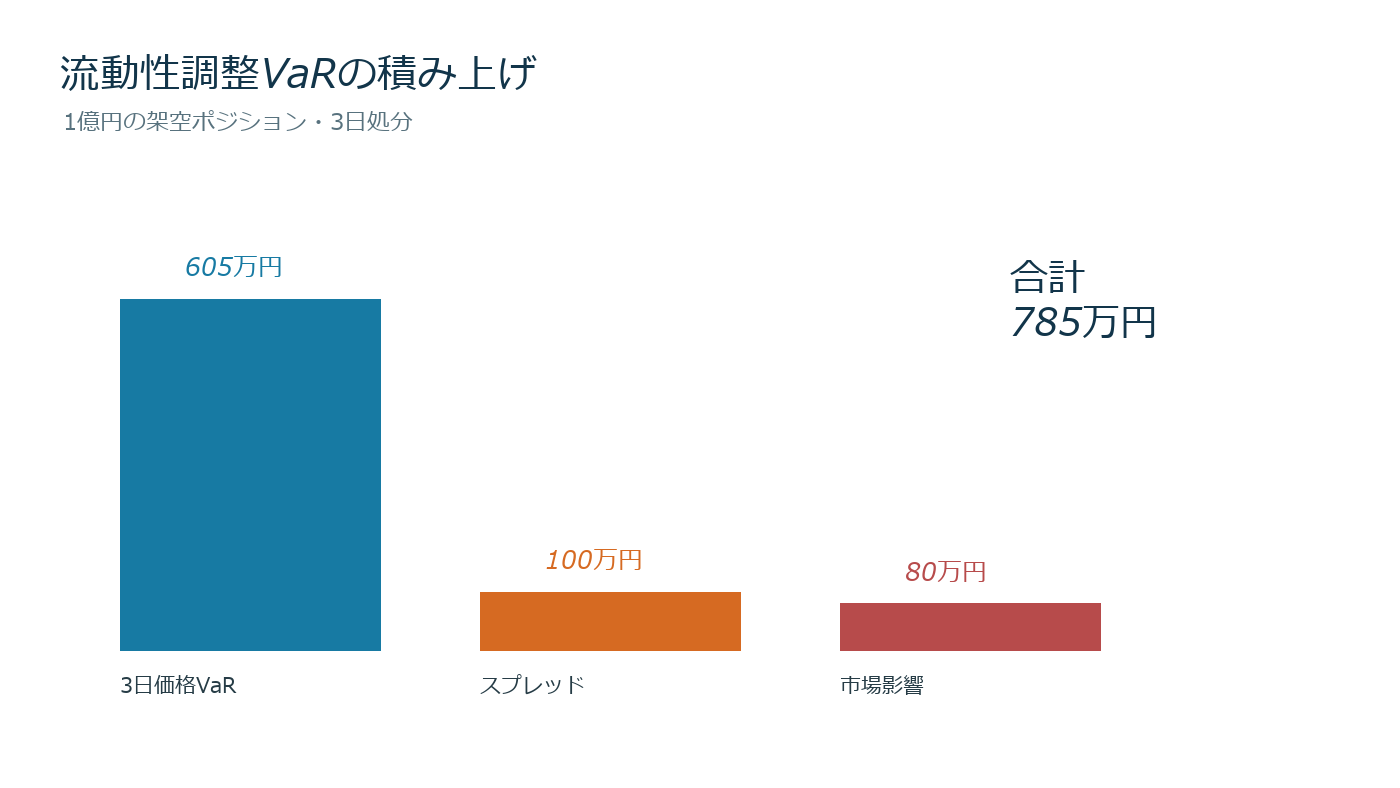
通常VaR349万5,000円に対し、片道スプレッドを1%、通常時市場インパクトを0.8%と見積もる。1億円×(1%+0.8%)=180万円が即時処分コストである。単純加算なら529万5,000円となる。
しかし、三日かけて処分するなら価格リスクも変わる。独立同分布を単純仮定すると、三日VaRは349万5,000円×√3=約605万3,000円。ここへ分割執行後の流動性コスト180万円を加えると約785万円になる。
一方、ストレス時にスプレッドが3%、市場インパクトが4%へ拡大するなら、流動性コストだけで700万円である。価格VaR605万円との合計は1,300万円を超える。平常時の出来高とスプレッドだけで安全性を判断できない理由がここにある。
市場インパクトは注文量に比例しない
注文量を2倍にすればインパクトも必ず2倍、とは限らない。経験的には注文量を出来高で割った参加率の平方根に近い形で増えるモデルも使われる。重要なのは特定の式を盲信することではなく、自分の約定履歴で係数を推定することだ。
例えば参加率1%で平均滑り0.15%、4%で0.30%、9%で0.45%なら、平方根関係に近い。だが決算日や急落日は同じ参加率でも滑りが数倍になるため、通常日とイベント日を分けて推定する。
相関の悪化も同時に置く
複数銘柄へ分散しても、危機時には相関が上昇し、同時に板が薄くなることがある。銘柄別VaRと銘柄別流動性コストを単純合計するだけでなく、指数急落、業種悪材料、信用不安など共通ショックを設定する。
10銘柄へ各1,000万円なら一見分散されているが、全銘柄を同じ日に売れば、市場全体の流動性を奪い合う。銘柄ごとの一日出来高だけでなく、ポートフォリオ全体の処分スケジュールを作る。
実務で作る四つの表
第一に、銘柄別の最良気配、通常スプレッド、ストレススプレッド、平均出来高を記録する。第二に、参加率1%・5%・10%・20%での予想滑りを並べる。第三に、一日・三日・五日で処分する数量と残存リスクを計算する。
第四に、相場が通常、急落、取引停止、ストップ安となるケースを分ける。取引停止中は処分日数が計算不能になり、値幅制限では売り注文を出しても成立しない可能性がある。数式に入らないケースを「ゼロ」と扱わない。
よくある失敗
最終価格に保有数量を掛けた時価を、そのまま換金可能額と考えるのが第一の失敗である。第二は平均出来高の20%まで売れると固定し、出来高自体が急減する可能性を無視すること。第三はVaRを最大損失と呼ぶことだ。
また、過去一年で最大だったスプレッドを将来上限と決めるのも危険である。過去にないニュースや市場障害では、気配が消えることがある。観測最大値に倍率を掛けたストレスも用意する。
ポジション上限へ逆算する
損失予算を資産の2%、つまり200万円とする。ストレス時の価格変動率5%、売却コスト3%なら合計8%。単純な建玉上限は200万円÷8%=2,500万円である。
通常VaRだけで5%を使えば上限4,000万円となり、1,500万円も多く持つ計算になる。流動性調整の目的は精密な未来予測ではなく、換金不能リスクを建玉量へ反映させることにある。
確認手順
- 価格データと板データの時刻を揃える
- 注文量を出来高だけでなく板数量でも割る
- 通常時とイベント時の滑りを分ける
- 処分日数ごとに残存価格リスクを計算する
- ストップ安・停止・気配消失を別ケースにする
- 月次で実績滑りと推定値を比較する
流動性調整VaRは、単一の正解を出す魔法の式ではない。価格変動、売買コスト、処分時間、同時売却を一つの意思決定表へまとめ、保有量を現実的な水準へ抑えるための道具である。
ヒストリカル法と分散共分散法の違い
分散共分散法は計算が速い一方、収益率が正規分布に近いという仮定を置きやすい。ヒストリカル法は過去の日次変動を現在のポジションへ当て、分布の形をそのまま使う。ただし過去に起きなかった流動性消失は表現できない。
例えば過去500日のうち悪い方から5番目の損失が4%なら、約99%水準のヒストリカルVaR候補となる。しかし現在の建玉が当時の一日出来高の30%に相当するなら、価格変動4%だけでは不十分である。その日のスプレッドと出来高を使い、現在数量を売った場合の追加滑りを再構築する。
期待ショートフォールも併記する
VaRは境界値であり、それを超えた日の平均損失を示さない。99%VaRが350万円でも、最悪1%の平均が700万円なら、尾部の厚さは大きい。期待ショートフォールを併記すれば、閾値超過後の損失規模を把握しやすい。
流動性コストにも同じ考え方を使える。通常時の平均滑りだけでなく、悪い5%の日の平均滑りを算出する。価格の期待ショートフォールと流動性の悪化が同じ日に起きるよう、日付を保ったまま組み合わせる。
清算期間を銘柄別に変える
全ポジションへ一律10日を掛けるのではなく、参加率上限から必要日数を逆算する。保有30万株、一日出来高50万株、参加率上限10%なら、一日5万株、最低6営業日が必要である。
出来高がストレス時に半減すると一日2万5,000株しか売れず、12日へ伸びる。その間のVaRを√12で拡大するだけでなく、残高が日々減ることを反映し、日別の残存数量へ価格リスクを掛ける。
日別清算シミュレーション
初日5万株を平均980円、二日目5万株を970円、三日目以降を順次売るようなシナリオを作る。各日の売却代金、残存時価、追加証拠金を記録する。平均約定価格だけでなく、最も資金が不足する日を確認する。
信用取引や先物では、売却完了前に追証が発生する可能性がある。最終的に損失予算内でも、途中の現金不足で強制清算されれば計画は成立しない。流動性調整VaRと資金繰り表をつなげる。
モデルの検証
毎日推定VaRと翌日の実損失を保存し、超過回数を数える。99%VaRなら長期的に約1%の超過が目安だが、超過が短期間へ集中するなら、ボラティリティの変化へモデルが遅れている。
推定スプレッド1%に対し実績1.8%が続くなら、係数を更新する。ただし危機直後だけの値を恒久適用すると保有量が過度に小さくなるため、通常係数とストレス係数を分ける。
ポートフォリオ管理への実装
銘柄ごとに「価格VaR」「通常流動性費用」「ストレス流動性費用」「最低清算日数」を列として持つ。新規注文を加えた後の値を再計算し、全体予算を超える場合は注文を減らす。
リスク予算を使っていないように見えても、同じ市場・同じ業種・同じ時間帯に売却が集中する建玉は、流動性予算を共有している。価格相関とは別に、売却先が同じという流動性相関を考える。
数値を毎日更新する運用
前日終値でVaRを更新するだけでなく、出来高、スプレッド、保有数量が閾値を超えた時点で流動性係数を更新する。新規購入で保有量が一日出来高の10%から25%へ上がれば、価格ボラが変わらなくても処分日数は伸びる。
週次レビューでは、推定した参加率別滑りと実績を散布図にする。推定より悪い取引が特定の曜日、時間帯、決算前後へ集中していれば、係数を一律に引き上げず該当条件へ加算する。
VaRを使わないケースも決める
取引停止、上場廃止懸念、価格が飛びやすい新規上場、板が断続的な商品では、過去分布からのVaRが意味を持ちにくい。こうした建玉は金額上限や全損シナリオで管理する。
モデルを精緻化するほど安全になるとは限らない。入力データが信頼できないときは、単純で保守的な上限の方が実務的である。
公開後に行うレビュー
運用開始後は、記事内の想定値と実績を月次で比較する。利益が出たかだけでなく、予測したスプレッド、約定率、最大逆行幅、必要資金がどれだけ外れたかを確認する。
サンプルが少ない段階で結論を急がず、想定外の損失事例を優先して調べる。ルール変更は次の評価期間から適用し、変更前後の成績を混ぜない。こうすることで、結果に合わせて条件を動かす後知恵を防げる。
コメント