日足終値しかない過去市場で、売買スプレッドを推定したい場合がある。Rollモデルは、約定価格が買値と売値の間を行き来することで生じるリターンの負の共分散から、暗黙のスプレッドを逆算する。
便利な一方、価格変化が正の自己相関を持つ相場や、終値が古い市場では成立しにくい。推定値を実際の気配と同じものとして扱わないことが重要だ。

なぜ価格変化が反転するのか
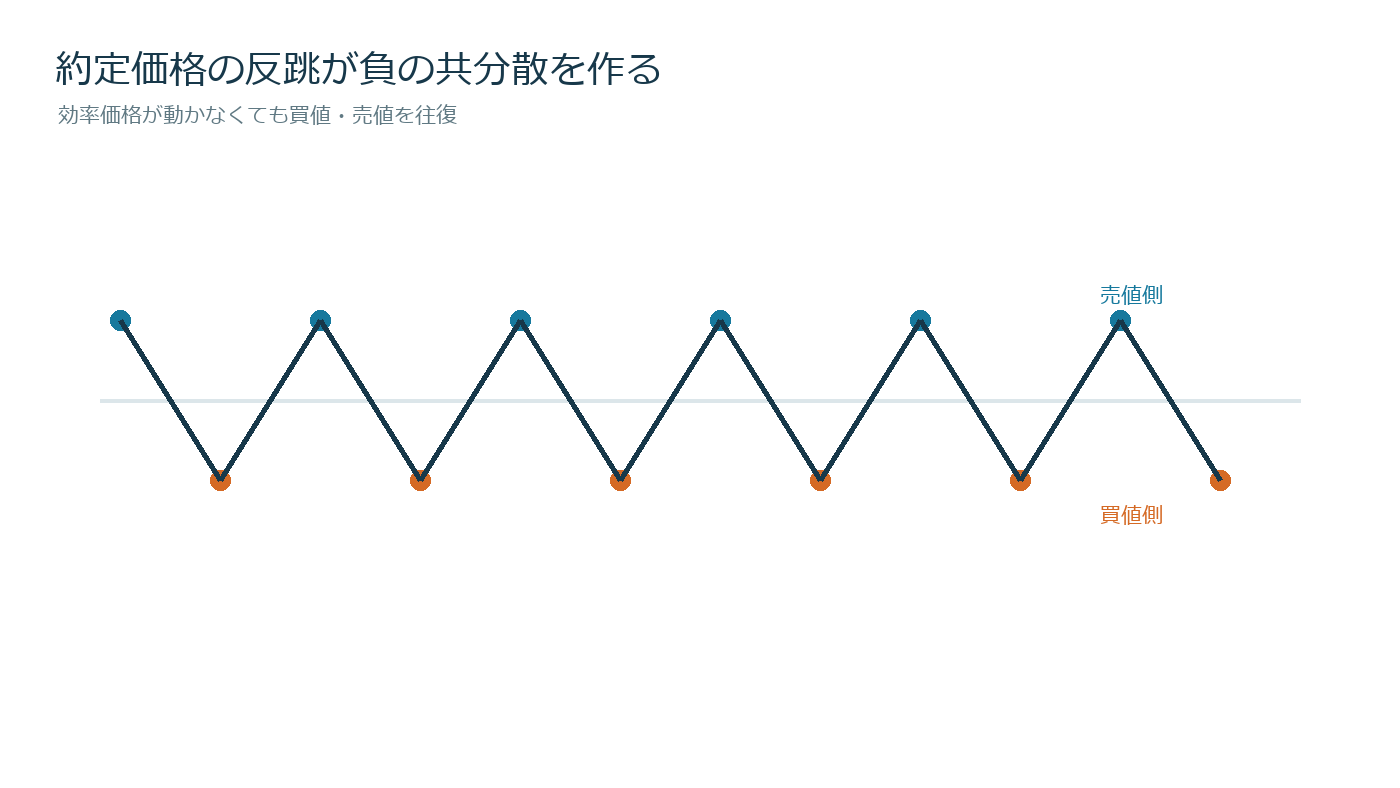
効率価格が100円、買気配99.9円、売気配100.1円とする。買い主導約定の次に売り主導約定が来れば、約定価格は100.1円から99.9円へ下がる。次に買い主導なら再び上がる。
情報価値が動かなくても、取引方向の交代だけで価格変化は負に連動する。このビッド・アスク反跳が推定の源である。
計算式と数値例
連続する価格変化ΔP(t)とΔP(t-1)の共分散をγ1とする。γ1が負なら、推定スプレッドSはおおむね2×√(-γ1)で表される。
共分散がマイナス0.01円²なら、S=2×√0.01=0.2円である。これは往復の気配幅に対応するが、手数料や市場インパクトは含まない。
図解:反跳と共分散
共分散が正ならどうするか
トレンドが強い、価格更新が遅い、日次情報が持続する市場ではγ1が正になる。この場合、平方根の中が負となり通常のRoll推定値は定義できない。
ゼロへ丸めて流動性が高いと解釈するのは危険だ。「モデル不成立」として記録し、別の推定法へ切り替える。
終値を使う落とし穴
日次終値は必ずしも最後の気配中値ではなく、最後に成立した一件である。薄商い銘柄では数時間前の価格が終値になり、翌日の変化へ古い情報が混ざる。
売買代金下限を設け、ゼロリターン比率と最終約定時刻を保存する。月次・週次へ粗くすると観測数も減るため、標準誤差を示す。
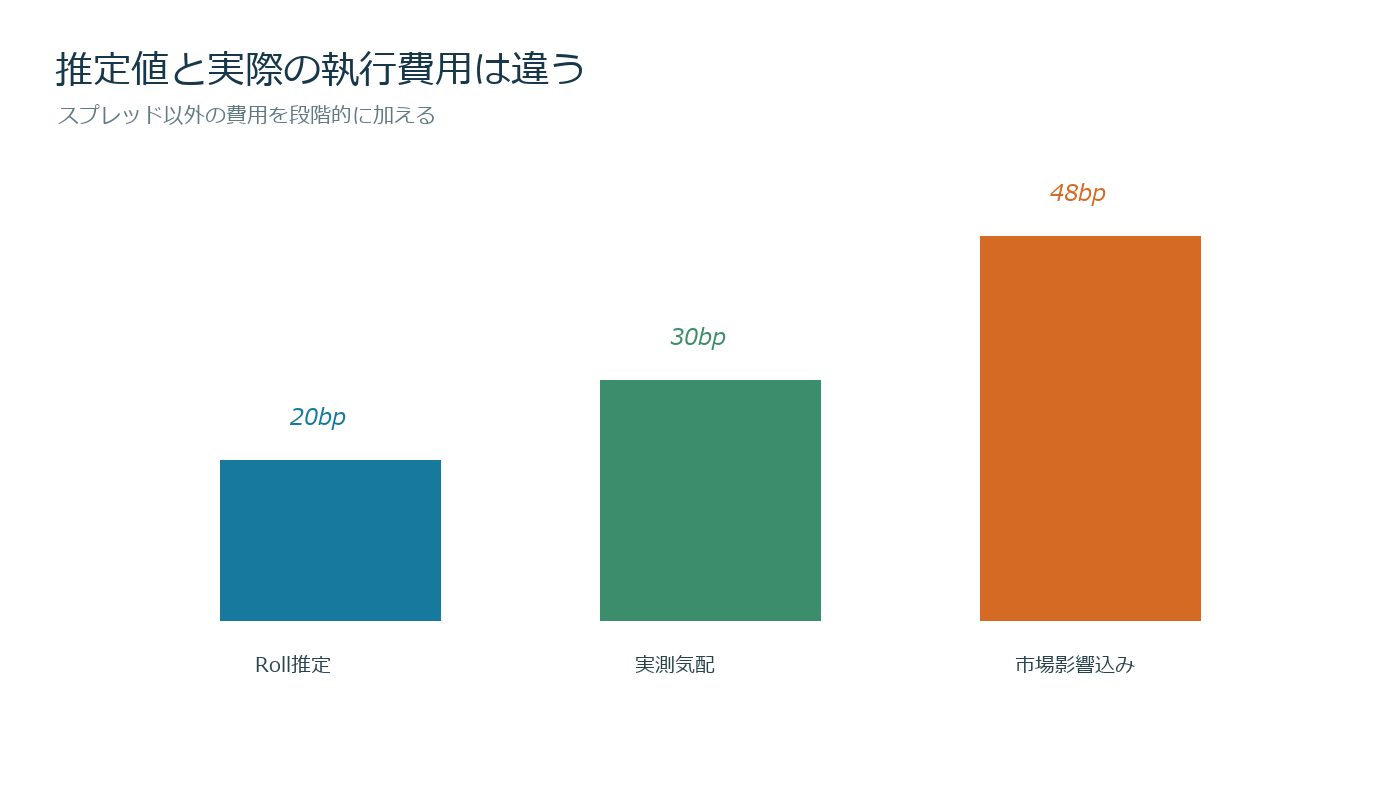
図解:推定値の内訳
実測値との照合
板データが得られる最近期間では、Roll推定値と平均クォートスプレッド、実効スプレッドを比較する。相関だけでなく水準誤差を見る。
推定0.2円、実効0.35円なら方向は捉えても費用を43%過小評価している。発注シミュレーションには実績比で補正する。
窓幅の選択
20日窓は変化へ速く反応するが共分散が不安定で、250日窓は安定するが制度変更へ遅れる。60、120、250日を並べ、符号が一致するか確認する。
結果を見て最良窓だけ採用せず、主窓を事前に固定する。信頼区間が広い銘柄はランキングから除外する。
ポートフォリオへの利用
推定スプレッドを銘柄選択の足切りや、売買回転率との掛け算に使う。月間回転200%、片道費用0.15%なら概算費用は月0.6%規模となる。
リターン予測が月0.4%なら費用前では魅力的でも実行後はマイナスになる。
失敗条件と代替指標
短期自己相関、非同期取引、価格離散性、大口注文の恒久インパクトが強いと推定が歪む。Corwin–Schultz、高安推定、実際の気配など複数手法を比較する。
手法間で順位が大きく違う銘柄は、不確実性が高いとして保守的な費用を採用する。
検証手順
配当・分割調整価格から変化を作り、ローリング共分散、推定値、標準誤差、正の共分散率を保存する。将来の実効スプレッドと比較する。
公開後も推定誤差を月次で監査し、過小評価が続く市場区分では利用を停止する。Rollモデルは板の代替ではなく、データ不足期の粗い費用推定として使う。
実装後の監査
毎月、推定値、信頼区間、実際の売買費用または損失、未約定を同じ表へ保存する。指標が良く見えた成功例だけでなく、機能しなかった期間を優先して調べる。
条件変更は次の評価期間から適用し、変更前後の成績を混ぜない。入力欠損や制度変更がある場合は推定値を無理に補完せず、モデル利用を停止する。
推定誤差を金額へ直す
推定スプレッド0.20円、実測0.30円、月間売買100万株なら過小評価は10万円である。率だけでなく年間売買株数を掛け、戦略収益に対する影響を確認する。
推定値の上側信頼限界を費用仮定に使えば、薄い銘柄を楽観的に採用しにくい。点推定だけで順位を作らない。
日中データで原因を分ける
最近期間のティックデータで、買い後売り、売り後買い、同方向連続の価格変化を分ける。反転が取引方向交代で発生しているならRoll仮説と整合する。
同方向でも反転するなら短期平均回帰、方向交代でも継続するなら情報フローが強い。日次共分散だけでは区別できない。
銘柄選択の例
Aは期待月次1.0%、推定往復費用0.2%、Bは0.8%と0.05%なら、費用後はA0.8%、B0.75%で差は小さい。推定誤差を考えるとBが安定する可能性がある。
費用差だけでなく売買回転、容量、最大DDを同じ表へ置く。高スプレッドを高期待収益が必ず補うとは限らない。
モデル停止条件
正の共分散が窓の半数を超える、実測誤差が2倍超、ゼロリターン日が30%超なら利用を停止する。ゼロへ丸めて継続しない。
再開は未使用期間で推定と実測の関係が戻った場合に限る。過去データを再調整して見栄えを直すだけでは再開しない。
コメント