同じ1%上昇でも、売買代金100億円の銘柄と1,000万円の銘柄では意味が違う。Amihud指標は、絶対リターンを売買代金で割り、少ない資金で価格がどれだけ動いたかを測る。
計算は簡単だが、株価単位、通貨、外れ値、無取引日で結果が大きく変わる。ランキングをそのまま買いシグナルにせず、出口容量を測る道具として使う。

基本式
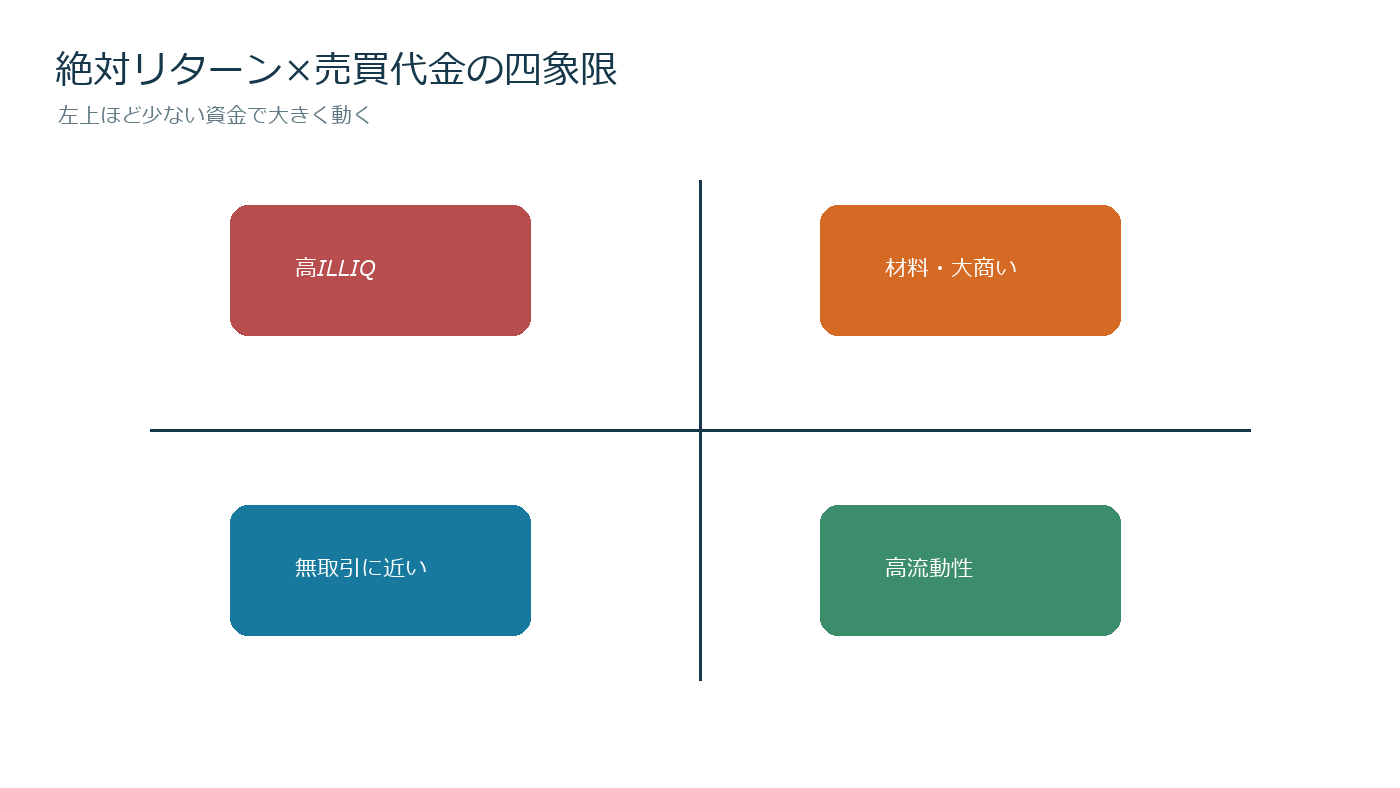
日次ILLIQ=|日次リターン|÷日次売買代金である。通常は一定期間の平均を取る。値が大きいほど、単位売買代金当たり価格変化が大きく非流動的と解釈する。
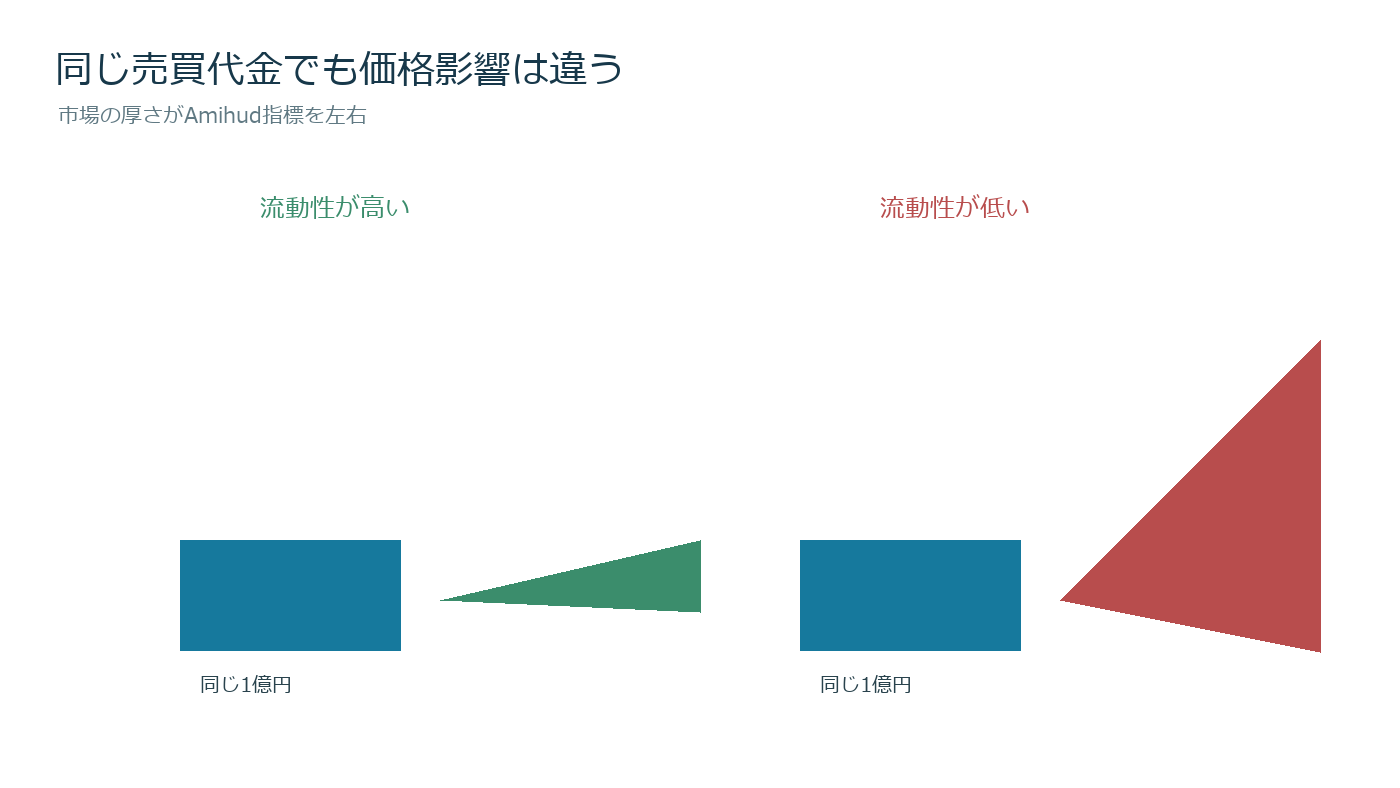
リターン2%、売買代金2億円なら0.02÷2億。読みやすくするため10億倍などの倍率を掛けるが、比較時は倍率と通貨を揃える。
図解:同じ注文額の違い
売買代金を使う理由
出来高だけでは100円株と1万円株を比較できない。株数×価格の売買代金なら資金規模をある程度揃えられる。
それでも日本円と米ドルを直接比較できないため、共通通貨へ換算するか市場内順位を使う。
外れ値の影響
一日の誤約定や材料急騰が期間平均を支配する。中央値、上位1%ウィンズライジング、平均の三種類を示し、結論の頑健性を見る。
材料による価格変化は流動性だけではない。決算日、ストップ高、指数入替を別フラグにする。
図解:分子と分母
無取引日とゼロリターン
無取引日を売買代金ゼロで割ることはできない。単純除外すると、最も非流動的な日が消える。無取引日比率を別指標として併記する。
価格が動かず売買代金だけある日はゼロとなるが、気配スプレッドが広い可能性もある。単独指標へ依存しない。
期間と季節性
20日平均は決算で変動し、250日平均は現在の増資や指数採用を反映しにくい。短期値と長期中央値の比を使い、流動性悪化を検出する。
年末、連休、寄り引けの季節性もある。比較日は同じ市場カレンダーへ揃える。
ポジション上限への変換
過去のILLIQと自分の参加率別滑りを回帰し、注文額100万円あたりの価格影響を推定する。予測滑りが0.5%を超える銘柄は一回注文額を縮小する。
資産1,000万円でも出口に5日必要なら、価格リスクを5日分持つ。流動性指標から処分日数も逆算する。
小型株プレミアムとの混同
高ILLIQ銘柄の平均リターンが高くても、時価総額、低価格株、上場廃止リスクが同時に偏る。流動性プレミアムと断定する前に業種・規模を中立化する。
理論収益が高くても実際に大量購入できなければ容量は小さい。費用後・容量調整後で評価する。
バックテスト
当時の構成銘柄、上場廃止、分割調整、ポイントインタイム売買代金を使う。現在生き残る銘柄だけでは薄い銘柄の損失を除いてしまう。
ILLIQ五分位ごとに将来リターン、最大DD、スプレッド、約定率を比較する。売買は翌日以降の価格で行う。
実務チェック
単位と倍率を明記し、無取引日比率を併記し、外れ値処理を固定する。実測スプレッドと市場インパクトで定期的に校正する。
Amihud指標は「割安株を探す数字」ではなく、価格が資金フローへどれだけ敏感かを測る粗い圧力計である。
実装後の監査
毎月、推定値、信頼区間、実際の売買費用または損失、未約定を同じ表へ保存する。指標が良く見えた成功例だけでなく、機能しなかった期間を優先して調べる。
条件変更は次の評価期間から適用し、変更前後の成績を混ぜない。入力欠損や制度変更がある場合は推定値を無理に補完せず、モデル利用を停止する。
市場全体の流動性悪化
個別ILLIQが上がっても、市場全体が同時上昇しているなら銘柄固有問題とは限らない。市場中央値との差と絶対値を併記する。
危機時に市場平均との差が小さくても、絶対コストは大きい。相対順位だけで通常注文量を維持しない。
注文参加率との接続
売買代金1億円の銘柄へ1,000万円発注すれば参加率10%である。ILLIQが高い銘柄では5%上限、低い銘柄では10%など、実績滑りから段階を決める。
一日出来高ではなく発注時間帯の予想出来高を分母にする。昼間の薄い時間へ日次上限をそのまま使わない。
企業イベントへの対応
増資、TOB、分割、指数採用で売買代金構造が変わる。長期平均をそのまま使わず、イベント前後を別レジームとして保存する。
決算急騰日の高ILLIQは情報ショックを含む。通常日の出口費用へ恒久適用せず、通常値とストレス値を分ける。
資産配分への利用
銘柄別リスクを価格ボラだけで均等化すると、薄い銘柄へ処分困難な金額を持つ場合がある。ボラ上限と流動性上限の小さい方を採用する。
複数銘柄が同時に薄くなるストレスを置き、全ポートフォリオを何日で現金化できるか計算する。
コメント