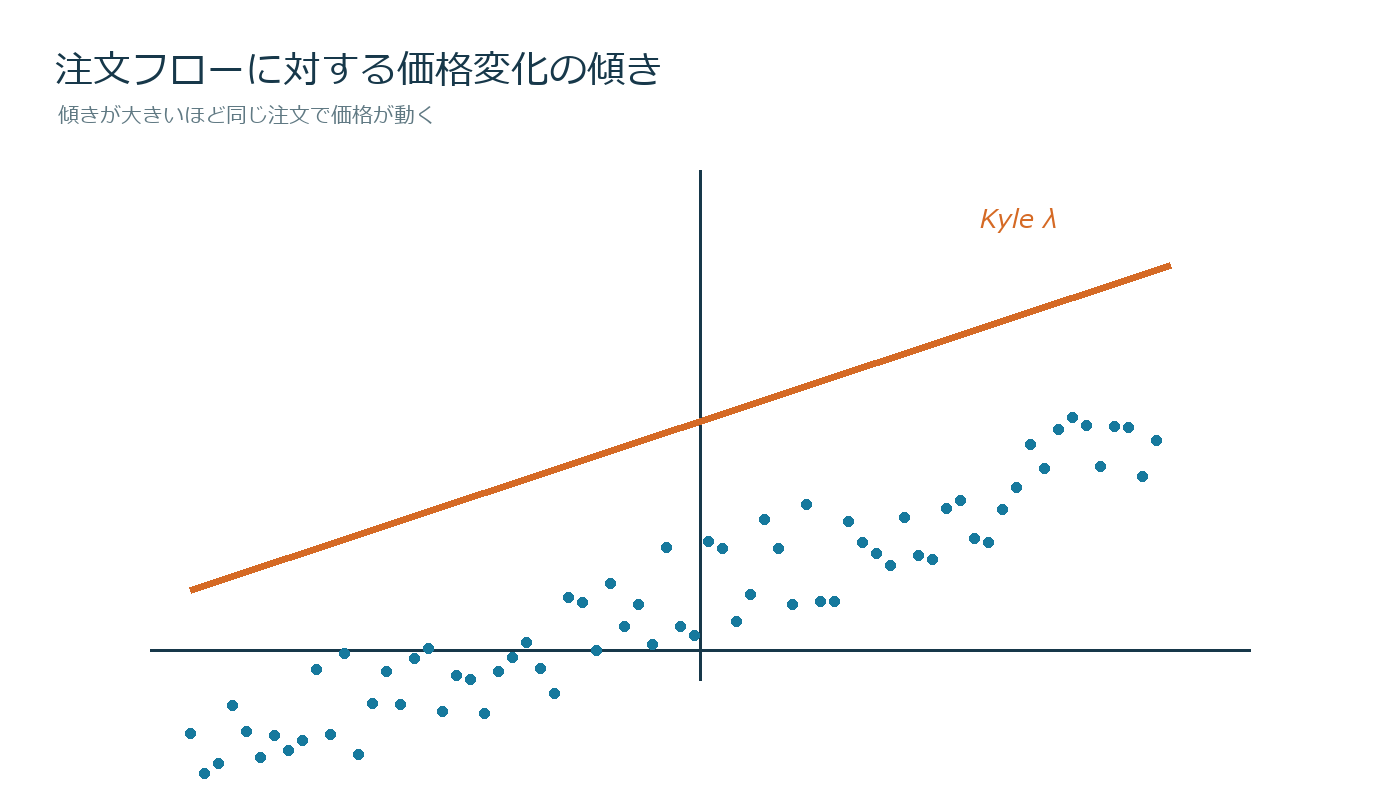
1億円買ったとき価格が何%動くかは、発注コストと運用容量を決める核心である。Kyleのラムダは、価格変化を符号付き注文フローで説明したときの傾きとして、市場の価格インパクトを表す。
値が高い市場ほど少ない注文で価格が動く。ただしニュースによる価格変化と、自分の注文が生んだ変化を完全には分離できない。

基本回帰
ΔP(t)=λ×Q(t)+誤差と考える。Qは買い主導をプラス、売り主導をマイナスにした注文フローである。
100万株の買い超過で価格が平均50円動くなら、株数単位λは50÷100万。金額単位へ直せば銘柄比較がしやすい。
図解:傾きとしてのλ
売買方向の分類
買い主導・売り主導は気配との位置、ティックルール、取引所フラグで推定する。分類誤差はQを弱め、λを歪める。
複数手法で推定し、符号一致率を保存する。大口クロスやオークションを通常取引へ混ぜない。
一時影響と恒久影響
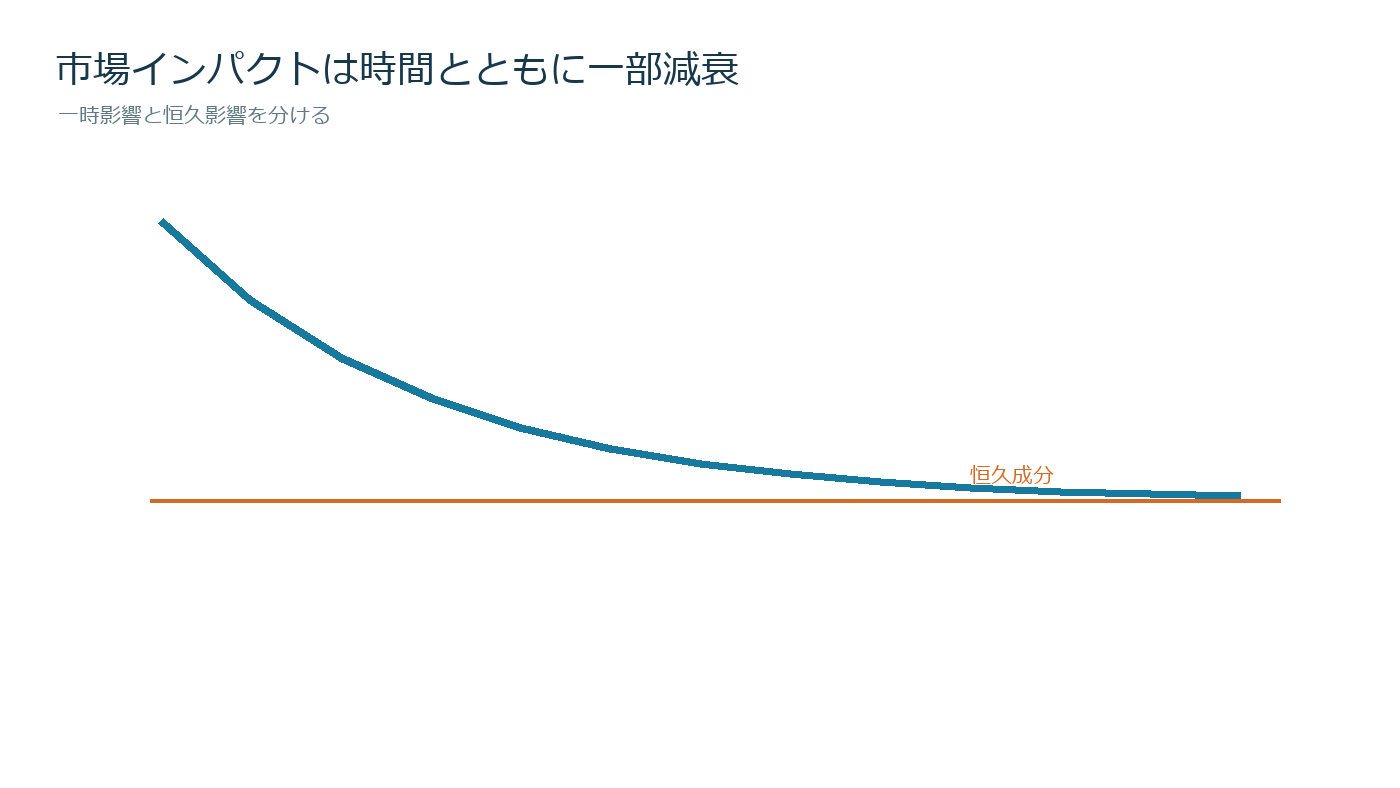
約定直後の価格変化が5分後に戻れば一時影響、残れば恒久影響候補である。λを直後、1分後、30分後で別々に推定する。
執行コストには一時影響も重要だが、情報取引の測定では恒久部分を重視する。
図解:減衰曲線
時間集計の選択
1秒ではノイズ、日次ではニュースが多く混ざる。1分、5分、30分で傾きと決定係数を比較する。
QとΔPの時間窓を揃え、未来の注文フローを価格変化へ混ぜない。
非線形性
小口では線形でも、大口では板を何段も食って影響が急増する。Q、√Q、Qの区分線形を比較する。
極端な一件が傾きを支配しないよう、分位点回帰や外れ値感応度も示す。
架空の執行計算
金額フロー1億円で推定影響0.20%、注文5,000万円なら線形近似0.10%。売買スプレッド0.05%を加え片道0.15%と見積もる。
ただし注文を分割すれば市場回復と情報漏洩が変わる。単純比例は小さな範囲だけで使う。
容量管理
期待アルファ0.30%に対し総執行費用0.25%なら余裕は0.05%しかない。注文額増加でλ費用がアルファを超える点を戦略容量とする。
複数銘柄を同時発注すると市場全体の流動性を共有するため、個別容量を単純合計しない。
レジーム変化
危機時はλが急上昇する。平常平均だけでなく上位95%値を使い、ストレス費用を算出する。
出来高増加でλが下がる場合もあるため、時刻、ボラ、スプレッドを条件にする。
検証と停止
推定期間と評価期間を分け、予測インパクトと実約定後の価格変化を比較する。誤差が想定の2倍を超えたら注文上限を下げる。
Kyleのλは市場の「深さ」を一数値で見る道具であり、方向予測ではない。自分の注文が消費する価格余地を管理するために使う。
実装後の監査
毎月、推定値、信頼区間、実際の売買費用または損失、未約定を同じ表へ保存する。指標が良く見えた成功例だけでなく、機能しなかった期間を優先して調べる。
条件変更は次の評価期間から適用し、変更前後の成績を混ぜない。入力欠損や制度変更がある場合は推定値を無理に補完せず、モデル利用を停止する。
情報イベントを分ける
決算直後は注文フローとニュースが同時に価格を動かし、λが高く見える。通常日とイベント日を分け、執行モデルには目的に合う係数を使う。
ニュース時の高い恒久影響を通常日の全注文へ適用すると過度に小さな建玉になる一方、通常平均だけでは危機を過小評価する。
買いと売りの非対称性
急落時は売りλが買いλより高くなる場合がある。符号付きフローを正負で分け、傾きを別推定する。
ロングの出口計画には売り側ストレスλを使う。買い付け時の低い影響だけで最大保有量を決めない。
執行スケジュール比較
一括、10分TWAP、出来高連動の三方式で予測影響と機会損失を比べる。分割は一時影響を抑えても価格が逃げる可能性がある。
平均約定価格だけでなく完了率、完了時間、未約定残の評価価格を含む実行ショートフォールで比べる。
監視項目
日次λ、上位95%、回帰決定係数、方向分類不明率、実績滑りを保存する。λが高くても決定係数が低ければ予測幅を広く取る。
データ遅延や欠損時は前日λで自動運転せず、注文上限を最低水準へ落とす。
コメント