バックテストでシャープレシオ2.0が出ても、それだけで優秀とは言えません。移動平均期間、損切り幅、銘柄、時間足を何百通りも試せば、実力がなくても偶然よい組み合わせが上位に残るからです。Deflated Sharpe Ratio(DSR)は、試行回数と損益分布の非正規性を考慮し、観測シャープが基準値を本当に上回る確率を評価する考え方です。

通常のシャープ比が膨らむ三つの理由
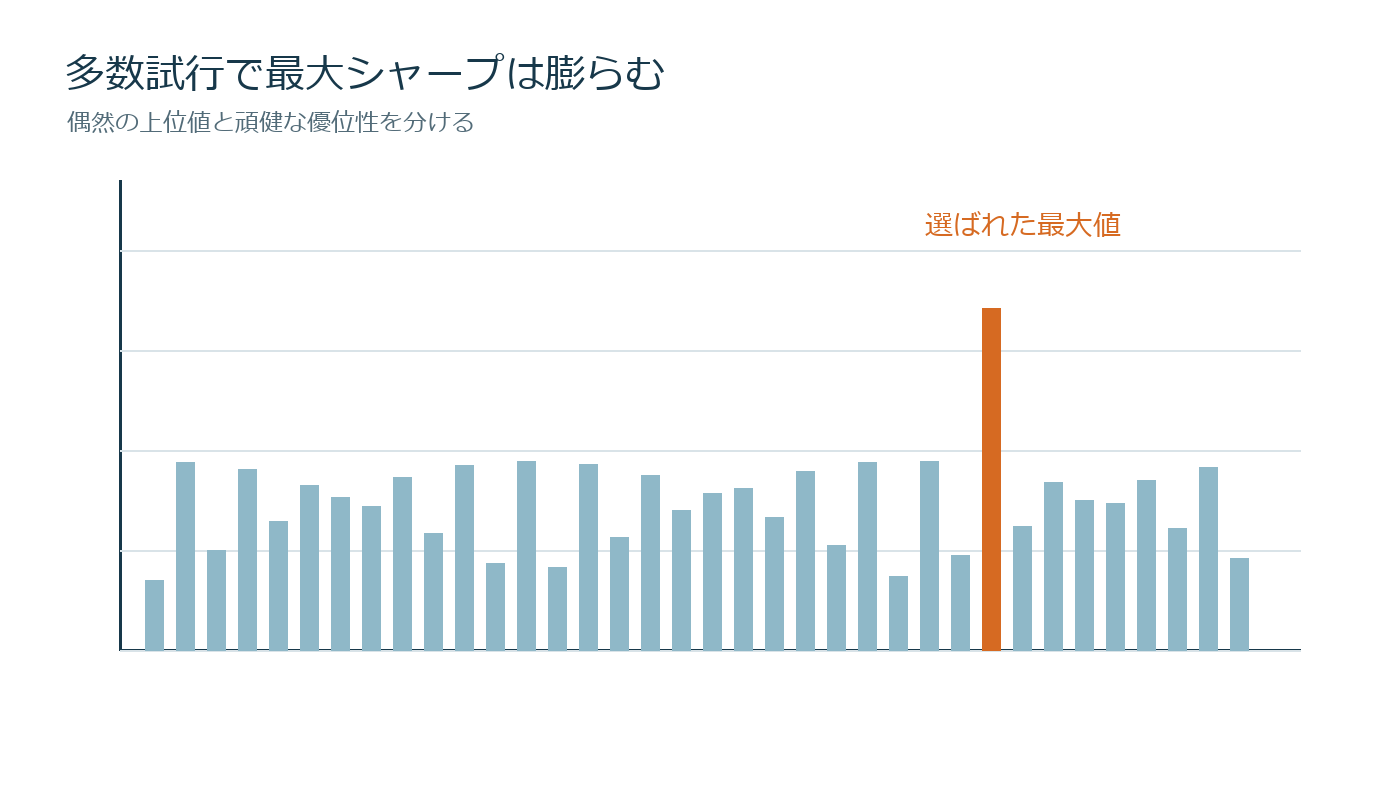
第一は多重試行です。100戦略から最大値を選ぶ行為と、事前登録した1戦略を評価する行為は同じではありません。第二は標本の短さで、30取引のシャープ2と1,000取引のシャープ2では不確実性が違います。第三は歪度と尖度です。小さな利益を重ねてまれに大損する戦略は、正規分布を前提にした誤差評価が甘くなり得ます。
DSRの読み方
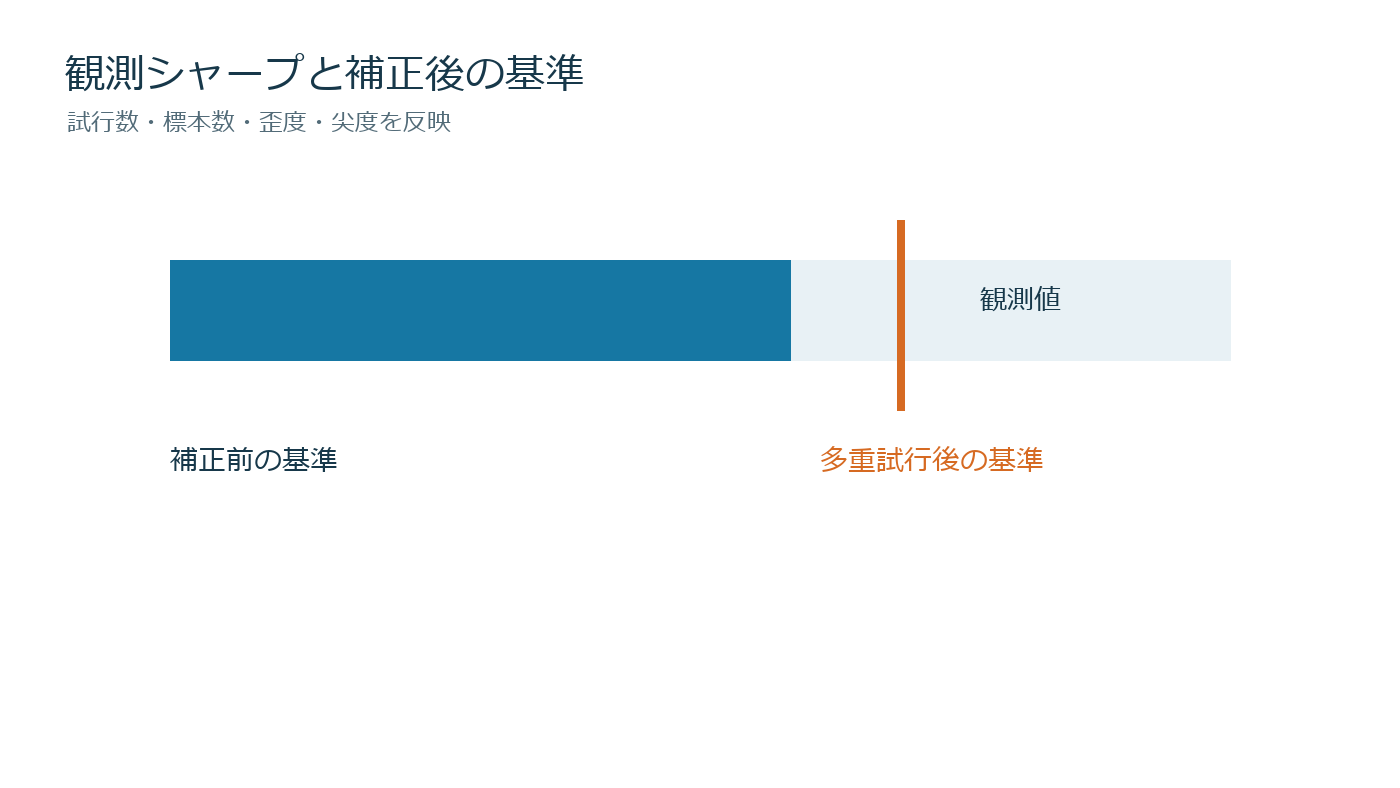
DSRは概念的には「観測したシャープ比が、多重試行を踏まえた期待最大シャープを上回る確率」です。0.95なら95%の確率で上回る、という形式で表します。ただし入力する試行数を過少申告すれば高く見えます。保存していない没パラメータ、似た戦略、途中で見た結果も研究者の選択へ影響したなら試行に含めるべきです。
架空の比較例
Aは年率シャープ2.0、5年間の日次データ、試行500通り、負の歪度が大きい戦略。Bはシャープ1.4、10年間、事前に固定した10通り、損益分布も比較的対称とします。未補正ならAが上ですが、DSRではAのハードルが高く、Bが上回ることがあります。ここで重要なのは2.0を1.2へ単純に割り引くのではなく、標本数・試行の有効数・歪度・尖度から不確実性を計算する点です。
「500通り」をそのまま500と数えない場合
期間20日と21日の移動平均は結果が強く相関します。完全に独立した500試行より、実効的な試行数は小さい可能性があります。一方で都合よく1と数えるのも危険です。戦略リターン同士の相関行列、クラスタ数、パラメータ群の設計履歴を保存し、独立性が低いことを根拠付きで示します。判断に迷うなら保守的に多めに置き、感度分析を行います。
実装前の検証手順
- 探索前に目的変数、費用、約定時刻、候補パラメータを記録する
- 成功・失敗を問わず全試行のリターン系列を保存する
- 観測シャープ、標本数、歪度、超過尖度を計算する
- 試行間相関を見て実効試行数を推定し、複数ケースでDSRを出す
- パージとエンバーゴを用いた未知期間で再評価する
日次シャープが高くても、寄り付きで観測した終値を同じ終値で売買する先読みがあれば無意味です。買いは売気配、売りは買気配とし、手数料、スプレッド、市場インパクト、借株料を引きます。
採用基準の例
DSR 0.95以上、未知期間シャープ0.8以上、最大DD15%以下、1銘柄への利益集中20%以下、という複数条件を事前に置きます。条件を見た後で0.94を合格に変えれば、また選択バイアスが入ります。候補が落ちた場合は「改善」ではなく新しい研究として履歴を分けます。
DSRは過剰適合を完全に消す魔法ではありません。入力した試行履歴の範囲で、見かけの好成績をどれほど疑うべきかを数値化する道具です。研究ノートを残し、没案を隠さず、未知期間と実運用の差を監視する文化とセットで初めて役立ちます。
計算に必要なデータ設計
実験ID、仮説、作成日、使用市場、観測期間、パラメータ、費用モデル、日次純リターンを一行の結果ではなく履歴として保存します。同じ戦略を少し修正した場合も親実験IDを残します。「正式採用候補だけ」を保存すると、試行数が小さく見えてDSRが過大になります。人がチャートを見て候補期間を選んだ判断も探索の一部です。
シャープ比は無リスク金利を引いた平均超過収益÷標準偏差で、日次なら通常は平方根252で年率化します。ただし暗号資産の365日と株式の252日を混ぜません。重複保有する5日戦略では日次収益に自己相関が生じるため、有効標本数が暦日数より少なくなります。HAC標準誤差や非重複系列による感度確認が必要です。
数字の読み違いを防ぐ
DSR0.96は「この戦略が将来96%勝つ」ことではありません。指定した基準シャープを、与えた標本と仮定の下で上回る確率です。構造変化、データ品質、取引容量は別問題です。また高いDSRでも期待利益が一銘柄や一日に集中していれば、再現性は弱い可能性があります。
実運用では研究時シャープの50%を基準ケース、25%を悲観ケースとして損益を試算します。資産1,000万円、悲観時年率ボラ12%、許容DD10%なら、DSRが高いからといってレバレッジを上げず、損失予算から数量を決めます。月次で実現シャープ、費用、予測との差を保存し、6カ月連続で基準下限を割ったら新規停止、原因確認後のみ再開とします。
比較表に残す項目
候補名、試行群、実効試行数、観測シャープ、歪度、超過尖度、DSR、未知期間シャープ、最大DD、回転率、容量を一表にします。点推定順ではなく、DSR合格後に費用後期待値と容量で選びます。これにより「最も美しい過去」を買うのではなく、「不確実性を差し引いても残る仮説」を選べます。
実務で残す記録
シャープレシオ2でも偶然かもしれないを実運用へ使うときは、計算日、入力期間、費用前後の値、採用した閾値、発注数量、見送り理由を保存します。数値が悪化した後に定義を変えず、変更時は旧版と新版を別系列にします。単独指標で売買方向を決めるのではなく、損失上限、流動性、アウトサンプル成績と組み合わせることで、再現可能な判断手順になります。
コメント