勝率70%でも、小さく勝って大きく負ければ資産は減ります。Gain-to-Pain Ratio(GPR)は、プラスの期間リターン合計を、マイナスの期間リターン絶対値合計で割り、得た利益が耐えた損失の何倍かを見る指標です。取引損益で計算するプロフィットファクターに似ていますが、日次・週次・月次など一定期間の収益率で使われる点が重要です。

計算例
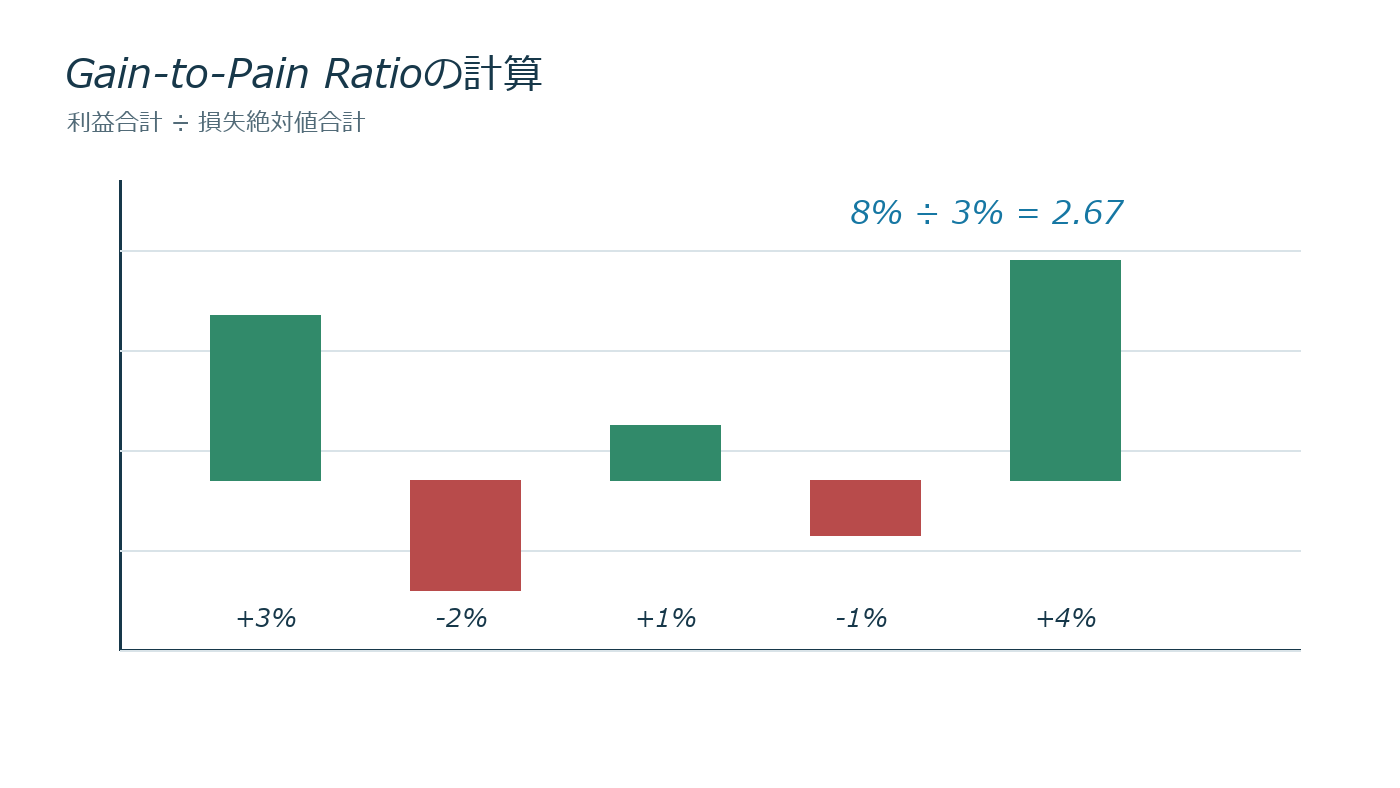
月次リターンが+3%、−2%、+1%、−1%、+4%なら、利益合計は8%、損失絶対値合計は3%、GPRは8÷3=2.67です。1を上回れば観測期間では利益合計が損失合計より大きく、1未満なら逆です。ただし複利収益は単純合計と一致しません。実際の資産成長率は(1.03×0.98×1.01×0.99×1.04)−1で計算します。
同じGPRでも危険度は違う
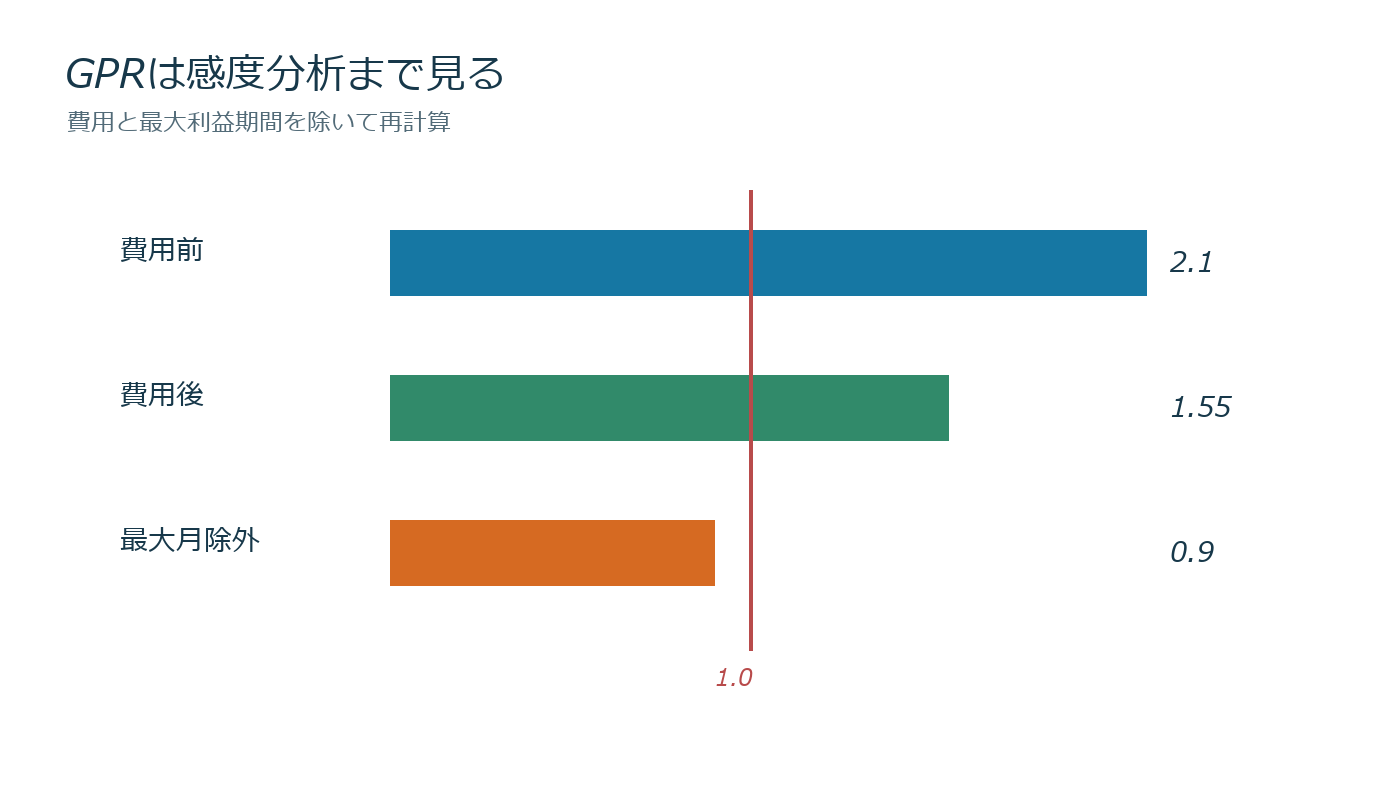
戦略Aが毎月+1%を8回、−1%を4回ならGPR2.0です。戦略Bが+8%を1回、−1%を4回、残りゼロでも同じ2.0です。しかしBは利益が一月へ集中し、その月を逃すと成績が崩れます。GPRだけでなく、最大利益月を除いた値、利益上位3期間への集中度、最大DD、回復期間を併記します。
プロフィットファクターとの違い
PFは通常、各取引の総利益÷総損失です。GPRを日次リターンで計算すると、同じ日に複数取引が相殺された後の口座損益を評価できます。レバレッジや同時保有の影響も反映しやすい一方、日次と月次では符号のまとまり方が変わります。毎日+1%と−1%が交互なら日次GPRは1ですが、月次で相殺されゼロ月になれば分母・分子の情報が消えます。比較時は頻度を統一します。
費用を入れると何が変わるか
架空の250営業日で利益日合計60%、損失日合計30%なら費用前GPRは2.0です。往復費用と滑りが一日平均0.08%、取引日が150日なら年間12%相当が差し引かれます。費用が利益日・損失日の双方へ影響するため、単に分子から12を引くだけでなく、日ごとの純リターンを作り直して符号を判定します。高回転戦略では費用後GPRが1を割ることもあります。
実務用の比較表
候補ごとに日次GPR、月次GPR、費用後GPR、最大利益月除外後GPR、年率収益、最大DD、取引数を並べます。たとえばXは費用後1.45、最大月除外1.30、最大DD10%。Yは費用後1.60でも最大月除外0.75、最大DD22%なら、Yの高い値は再現性が弱い可能性があります。
誤用を避けるチェック
- 損失が一度もない短期標本では比率が無限大になるため評価保留にする
- 現金期間を含めるかを統一する
- 入出金を運用リターンから除外する
- 税引前・税引後、手数料前・後を混ぜない
- 同じ市場局面だけで比較せず、上昇・下落・横ばいを分ける
採用条件をGPR1.5以上だけにすると、期間や頻度を変えて合格させる誘惑が生まれます。観測頻度と検証期間を先に固定し、ブートストラップで信頼区間を計算します。下限が1を下回るなら、点推定1.8でも優位性は不確かです。
売買判断への使い方
GPRは個別エントリーのシグナルではなく、戦略全体の損益効率を監視する指標です。直近60営業日の費用後GPRが事前下限を割り、同時に滑りと最大DDが悪化したら建玉を半減し、120日で再評価する、といった停止規則へ落とします。単月の悪化だけで停止と再開を繰り返さず、必要標本数と再開条件も事前に決めます。
Excelで作る検証表
A列に日付、B列に総資産、C列に入出金、D列に調整後リターン、E列に売買費用を置きます。F列の純リターンをD−Eとし、G列へMAX(F,0)、H列へABS(MIN(F,0))を入れます。G列合計÷H列合計が費用後GPRです。分母がゼロなら高評価せず「観測不足」と表示します。月次版は日次GPRを平均せず、月次リターンを作り直して計算します。
比較期間も重要です。上昇相場だけの2年間と、危機を含む10年間を並べると前者が有利です。同じ開始日・終了日で比較し、戦略が稼働可能だった日だけを恣意的に抜きません。現金待機を含む口座全体GPRと、シグナル発生時だけのGPRを分ければ、資本効率と売買エッジを区別できます。
ブートストラップで不確実性を見る
日次純リターンを20日ブロックで再標本化し、1,000本の仮想経路でGPRを再計算します。中央値1.6でも10%点が0.8なら、悪い順序では利益合計が損失合計を下回ります。日次を一日ずつ無作為化すると連敗やボラ集中が消えるため、戦略の保有期間と相場の持続性に合うブロック長を複数試します。
資金配分ではGPRに比例して全額を割り当てません。戦略XのGPR1.7、Yの1.3でも、Xの最大DDが2倍ならXを増やす根拠にはなりません。各戦略のストレス損失を資産の2%以内、全戦略合計を6%以内など先に制約し、その範囲でGPRを比較します。
改善案の検証
利確を早めてGPRが上がった場合、利益日の金額が減る代わりに損失日も減ったのか、単に検証期間末の大損を避けただけかを調べます。変更前後で同じシグナル集合を使い、取引が消えた理由まで追跡します。改善案は次の未知期間で評価し、過去データへ何度も戻って閾値を微調整しません。
実務で残す記録
勝率より「利益総額÷損失総額」を見るを実運用へ使うときは、計算日、入力期間、費用前後の値、採用した閾値、発注数量、見送り理由を保存します。数値が悪化した後に定義を変えず、変更時は旧版と新版を別系列にします。単独指標で売買方向を決めるのではなく、損失上限、流動性、アウトサンプル成績と組み合わせることで、再現可能な判断手順になります。
コメント