板が厚いから上がる、薄いから下がるという見方は不十分です。重要なのは残っている数量ではなく、最良気配で買い注文と売り注文がどちら向きに増減したかです。Order Flow Imbalance(OFI)は、板の追加・取消・約定を符号付きで集計し、短い時間軸の需給圧力を測ります。
- 数値が表すものと、表さないものを分ける
- 未来情報を混ぜずに検証する手順を作る
- 予測精度ではなく費用後損益と損失管理で評価する

なぜこの指標・モデルが必要なのか
板が厚いから上がる、薄いから下がるという見方は不十分です。重要なのは残っている数量ではなく、最良気配で買い注文と売り注文がどちら向きに増減したかです。Order Flow Imbalance(OFI)は、板の追加・取消・約定を符号付きで集計し、短い時間軸の需給圧力を測ります。
仕組みを分解する
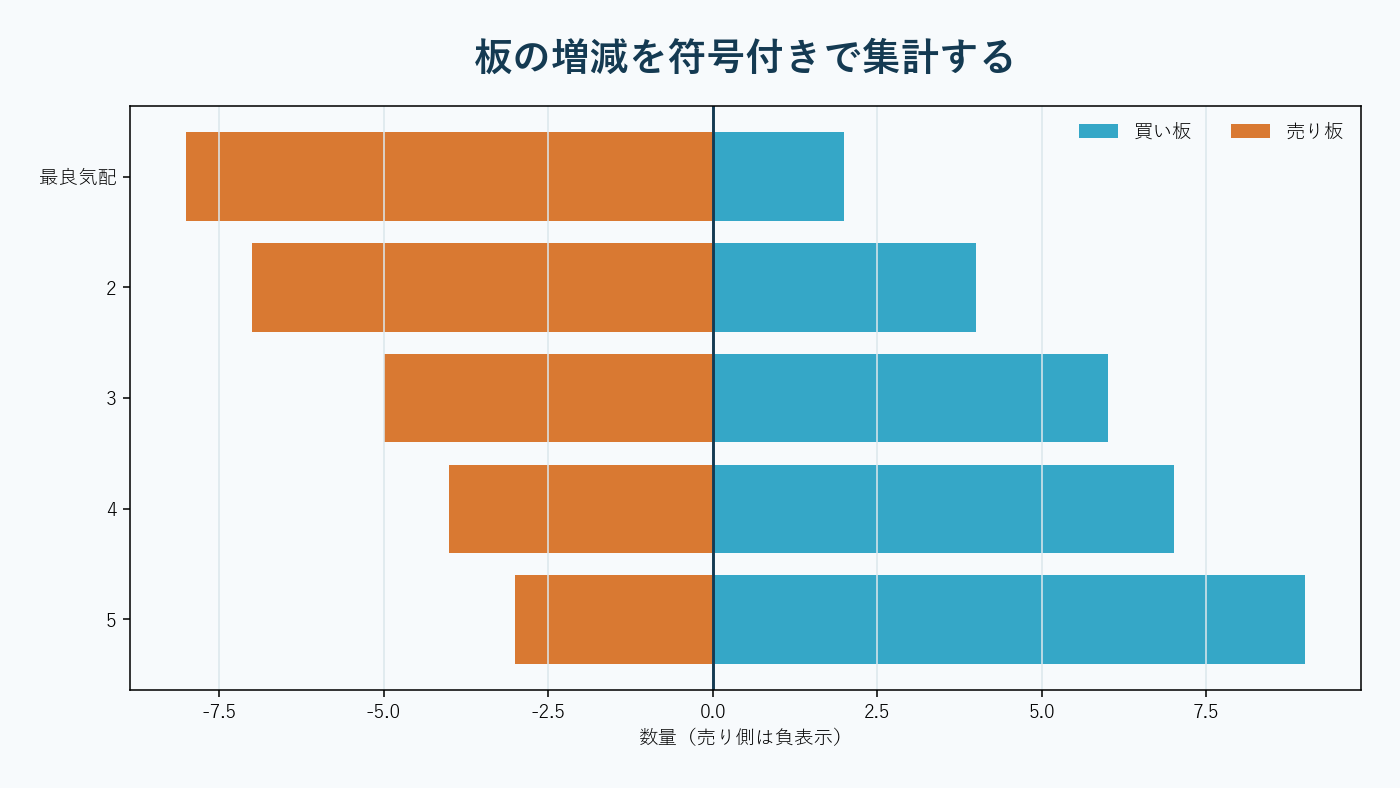
最良買い気配の数量増加や買値切り上がりをプラス、数量減少や買値切り下がりをマイナスとして扱います。最良売り気配は逆符号です。イベントごとの寄与を一定時間または一定イベント数で合計するとOFIになります。単なる成行買い比率と異なり、指値注文の追加と取消も価格形成情報として取り込みます。
計算例と数字の読み方
簡略例では、買い板が1,000株増え、売り板が600株減ればOFIはプラス1,600株です。ただし売り板減少が買い成行による消化か、売り指値の取消かで意味は異なります。データに注文IDがない場合は両者を完全に区別できないため、約定フラグと気配更新時刻を併用し、解釈の限界を明示します。
売買・リスク管理への落とし込み
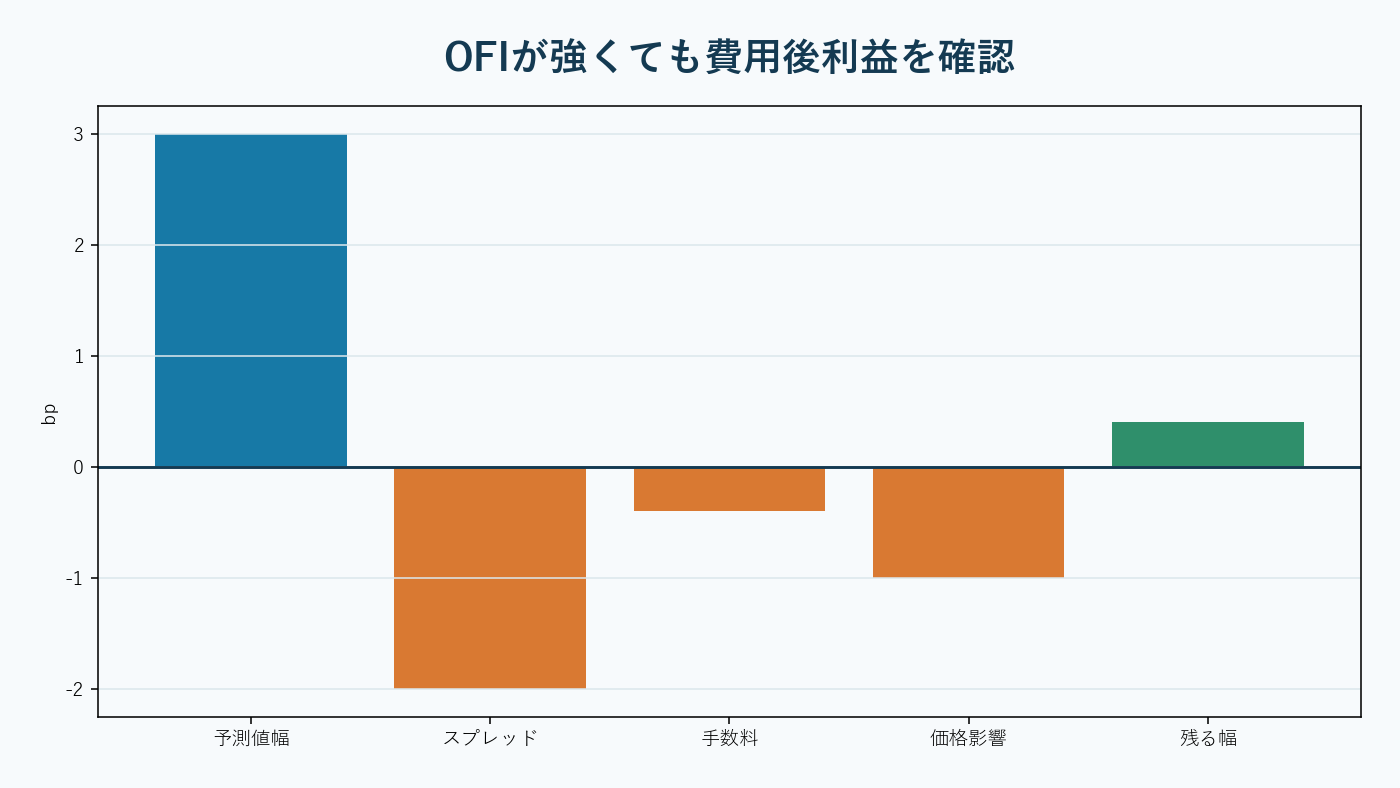
1秒ごとにOFIを集計し、直近20秒の標準偏差で割ってZスコア化すると銘柄間比較がしやすくなります。Zが2を超えた直後の10秒リターンが平均3bpでも、スプレッド2bp、片道手数料0.2bp、価格影響1bpなら往復では利益が残りません。方向予測だけでなく、執行後利益まで計算する必要があります。
実装手順:データから検証まで
板更新と約定を取引所時刻順に並べ、同時刻イベントの処理規則を固定します。寄り付き、引け、特別気配、売買停止は別集計にします。1秒、5秒、30秒でOFIを作り、将来リターンとの回帰係数、符号正答率、分位別損益を検証します。訓練期間で閾値を決め、未知期間では変更しません。
- 仮説を一文にする:何が起きた後、どの期間に、何が変化すると考えるかを先に固定します。
- 時点を再現する:約定時刻、気配時刻、企業イベント時刻をそろえ、その瞬間に取得できた情報だけで特徴量を計算します。
- 基準戦略を置く:複雑なモデルだけを評価せず、売買しない場合、単純移動平均、等金額などと同条件で比較します。
- 費用を引く:手数料、スプレッド、価格インパクト、借株料、未約定を別々に見積もります。
- 未知期間で固定する:閾値や窓を凍結し、結果が悪くても途中で変更せず記録します。
バックテストで最低限残す指標
年率リターンや勝率だけでは足りません。取引回数、平均保有時間、グロス利益、スプレッド負担、価格インパクト、最大ドローダウン、最悪10取引、銘柄別寄与、時間帯別寄与を分離します。パラメータを少し変えただけで利益が消えるなら、発見したのは市場構造ではなく標本固有の偶然かもしれません。
さらに、シグナル発生から注文送信までの遅延を100ミリ秒、1秒、5秒など複数置き、成績の減衰を調べます。理論上の終値やミッド価格でのみ約定する検証は避け、買いはアスク、売りはビッドを基本に、参加率が高い注文には追加のインパクトを課します。
資金管理の具体例
1回の許容損失を運用資金の0.25%とし、損切りまでの想定価格幅が0.8%、通常のスリッページが0.1%なら、実効損失幅は0.9%です。運用資金1,000万円なら許容損失2万5,000円÷0.009で、建玉上限は約277万円です。ただし板に対して大き過ぎる場合は、出来高参加率による上限を優先します。モデルの確信度が上がったからといって許容損失そのものを増やさない方が、検証誤差に耐えやすくなります。
よくある失敗と停止条件
見せ板や高速取消により大きなOFIが実需を表さない場合があります。大口注文の直後には反対側の流動性供給が入り、シグナルが急反転することもあります。板の受信欠落、取引所ごとの時刻差、スナップショット復元ミスは、実際には存在しない不均衡を作ります。データ品質検査を戦略検証より先に行います。
停止条件は損益だけでなく、入力データ欠損、スプレッド急拡大、推定係数の範囲逸脱、モデル残差の構造変化にも置きます。異常時に自動で新規注文を止め、既存建玉をどの価格・時間で縮小するかを事前に決めます。停止後に原因を確認せず同じ設定で再開すると、モデル劣化と一時的ノイズを区別できません。
小さく導入するための4段階テスト
第一段階は売買を伴わないシャドー運用です。実時刻にシグナルを記録し、取得遅延、欠損、計算時間を測ります。第二段階は最小単位での実注文です。バックテストが仮定した価格と実約定の差を、銘柄・時間帯・注文方式別に分解します。第三段階では通常予定額の25%、第四段階では50%へ増やします。各段階を一定取引数こなすまで進めず、利益が出た日数だけを昇格条件にしません。
昇格判定には、想定スリッページに対する実績、注文拒否率、未約定率、シグナルから約定までの遅延、最大日次損失を使います。例えば実スリッページの中央値が想定の1.5倍、95%点が2倍を超えた場合は、資金を増やす前にコストモデルを再推定します。取引量を増やした瞬間に価格影響が非線形に大きくなるため、少額での成功を比例拡大しないことが重要です。
成績が良く見えたときに確認すること
まず、利益が数日・数銘柄へ集中していないかを確認します。上位5取引を除くと損失になるなら、再現性より偶然の影響が大きい可能性があります。次に、同じ日の複数取引を独立標本として数えていないかを見ます。共通ニュースで同時に動いた取引は実質一つのベットです。日次またはイベント単位へ集約して信頼区間を計算します。
パラメータの近傍も重要です。窓20だけが利益で、19と21が損失なら採用を保留します。窓15〜30、閾値1.5〜2.5など合理的な範囲で収益面が滑らかに残るかを調べます。また、相場上昇期、下落期、高ボラ期、低ボラ期へ分け、どの環境で損益が生まれたかを確認します。全環境で勝つ必要はありませんが、不得意環境をリアルタイムで識別できないなら、年間平均だけを根拠に大きな資金を置けません。
実務チェックリスト
- データのタイムゾーンと同時刻処理を固定したか
- 価格調整、限月交代、売買停止を処理したか
- 未来情報を使わず特徴量と標準化を計算したか
- パラメータ選択回数と不採用結果を保存したか
- スプレッド、手数料、インパクトを差し引いたか
- 通常時だけでなく急変時の損失を確認したか
- モデル停止・再開の責任者と条件を決めたか
まとめ
高度な指標は、単独で売買方向を教える魔法のサインではありません。価値があるのは、曖昧だった需給、流動性、変動、状態変化を測定可能な形へ変え、どの条件で使えなくなるかまで定義できる点です。計算式、入力時点、費用、停止条件をセットで設計し、単純な基準より未知期間の判断が改善したときにだけ採用します。
コメント