一取引の平均利益がプラスなら、売買は安定しているのでしょうか。平均は全体の金額をまとめる重要な数字ですが、一度の大勝ちが他の結果を大きく上回ると、普段の取引の感覚とは離れることがあります。
平均だけを捨てる必要も、中央値だけを信じる必要もありません。二つが違う理由を読み、大きな一回がどの程度全体を支えているかを確認します。この記事では費用控除後の架空の十取引を使い、計算と解釈を分けて説明します。

十取引を小さい順に並べる
損益がマイナス2,000円、マイナス1,500円、マイナス1,000円、マイナス500円、0円、300円、500円、700円、1,000円、1万2,000円だったとします。すでに費用を引いた数字として扱います。
損失合計は5,000円、利益合計は1万4,500円で、純損益は9,500円です。十件で割った平均損益は950円。ここでいう平均は勝ち取引だけの平均利益ではなく、負けとゼロも含めた一件あたりの平均です。
平均利益という言葉は、勝ちだけを対象にする場合もあるため、日誌では平均損益と書き分けます。勝ち五件の平均なら2,900円、負け四件の平均損失なら1,250円です。対象が違う数字を同じ欄へ入れないようにします。
中央値は真ん中の結果を見る
十件のように件数が偶数なら、並べた中央二つの平均を使います。五番目が0円、六番目が300円なので、中央値は150円です。平均950円とは800円の差があります。
中央値は金額の総和を表す指標ではありません。真ん中付近の取引を示すため、大きな一件の影響を受けにくいという特徴があります。中央値150円に十を掛けた1,500円が実際の総利益になるわけではありません。
平均は口座の合計へつながり、中央値は典型的な一件の位置を理解する補助になります。どちらかが正しく他方が間違いなのではなく、見ている性質が違います。両方の差を読むことが目的です。

最大の利益を除く計算は感応度として使う
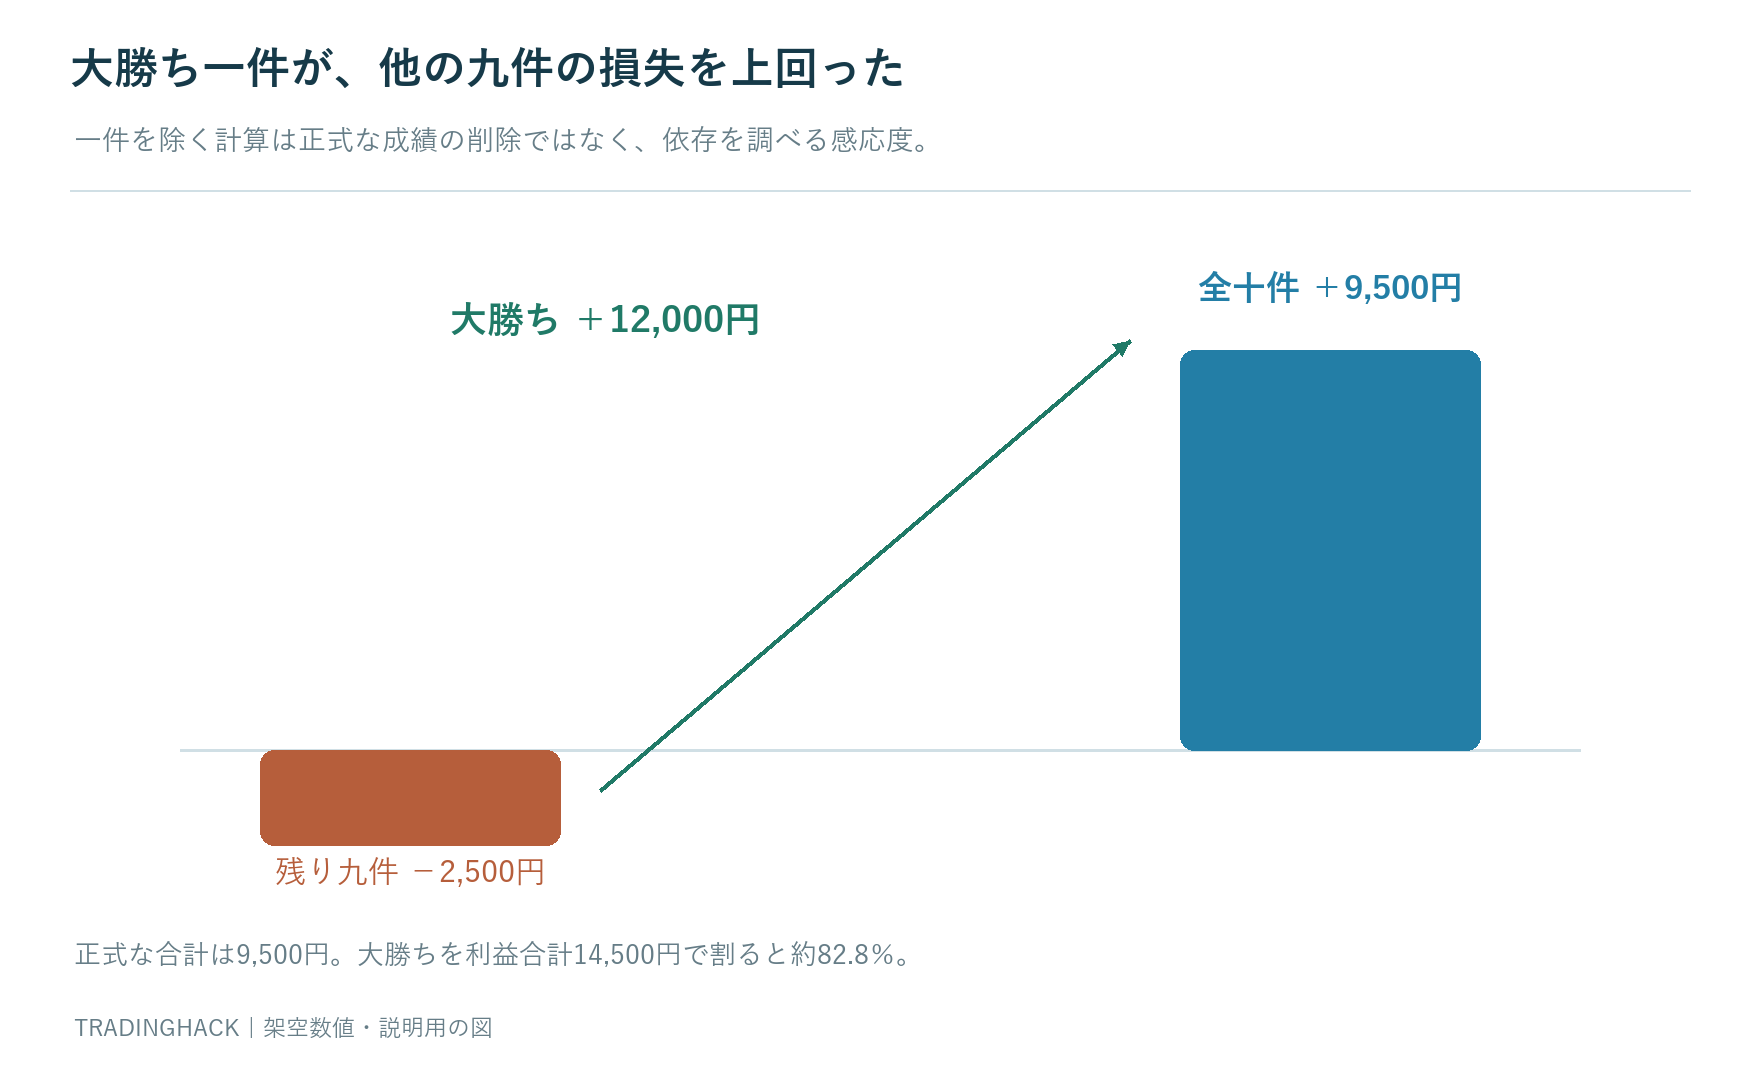
最大の1万2,000円を除くと、残り九件の合計はマイナス2,500円です。九で割ると平均は約マイナス278円になります。大きな一件が合計をプラスへ変えたことが分かります。
これは、その利益を本来の成績から削除すべきという意味ではありません。実際に得た利益は結果の一部です。除外した再計算は、一件への依存度を調べる別の指標として並べます。
大きな利益が出やすい手法を使っているなら、少数の大勝ちが支える構造はあり得ます。重要なのは、その取引がルール通りで再現を期待できる条件だったのか、偶然の計画違反だったのかを確認することです。
利益への寄与率は分母で変わる
1万2,000円を利益合計1万4,500円で割ると約82.8%です。勝ち取引で得た金額の大部分が一件へ集中しています。一方、純損益9,500円で割ると約126.3%となり、100%を超えます。
後者が100%を超えるのは、他の取引の合計がマイナスだからです。計算ミスとは限りません。ただし利益合計に対する構成比と、純損益への寄与を同じ割合として説明しないようにします。
純損益がゼロに近いと、この比率は極端に大きくなります。分母がゼロなら計算できません。数字の大きさだけで危険度の順位を付けず、元の利益と損失の合計を併記します。
大勝ちを何度でも予定へ入れない
十回に一回1万2,000円が出たから、次の十回にも同じ利益が出るとは限りません。観測件数が少なく、相場の条件も偏っている可能性があります。過去の頻度を将来の確約へ置き換えないようにします。
その利益が決算など一度の材料で生じたなら、普段のデイトレへ同じ頻度で含める前提を点検します。特別なイベントと通常の取引を別の群で見ることはできますが、悪いイベントだけ除くような分類にはしません。
待つ間の損失も確認します。大勝ちが出るまでに資金や損失上限を超えてしまうなら、平均がプラスという説明だけでは運用できません。連続損失と口座全体の推移も必要です。
中央値が低いから早く利確すべきとは限らない
中央値を上げようと小さな利益を確実に取る案へ変えると、大きな利益を生む取引も早く終了する可能性があります。中央値だけ改善して、総損益が悪化する場合も考えられます。改善の目的を先に決めます。
利益を伸ばす手順なら、小さな負けや小幅利益の中に大きな勝ちが混じる構造を許容しているかもしれません。実際にその構造だったか、予定と約定を確認します。結果が大きかったから良いルールだったとも限りません。
出口を変更する検証では、十件すべてへ同じ変更を適用します。小さい勝ちだけ伸ばし、大きい勝ちは元のまま、負けは狭くするような都合のよい組合せにしないことが必要です。
株数の違いを先に確認する
1万2,000円の利益が、普段の十倍の数量で取ったものなら、価格判断より数量の影響が大きいかもしれません。金額の分布に加え、一株あたりの値幅や初期の計画損失で割った結果を見ます。
初期リスクがすべて2,000円だった仮定なら、1万2,000円は6単位、全体9,500円は4.75単位、平均は0.475単位です。中央値150円は0.075単位です。同じ分母のときだけ金額と比例します。
初期リスクが異なるなら、一件ずつ比率を計算します。総利益を最大のリスク一つで割るだけでは、各取引の違いが消えます。金額成績とリスク調整した成績を別の欄へ置きます。
費用の前後を混ぜない
本文の十件はすべて費用控除後です。粗利益の記録と控除後の記録を混ぜると、平均も中央値も意味が変わります。特に小さい300円や500円の結果は、費用で符号が変わる可能性があります。
一件あたりの費用が異なるなら、各実績へ正しく反映します。平均費用を一律に引く近似を使う場合、その制約を明記します。実際の約定価格に含まれた差を、同じ費用として二回引かないことも必要です。
ゼロ損益の定義も固定します。買値と売値が同じでも費用後はマイナスの場合があります。費用控除後ゼロと、価格差ゼロを区別してから勝敗数を数えます。
日別の平均と取引別の平均は違う
一日一件の日と一日十件の日を、日次損益で平均した場合と、全取引を一件ずつ平均した場合は対象が違います。何の平均を報告しているかを最初に書きます。
取引数の多い一日が全体を支える場合、その日の相場や数量が特殊ではないかを確認できます。一方、日次平均がプラスでも、その中の短い売買が全部有効だったとは限りません。
同じ入口を分割して売った場合も、約定明細の一行を一取引にするか、入口から全量退出までを一取引にするかで分布が変わります。成績をよく見せるために件数の定義を変えないようにします。
時系列を失わない
小さい順へ並べると中央値を求めやすくなりますが、取引の順序は見えなくなります。元の時系列も保存し、どの順で損失が続き、いつ大勝ちが出たかを確認します。
同じ十件の合計でも、大勝ちの前に大きく資金が減っていた場合と、最初に大勝ちがあった場合では運用中の負担が違います。並べ替えた分布だけで資金の耐久力を評価しません。
入出金を除いた口座資産の推移を併記すると、取引の分布と資金の変化をつなげられます。最大利益だけを強調した記録では、そこへ至るまでの損失が抜けやすいことに注意します。
少数の成績でやめるか続けるかを決めない
十件は計算の説明には使えますが、手法の将来性を断定するには限られた記録です。平均と中央値が違ったからと、即座に手法を捨てたり数量を増やしたりする必要はありません。
まず大勝ちの条件、通常取引の費用、入口の一貫性、計画違反の有無を確認します。同じ定義で次の記録を集め、期間ごとの変化を比べます。観測を増やす間も損失予算を守ることは別の条件です。
手法を変更するなら変更日を区切り、前後を混ぜずに見ます。後から最高成績の設定を選び、その設定が最初から使われていたように説明しないことです。平均を上げる作業と検証の妥当性は分けます。
復習票に五つの数字を置く
総損益、平均損益、中央値、最大利益、最大利益を除いた感応度を並べます。正式な成績は実績の全件を含め、除外計算は別の見出しへ置きます。利益合計と損失合計も再計算できる状態にします。
今回なら「合計9,500円、平均950円、中央値150円、最大1万2,000円、最大除外で合計マイナス2,500円」です。これだけで、大きな一件への依存が明確になります。
依存が強いと分かった後は、その一件がどの条件で生じたかを調べます。切り捨てるのでも、毎回期待するのでもなく、自分の運用が何に支えられているかを理解することが目的です。
大勝ちが計画違反だった場合を分ける
最大利益1万2,000円が、予定の数量を十倍にして偶然得た利益だったとします。正式な実現損益から消す必要はありませんが、ルール通りの取引と同じ群へ混ぜると、再現したい手順の成果が分かりにくくなります。
全体の実績と、ルール内の取引だけの分析を別々に表示します。利益になった違反も、損失になった違反と同じ基準で分類します。結果がよかったから通常の手法として採用するという後付けを避けるためです。
大勝ちが予定通りだった場合は、その条件を残します。時間帯、材料、数量、出口の根拠が通常とどう違うかを調べ、次も同じ条件へ当てはまるかを点検します。単に一万円の利益を狙うという金額目標へ置き換えないことが大切です。
平均の改善を一回の追加で確かめる
十件の合計9,500円へ、次にマイナス3,000円が加われば合計6,500円、十一件の平均は約591円です。平均950円から下がりますが、それだけで手法の性質が急変したと断定できません。少ない記録では一件の影響が大きくなります。
反対に次の一件が大きな利益なら平均は上がります。平均の更新へ一喜一憂するより、記録の件数と最大値を併記します。何件のうちの数字かを省かないことが、精密に見える結果を過信しないために役立ちます。
中央値も件数が変われば段階的に動きます。今回は十一件へ並べ直した中央の値を使い、元の150円をそのまま維持しません。どの指標も元データへ戻って再計算できる状態にしておきます。
平均が変わったら、まず追加した一件と集計対象の一致を確認します。入力の重複や未成立の混入でも平均は動きます。市場の変化を解釈する前に、明細と件数が合っているかを点検します。
まとめ
平均は全体の金額を、中央値は真ん中付近の結果を示します。大勝ちへの依存が強い成績は、その一件を正式記録から削るのでなく感応度を別に確認します。数量、費用、時系列も合わせて見ることで、平均一つでは分からない運用の性質を整理できます。
実績の照合先
計算の元となる約定は利用口座の明細で照合します。注文と成立の基本は取引所の説明を参照できます。本文の十件と集計は架空データです。
コメント