損失より利益の幅を大きくしたのに、一週間の成績が思った通りにならない。予定の買値、撤退、目標で計算した比率と、実際に成立した売買の結果が違うと起こります。損益比の式が間違っていなくても、前提が実行されていない場合があります。
この記事では予定と実績を二つの台帳へ分け、買値のずれ、損失の拡大、利益の縮小を具体的な金額で確認します。将来の勝率を決める話ではなく、自分の成績と売買計画の差を見つけるための方法です。

最初に比率の向きを明記する
利益を損失で割った1.5倍を、利益対損失1.5対1と書く人も、損失対利益1対1.5と書く人もいます。数字だけの1対1.5では混乱しやすいので、利益幅、損失幅の名前を添えます。
ここでは費用控除後の目標利益を、費用込みの計画損失で割ります。買値1,000円、撤退990円、目標1,020円、200株、費用一株2円なら、損失2,400円、利益3,600円で1.5倍です。
費用を含まない価格幅だけなら、利益20円と損失10円で2倍になります。同じ計画でも費用の扱いで変わります。どの数字を使った比率かを最初に固定します。
予定の買値から三円進んだ場合
実際には1,003円で買えたとします。同じ撤退990円と目標1,020円なら、損失は15円×200株で3,000円、利益は15円×200株で3,000円です。入口の三円だけで比率は1倍へ下がります。
予定より三円高いだけと感じても、元の損失幅10円に対しては小さくありません。株価全体に対する割合と、狙う短期値幅に対する割合を区別します。価格が進んでも同じ数量のままなら負担が増えます。
発注前に買値上限を決め、超えたら数量の再計算か見送りとすれば、この変化を管理できます。ただし上限を決めたから必ずその価格で成立するとは限りません。実際の約定を確認する工程も必要です。
撤退が予定より下で成立した場合
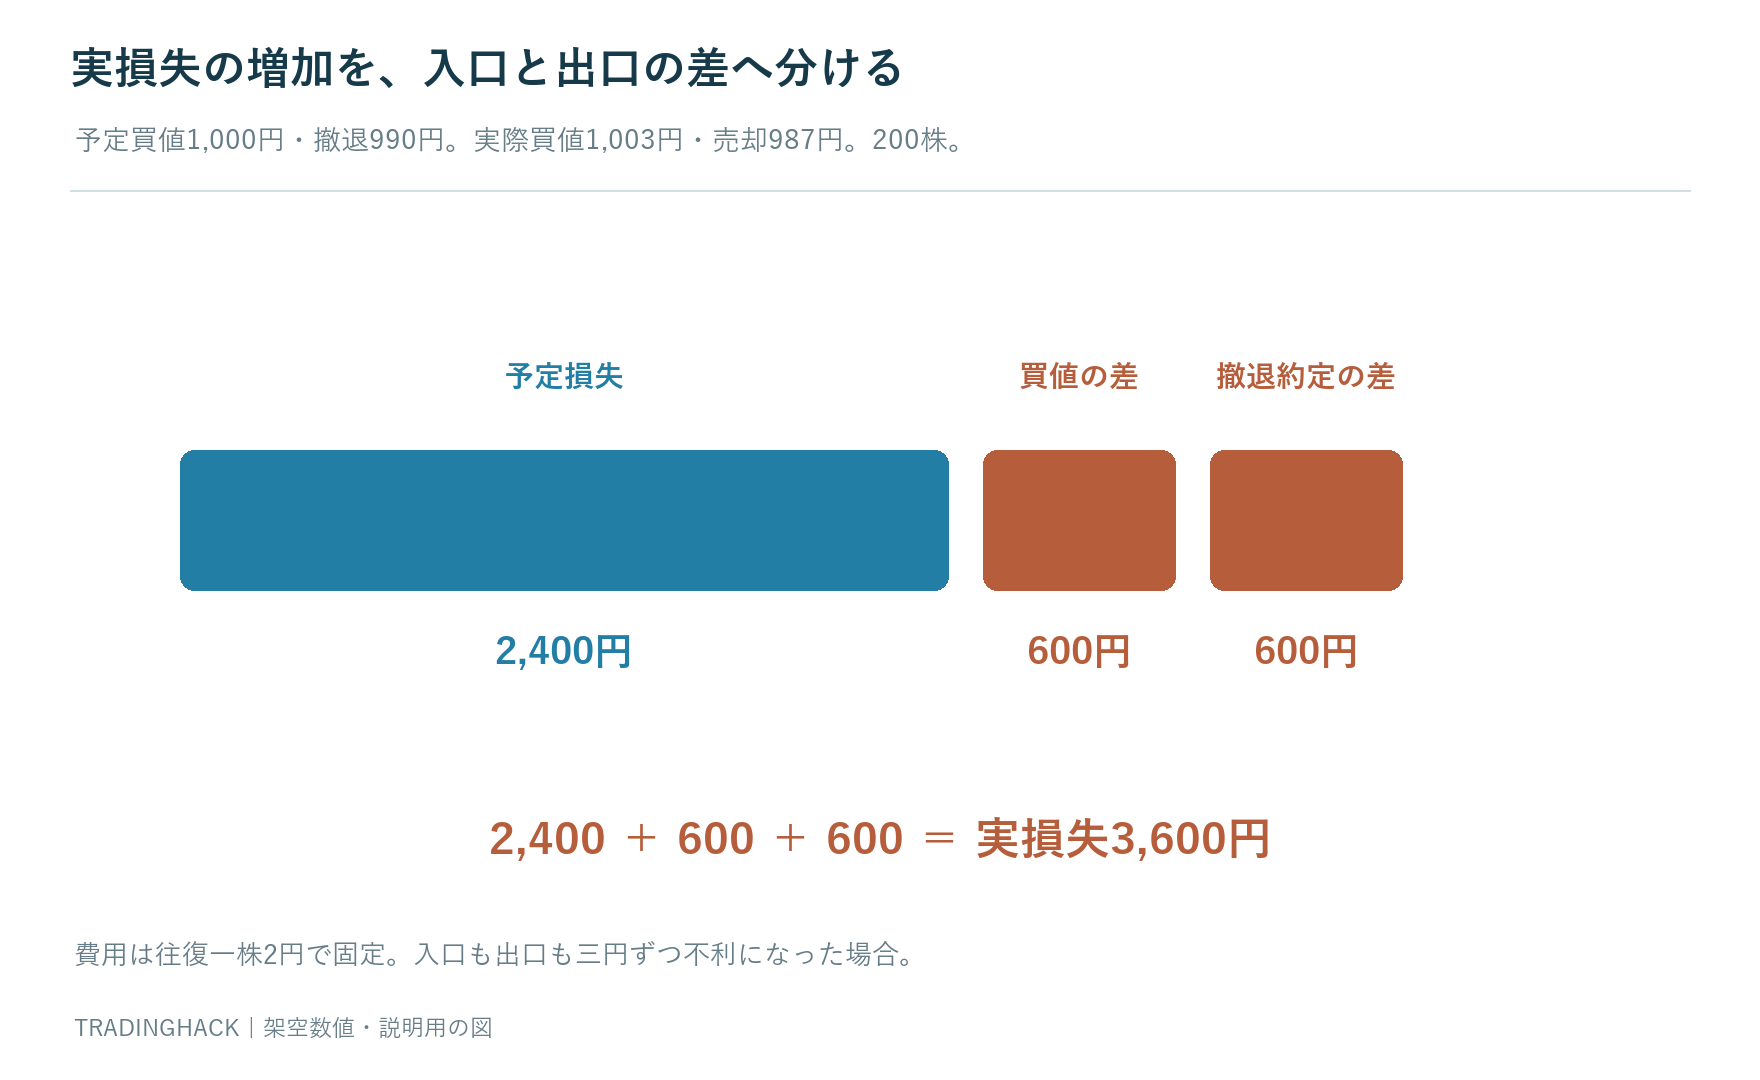
1,003円で買い、990円で閉じるつもりが987円で売れたなら、費用込みの損失は18円×200株で3,600円です。当初の計画2,400円より1,200円多くなります。
差のうち600円は買値が三円高かった分、もう600円は売却が三円下だった分です。入口と出口の負担を分けると、何が計画からずれたかが明確になります。すべてを相場の急落という一語へまとめないことです。
この数字は撤退価格を守れば必ず防げるという意味ではありません。価格が飛ぶ場合もあれば、操作や判断が遅れた場合もあります。約定履歴と当時の注文状態を確認して分類します。
利益側の出口も予定通りとは限らない
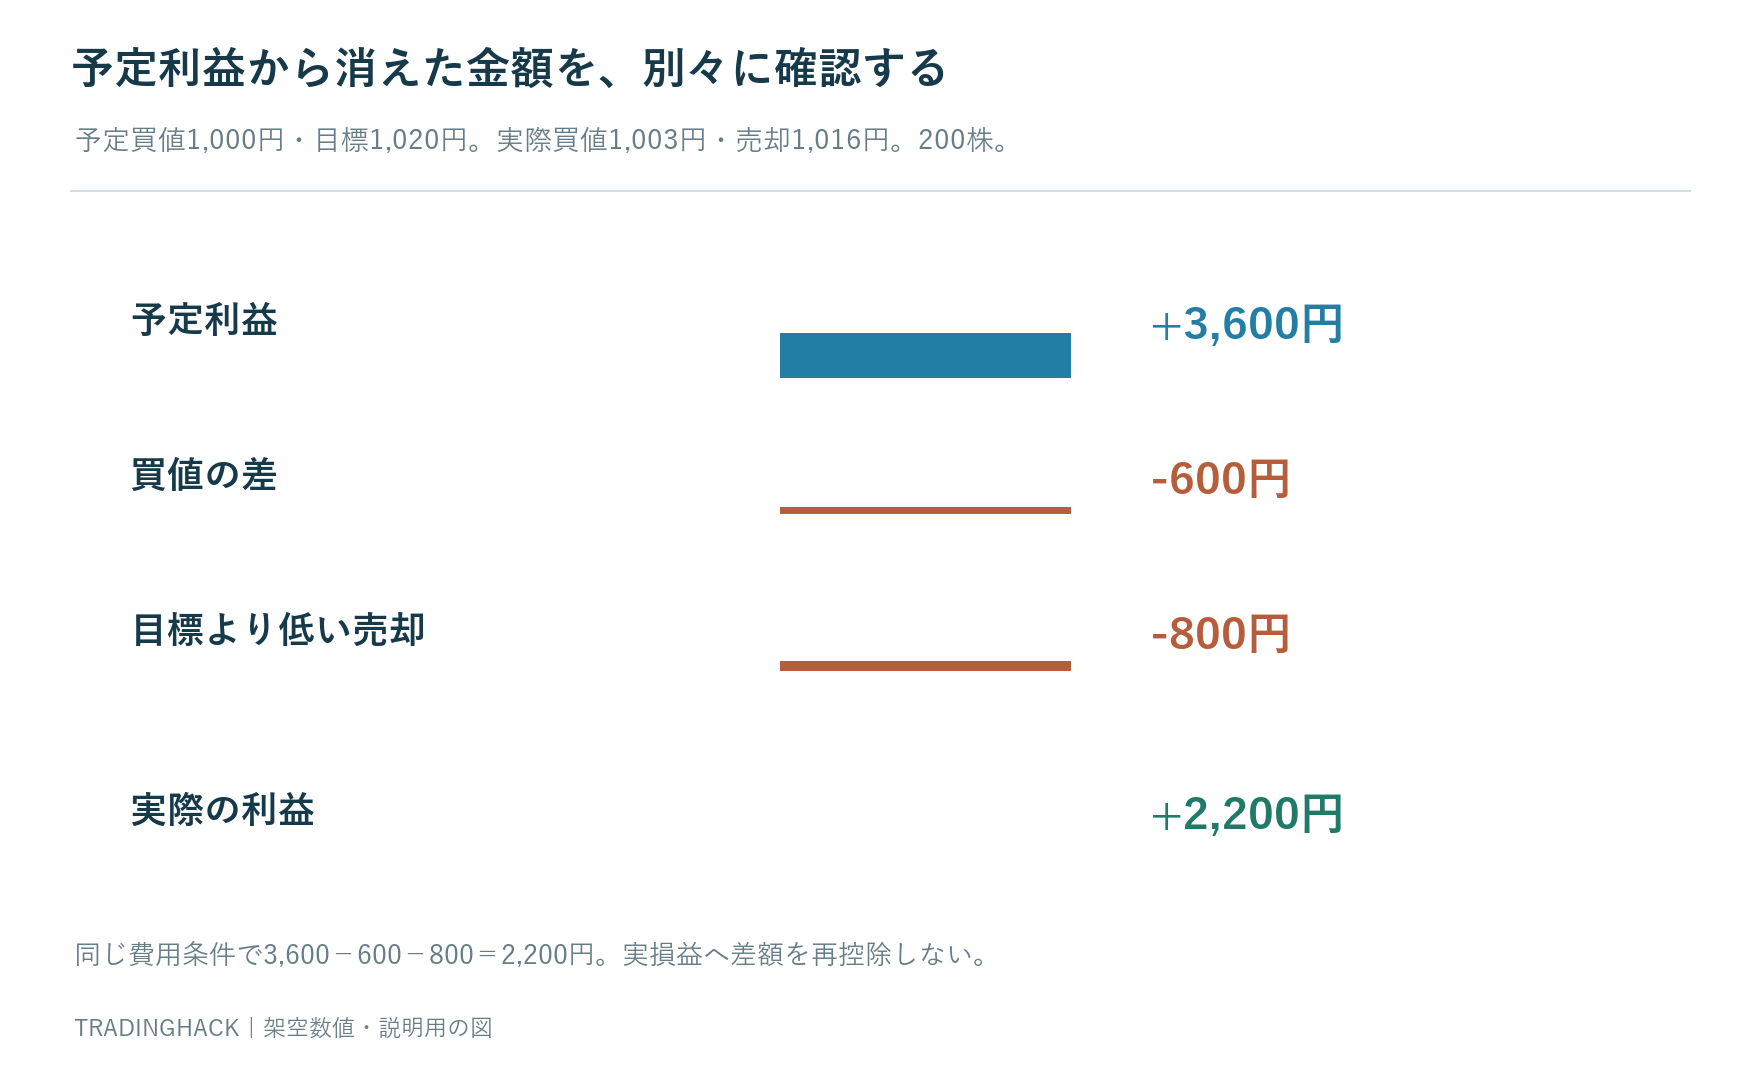
実際の買値1,003円に対して、目標1,020円を待たず1,016円で売ったとします。費用控除後利益は11円×200株で2,200円。当初の予定3,600円より1,400円小さくなります。
ここでも買値の三円分600円と、目標より四円低く売った分800円へ分けられます。入口のずれは利益を減らし、損失を増やす両方へ作用します。買値を少し追っただけという印象では見落としやすい点です。
早く売ったことが常に誤りとは限りません。事前に時間終了や価格失速の条件を認めていたなら、そのルールによる出口です。ただし固定目標の利益を予定し、実績では別の出口を使うなら、両者の比較を残す必要があります。
予定比率から勝率を決めつけない
利益3,600円、損失2,400円が毎回実現するという単純な仮定なら、費用はすでに含まれており、損益が釣り合う勝率は40%です。2,400を3,600と2,400の合計で割った数字です。
しかし実際の平均利益が2,200円、平均損失が3,600円なら、同じ計算の境界は約62.1%です。予定の1.5倍を維持したつもりでも、実際にはまったく違う結果の分布になっています。
この境界は将来の勝率予測でも、到達すれば安心という保証でもありません。一定の平均値を仮定した算術です。実績のばらつき、費用、件数、相場環境を別に確認します。
費用の控除をそろえる
予定では往復一株2円、実績では売買代金の差から実際の手数料を引く、といった扱いなら、数字の意味を合わせます。実際の不利な買値を使っているのに、同じ気配差を費用として再び引かないようにします。
この記事では比較を明確にするため、すべて費用一株2円を固定しました。実際に費用体系が違えば、その差は別の項目になります。予定費用と実費を一つの欄に上書きせず、二つを残すと原因を確認できます。
少額の利益を多く取る手順では、数百円の費用差が平均利益へ大きく響くことがあります。手数料無料という表現だけで負担をゼロとせず、成立価格と数量から最終の資金差を照合します。
計画変更と執行のずれを分ける
目標前に売った理由が、新しい価格条件による判断なのか、怖くなって予定を捨てたのかを分けます。両方とも実際の利益は同じでも、改善する項目が違います。ルールを変える問題と実行する問題を混ぜないことです。
損切りを遠ざけた場合も、注文が成立しなかったためなのか、自分で取消して待ったのかを確認します。すべてを不利な約定として扱うと、判断で増やした負担が見えなくなります。
日誌には変更時刻、変更前後の価格、理由を残します。終了後に良かった理由だけを書くのではなく、変更した時点で何を見ていたかを保存することが重要です。
未成立の計画は実績の勝ちへ足さない
1,000円の指値が成立しないまま1,020円まで上がったとしても、予定利益3,600円を実績へ加えません。注文が成立していないためです。未成立は機会の記録として、実現損益と別に集計します。
反対に、指値が成立した後に負けた取引だけを除外してもいけません。待つ価格へ戻る場面には、それ自体の偏りがある可能性があります。成立した例と成立しなかった例を合わせて入口ルールの結果を見ます。
予定と実績の比較は、実際の取引のずれを見る作業です。注文のなかった過去の安値や高値を持ち込んで、どこで買えばよかったかを無制限に探す作業と分けます。
数量を変えた取引の比較
買値が高くなったため100株へ減らしたなら、金額の利益は小さくなりますが、負担も変わっています。利益が半分になったというだけで執行が悪いと判断しないようにします。予定数量と実数量を別に残します。
一株あたりの価格差、金額損益、初期リスクで割った結果を並べると、数量の影響を分けられます。ただし途中で分割利確した場合、平均売値や残数量の履歴も必要です。最初の一行だけでは説明できません。
予定の200株を使った仮想結果と、実際の100株の結果を比べるなら、何を固定した比較かを明示します。価格差を調べるための仮想計算を、口座で得た利益と同じ欄へ入れないことです。
損失側だけを改善した再計算にしない
過去の負けを全部990円で閉じたことにして、勝ちは実際の有利な売値のまま残すと、改善案が良く見えます。しかし同じ出口ルールを採用したなら、勝った取引の途中の逆行にも影響する可能性があります。
変更案はすべての候補へ同じ条件で適用します。足の高安に目標と撤退の両方が含まれ、順序が分からない場合は注記します。都合のよい到達順序を選んで平均利益を作らないことが必要です。
新しい買値上限を使う案でも、上限を超えて成立しなかった勝ちが消える場合があります。負けを減らした分だけでなく、取れなくなった利益も同時に比較します。
二つの台帳をつなぐ項目
計画の台帳には買値、撤退、目標、数量、費用、採用条件を書きます。実績の台帳には平均買値、平均売値、成立数量、実費、注文状態、変更履歴を残します。同じ取引番号で対応させます。
差額を入口、出口、数量、費用へ分けると、改善の順番を決めやすくなります。今回なら入口の三円のずれだけで、利益側と損失側に各600円の差が生じています。最初に入口の追随を点検する理由になります。
すべてを一度に直すのでなく、買値上限だけ、注文確認だけなど一つの変更を選びます。変更後の別期間で同じ項目を集め、数字が本当に改善したかを確認します。予定の比率を誇るより実績の内訳へ戻ることが重要です。
計画の比率がよくても入口の質は別
目標を遠く置けば予定の損益比は高くなります。しかし到達のしやすさは式に入っていません。利益3,600円と損失2,400円の比率が1.5倍であることから、実際の勝率が分かるわけではありません。
入口の条件が違う二つの群を、予定比率だけで順位付けしないようにします。一方は短い反発、もう一方は大きな高値更新を待つ案かもしれません。同じ比率でも必要な価格経路と時間が違います。
日誌には比率と一緒に入口条件、目標の根拠、予定した保有時間を残します。数字のよい案へ移る前に、何を取引しているかを確認します。採算の算術と、条件の再現性を別々に評価することが必要です。
小さなずれが毎回続く場合
予定より一株一円高く買い、一円安く売る取引を200株で行えば、予定からの差は一回400円です。十回で4,000円となります。単発では小さく見えても、短い値幅を繰り返す方法では結果へ響きます。
この差は、実際の損益へもう一度引く費用ではありません。実際の買値と売値にすでに含まれています。予定の台帳と実績の台帳をつなぐ説明として使い、二重に控除しないようにします。
継続してずれる場合は、予定価格の置き方が現実的かを点検します。足の終値で判断してから、その終値ですぐ買えたとする計画なら、実行へ必要な時間が抜けているかもしれません。操作を責める前に基準を調べます。
数量調整の効果を公平に見る
実際の買値1,003円でも予算2,400円を守るなら、一株負担15円で計算上160株、通常の100株単位では100株です。100株での計画損失は1,500円になります。数量を切り下げると予算の余りが出ます。
同じ目標1,020円なら費用後利益は1,500円です。金額利益が予定3,600円より小さくても、数量を守った結果を執行ミスと呼ばないようにします。価格のずれで採算が変わった点と、予算を守って減らした点を分けて評価します。
この調整でも目標と損失の比率は1倍です。株数を減らせば金額は小さくなりますが、悪化した入口の比率は元へ戻りません。数量の制御と入口の採否は別の工程になります。
比較表には、計画を作成した時刻も残します。約定後に作った理想の計画を、注文前から持っていた計画として扱わないためです。事前の想定と事後の改善案は別の記録にします。
まとめ
予定した損益比は、指定した買値と出口が成立する前提の計算です。実際の買値、撤退の約定、利確、数量、費用が変われば結果も変わります。予定と実績を上書きせず保存し、差を具体的な円数へ分解することで、改善すべき工程が見えてきます。
約定の基本の確認先
指値と成行、約定価格の基本は日本取引所グループを参照します。本文の予定、実績、平均値は計算のための架空例です。
コメント