上方修正の速報を見て急いで買ったのに、株価は下がる。見出しが間違いとは限りません。何が修正されたか、いつの情報か、すでに価格がどれだけ反応したかを確認しないと、企業情報と短期の売買条件が混ざります。
TDnetは上場会社の適時開示を扱う仕組みです。この記事では、公開された資料から売買の前提を確認する順番を整理します。資料を速く読む競争を勧めるのではなく、確認できない状態で発注しないための手順です。数値は架空会社の説明例です。

最初に会社コードと日時を確認する
似た会社名、同じ業種、グループ会社などを取り違えないよう、見出しの会社名だけでなくコードを照合します。次に開示日時と資料名を確認します。再掲された古いニュースが、今初めて出た情報に見える場合もあるためです。
通知を受けた時刻は、会社が開示した時刻と一致するとは限りません。ニュース配信や自分の確認に時間差があります。開示時刻、配信を見た時刻、発注判断時刻を分けて残すと、価格がどの段階で進んだかを調べられます。
資料はTDnetや会社の公式IRなど一次情報で確認します。画面の切り抜きだけでは、表の単位や注記が欠けることがあります。全文を確認できないなら、内容未確認として売買を見送る条件へできます。
修正された対象期間を読む
通期の修正か、上期だけか、四半期の実績かを分けます。上期の利益予想が上がっても、通期の予想が据え置きの場合があります。対象期間の違う数字を並べ、すべての将来利益が上がったと説明しないようにします。
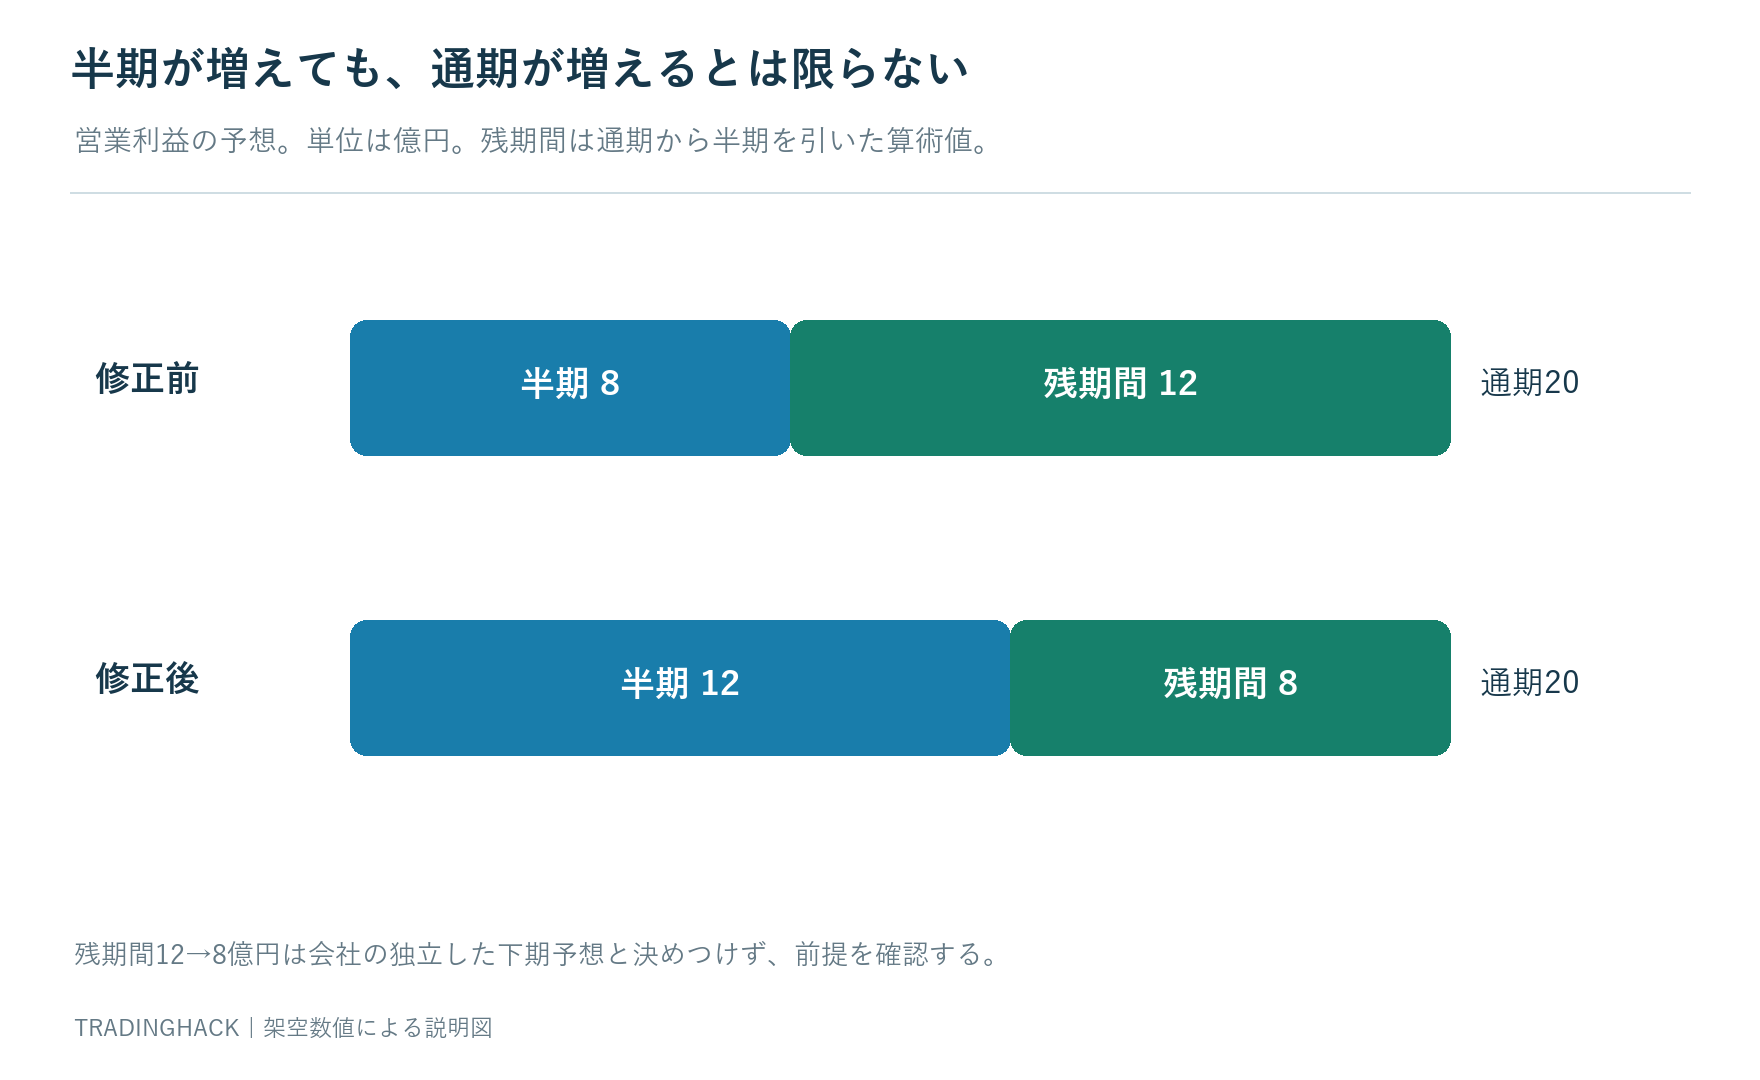
たとえば上期営業利益が8億円から12億円、通期が20億円のままなら、上期は50%増額です。しかし通期全体の増額ではありません。下期への見込みは単純差なら12億円から8億円へ変わる計算です。会社の理由説明と合わせて確認します。
単純差が会社の正式な下期予想として公表されているとは限りません。計算上の残りとして扱い、会社が明示した数字と自分の差引計算を分けて記します。推測を資料の記述として引用しないことが必要です。
売上と利益の種類を分ける
売上高、営業利益、経常利益、純利益は別の項目です。純利益だけが増え、営業利益が減る場合もあります。一時的な資産売却などの影響か、本業の利益率の変化かを理由欄で確認します。見出しの増益という言葉だけでは分かりません。
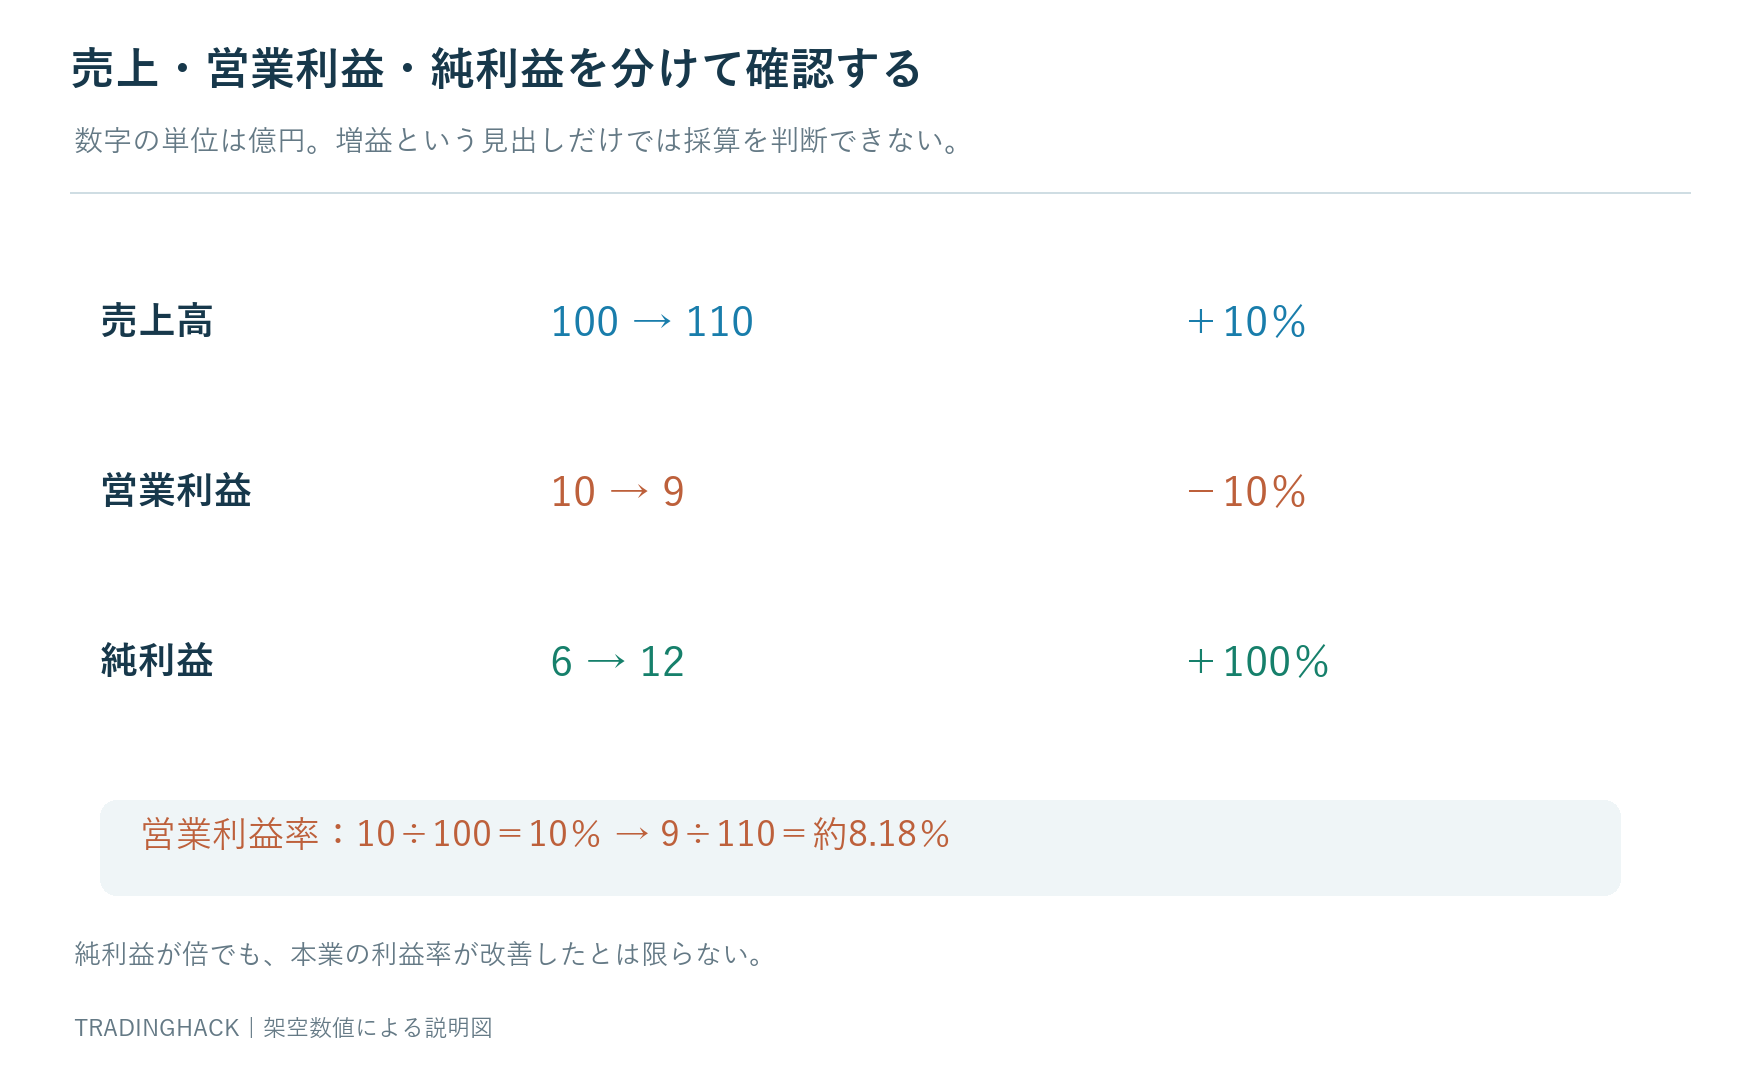
前回予想が売上100億円、営業利益10億円、純利益6億円、新予想が売上110億円、営業利益9億円、純利益12億円なら、売上10%増、営業利益10%減、純利益100%増です。三つの方向が同じではない例です。
純利益の増加が悪いという結論でもありません。何が増えたかを説明できることが先です。営業利益率を計算すれば10%から約8.18%へ低下しています。売上が増えたことと、本業の利益率が上がったことを分けます。
修正率の分母を混ぜない
10億円から12億円なら増額率20%です。一方、前年実績8億円に対しては50%増になります。前回予想比と前年同期比は違う比較です。二つの割合を同じ列へ混ぜず、分母の名称を必ず添えます。
前回予想がゼロや赤字の場合、単純な増加率は解釈しにくくなります。マイナス2億円からプラス1億円なら、改善額3億円と黒字転換という事実を先に記します。分母へ負の数を置いて出た割合を、通常の増益率と同じに扱わないようにします。
単位にも注意します。百万円と億円、連結と単体が混ざると桁や範囲が違います。数値を抜き出す前に表の見出しと脚注を確認します。小数点まで計算しても、入力の単位が違えば判断は改善しません。
理由欄から一時的か継続的かを探す
数量増、単価上昇、為替、原価低下、特別利益など、説明される理由を分類します。本文に書かれた事実と、自分が継続すると考えた仮説は別です。理由が一時的でも価格が上がる場合はありますが、将来も同じ利益が続くとは断定できません。
会社の前提為替や原材料価格が変わっていれば、予想の条件も変わっています。直近の市場価格を使ってさらに利益が増えると勝手に足し算せず、感応度など開示されている範囲を確認します。分からない部分は不明として残します。
資料の訂正や補足が出ていないかも確認します。最初の速報だけを保存すると、後の説明変更が抜ける場合があります。使った資料の日付と版を記録し、復習時にどの情報を持っていたかを再現できるようにします。
市場予想との差を知っているとは限らない
会社予想の増額が大きくても、市場がすでにさらに高い利益を期待していた可能性があります。ただし、その期待値を誰でも正確に把握できるとは限りません。株価が下がったから期待に届かなかったと事後的に断定しないようにします。
使える予想データがあるなら、対象期間、集計時点、回答社数、単位を確認します。資料がなければ市場予想は未確認と記します。見出しから自分で作った期待値を、市場の一致した見方として扱いません。
短期の値動きには需給や全体相場も関係します。業績情報が良く見えることと、直後の価格が必ず上がることは別です。情報を読んだ結果を売買の許可証へ変えず、価格と注文条件をもう一段確認します。
すでに上がった価格から採算を計算する
開示前1,000円、確認後1,080円、撤退目安1,060円、費用と滑りの想定3円、100株なら計画損失2,300円です。目標1,100円で売れた場合の費用後利益は1,700円。増額率が大きいことだけでは、この入口の採算は改善しません。
予算2,000円なら最低100株でも超過する例です。古い1,000円で計算したまま現在の注文を出さず、発注可能な価格を使います。調べている間に上がった分は、自分の取得利益ではありません。
価格が落ち着いて新しい押し安値ができれば、別の入口を検討できます。ただし戻ってくる保証はありません。買えなかった上昇を取り返すために、未知の材料へ注文を急がないことが重要です。
開示直後の執行環境を確認する
特別気配などで取引がすぐ成立しない場合、表示価格を実際の買値と考えません。気配と約定時刻、注文の受付と成立を分けます。成行は価格を指定せず、指値には未約定が残り得ます。
注文の偏りが大きい場面では、費用3円の想定が足りるとは限りません。予定損失は保証上限ではありません。成立価格が変わったら金額を更新し、数量と出口を照合します。画面の価格だけを追って注文を重ねないようにします。
材料確認に時間を使っても、保有の残数量を見失わないことが優先です。すでに保有している場合、新規分析を続ける前に、既存出口と未約定を点検します。調べる作業と口座管理は別の工程です。
情報源を残す三行メモ
一行目にコード、開示日時、資料名。二行目に対象期間、修正前後の数値、理由。三行目に確認時刻、実際の買値候補、撤退と費用込みの負担を書きます。会社情報と自分の売買条件が分かれる形にします。
未確認の項目があれば空欄のまま隠さず、不明と記します。価格が動いた理由をあとから全部説明できたようにしないことが大切です。取引しなかった候補も同じ形式で残せば、調査のどこが間に合わなかったかを検討できます。
公開情報を確認する方法と、出所不明の噂を先取りする行動は別です。真偽を確かめられない情報を根拠にしないことを運用の前提にします。速さよりも、資料とコード、時刻の一致を優先します。
一株利益は利益総額だけでは決まらない
純利益が10億円から12億円へ増える架空例でも、一株利益が同じ割合で増えるとは限りません。説明を単純にするため、計算に使う平均株式数が1,000万株のままなら、一株利益は100円から120円へ増えます。一方、その株式数が2,000万株なら新しい一株利益は60円です。
実際の一株利益では期中平均株式数などを用いるため、単に期末の発行済株式数だけで計算を置き換えないようにします。開示された一株利益と、その注記を先に確認します。増資、自己株式、株式分割などの影響がある場合は、比較の基準がそろっているかが重要です。
株式分割は、それだけで企業全体の利益を増やすものではありません。株数と一株あたりの数字の表示が変わります。分割前の一株利益と分割後の株価を組み合わせて割安さを論じると、単位が合わない比較になります。速報を見る場面でも、調整の有無は飛ばせません。
進捗率60%をそのまま二倍しない
半期利益12億円、通期予想20億円なら、進捗率は60%です。半分の期間で六割だから通期24億円へ必ず上がる、という推測はできません。季節性、費用の発生時期、前年の配分などを確認する必要があります。
前年が半期9億円、通期18億円だったなら、前年の半期構成比は50%です。今年の60%との違いは観察材料になりますが、今年も同じ配分になる保証はありません。資料に下期の費用増加が説明されていれば、単純延長よりその前提を先に読んだ方が整合的です。
ここで必要なのは将来の利益を一つに当てることではなく、何を市場がすでに織り込んでいるかを断定しない姿勢です。良い数字なのに上がらない理由を、期待済みの一言だけで片付けず、通期据え置き、採算悪化、一時的利益など、資料で確認できる点へ分解します。
複数の開示が同時に出たときの確認順
決算、配当の変更、自己株式取得、資金調達などが同時に公表される場合、最初に読んだ一枚だけで全体像を決めないようにします。会社名、対象期間、公表時刻をそろえ、その会社の同日の開示一覧を確認します。訂正資料があれば訂正箇所も確認します。
例えば利益の上方修正と株式数に影響する資金調達が同日に出たなら、利益増の見出しだけでは一株あたりの評価が完結しません。配当増についても、普通配当と記念配当などの内訳が書かれていれば、継続性の解釈を分けます。
読んでいる間に価格が進んだなら、古い気配を使った売買計画を更新します。資料を正しく理解できたことと、今の買値に十分な余地があることは別です。確認に時間がかかり、自分の撤退条件を決められない場合、取引せず資料だけ保存することも一つの判断です。
売買日誌には、見出しを知った時刻と原資料を読み終えた時刻を分けて残します。その間に動いた値幅は、自分が確認を終えてから取れた値幅ではありません。情報の理解と注文可能な時間をそろえて振り返ることで、速報だけを見た仮想の利益と混同しにくくなります。
まとめ
上方修正の記事を見たら、会社、日時、期間、項目、比較の分母、理由の順で確認します。企業の数字が改善したことと、現在の買値で短期利益が残ることは別です。内容の確認を終えた後も、価格・数量・撤退の計算を省略しないことが実践の要点です。
一次資料の確認先
TDnetの役割と公開情報の確認方法は日本取引所グループの公式説明を参照します。本文は実在企業を評価したものではなく、架空の財務数値を使った読み方の例です。
コメント