損切りの逆指値を入れていたのに、まだ株を持っている。こうした事態は、発動価格を売却価格の保証だと考えていると理解しにくくなります。逆指値には、条件を満たす段階と、市場へ注文を出す段階、実際に成立する段階があるからです。
特に、条件成立後に指値を出す設定では、指定価格より悪く売らない代わりに、売却が成立しない可能性があります。この記事では発動と約定を分け、価格を限定することと保有を終えることの違いを具体例で説明します。

トリガーは売買開始の条件
トリガー価格は、注文を執行するきっかけとなる価格です。例えば「990円以下になったら売り注文を出す」という条件を考えます。条件へ達しただけでは、相手と売買が成立したという意味にはなりません。
条件が成立した後に出す注文には、成行や指値などの設定があります。使える組み合わせや名称、参照する価格は証券会社によって異なります。逆指値という一つの名前だけで、全社同じ動作だと考えないことです。
日本取引所グループは、逆指値を各証券会社のサービスと説明しています。証券会社の条件判定と、取引所での売買成立を切り分けて理解すると、何を確認すべきかが見えてきます。
990円で発動し989円の指値を出す例
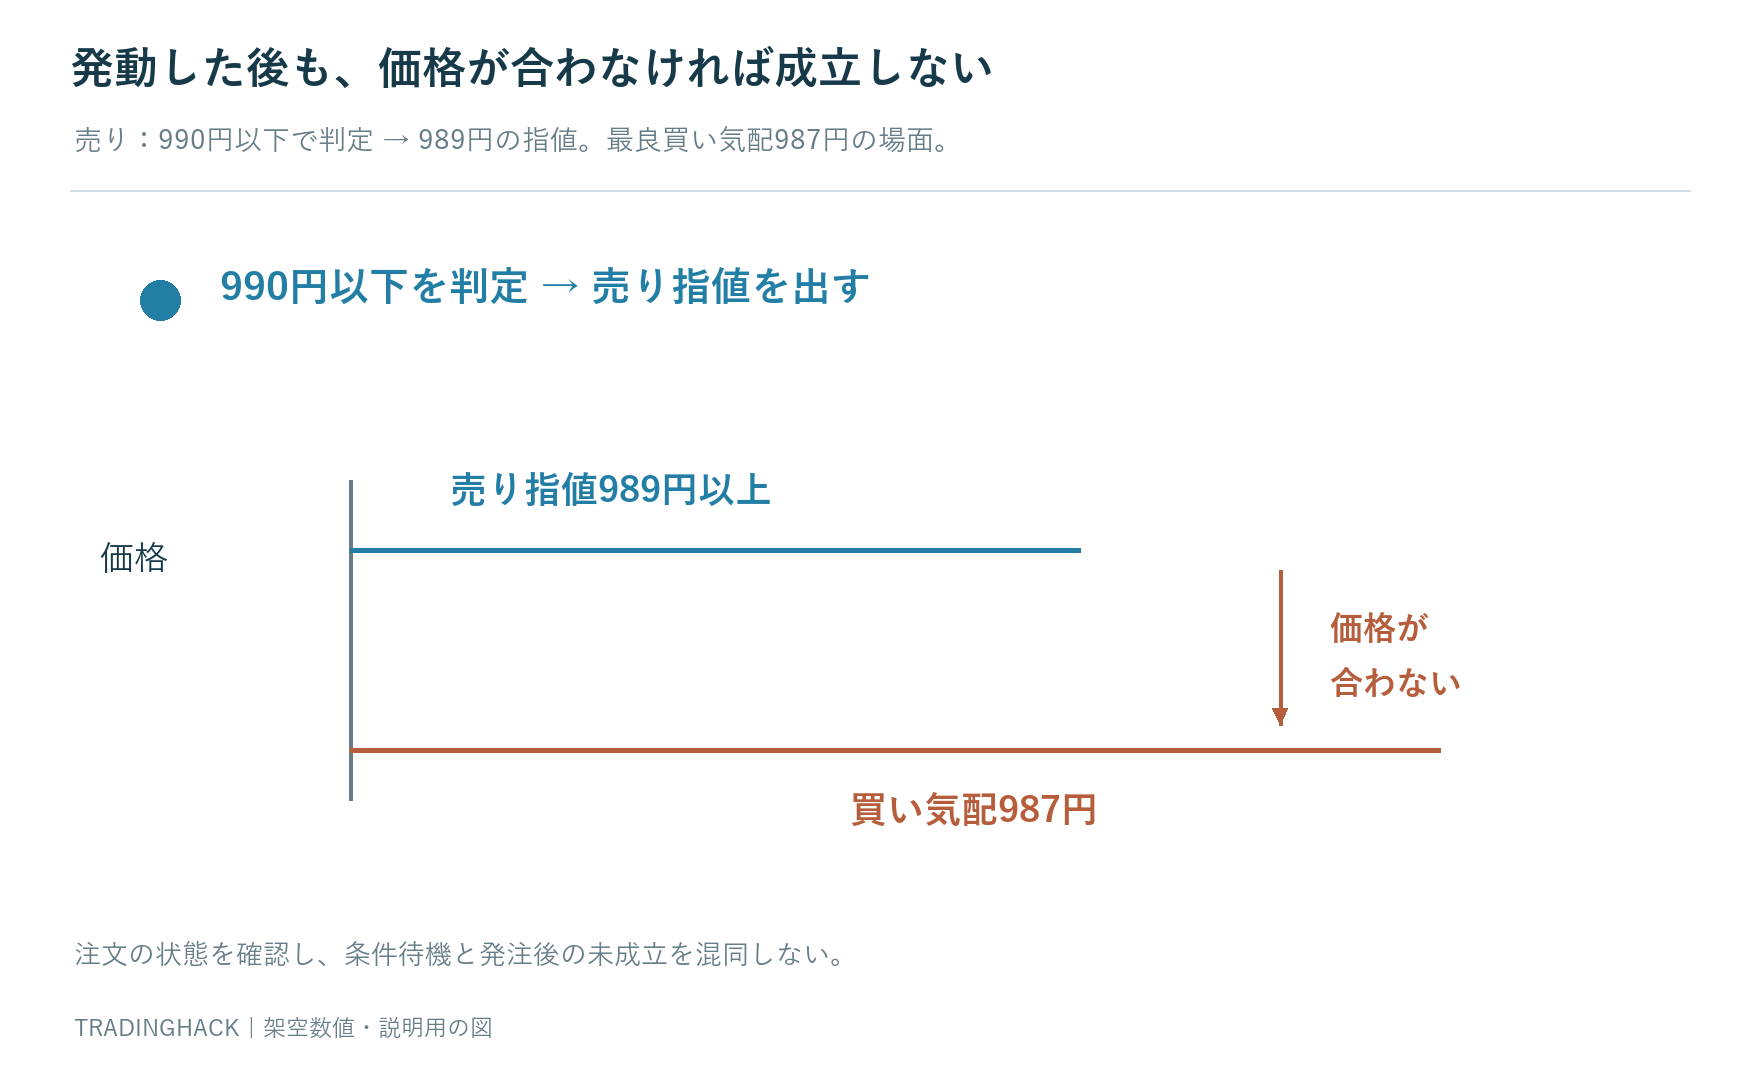
買値1,000円、数量200株で、990円以下になったら989円の売り指値を出す設定を仮定します。売り指値989円は、989円以上で売りたいという条件です。989円より安くてもよいという注文ではありません。
価格が991円から987円へ飛び、条件が判定されて注文が出たとします。その時点で最良買い気配が987円であり、989円以上の買い手がいなければ、989円の売り指値はすぐには成立しません。
この状態では、逆指値が働かなかったとは限りません。条件は成立し、指値も出ているが、相手の価格が合わず残っている可能性があります。注文状態を見ず、画面の含み損だけで故障と決めつけないことです。
価格が戻れば成立するとは限らない
その後989円の約定が画面に出ても、自分の200株が全量売れたとは限りません。同じ価格の先行注文や、成立した数量が関係します。履歴へ同じ値段が出たことではなく、自分の約定結果を確認します。
100株だけ売れたなら、残りは100株です。注文が一部約定の状態で残っているか、取消などで終了しているかも照合します。最初の数量200株を売り切ったことにして、後の値動きを無視しないようにします。
売り指値を下げる場合、それは価格条件を変更する新しい判断です。すでに出ている注文の訂正や取消がどの段階にあるかを確認せず、別の売りを重ねると意図しない注文が残る恐れがあります。
成行なら価格の上限は固定できない
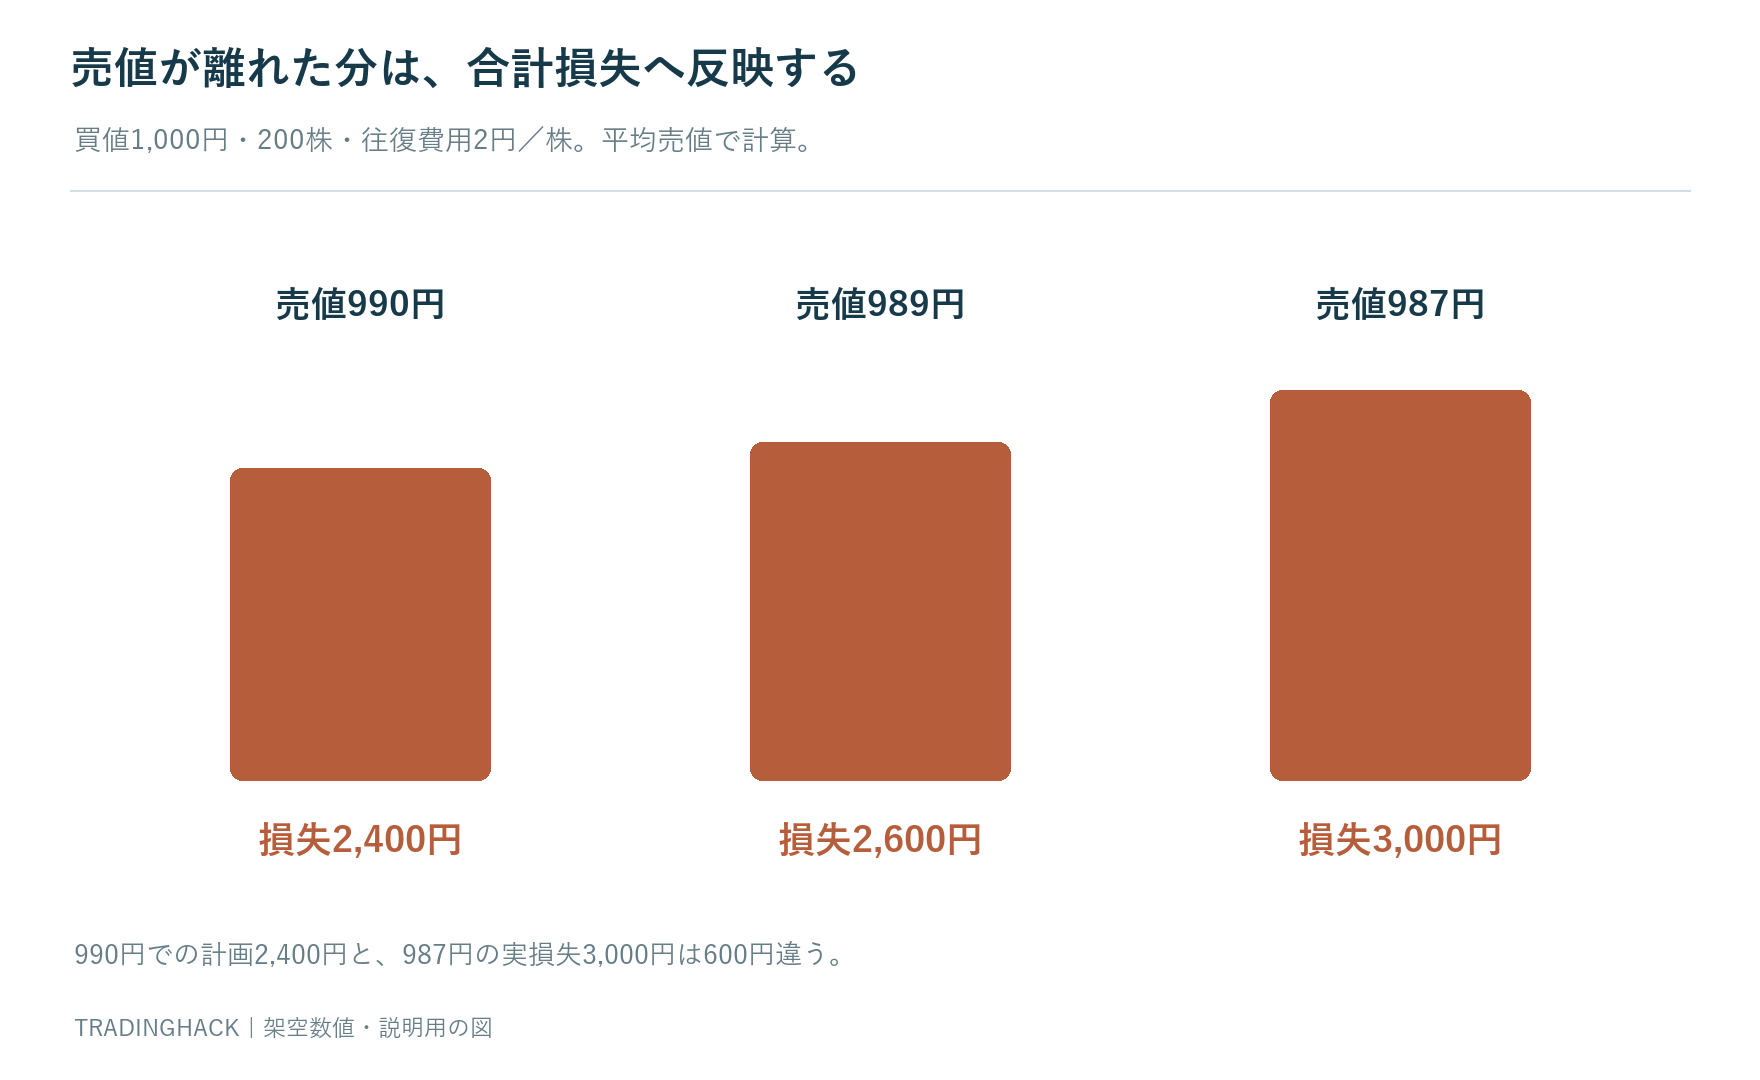
同じ990円の条件でも、発動後に成行で売る設定なら、989円以上という下限を付けません。成立する可能性を優先できますが、予定した990円より離れた価格になる場合があります。
200株を平均987円で売れたなら、価格差の損失は13円×200株で2,600円です。別途の往復費用を一株2円と仮定すると計3,000円。990円で売れたと置いた2,400円の計画より600円大きくなります。
成行なら、どのような場面でも即座に必ず終了できるという意味ではありません。売買停止や注文の状況などもあります。価格の保証と成立の保証を同時に持つ注文だと考えないことが重要です。
指値を広げれば安全になるのか
条件990円に対して指値を985円へ離せば、989円より広い価格範囲を許します。しかし985円より下にしか買い手がいない状況では、やはりすぐ売れない可能性があります。指値を離すほど必ず安全になるという関係ではありません。
広げた指値は、許容する売却価格を下げる変更です。予算計算もその価格へ直します。990円で判定するから損失は10円分、と考えたままなら、実際に許している負担と計画が一致しません。
一方、指値を狭くすれば予定に近い価格だけを許せますが、未成立の可能性を受け入れます。自分が優先したい制約は何かを明確にし、名称の安心感だけで決めないようにします。
損失予算は発動価格だけで作らない
買値1,000円から990円の条件まで10円です。しかし想定売値を987円へ置くなら価格負担は13円です。費用2円を足した一株15円で予算を計算する必要があります。
予算3,000円なら200株、予算2,000円なら計算上約133株なので、通常の100株単位という前提では100株へ切り下げます。ただし仮定した987円よりさらに離れる可能性は残ります。
これは価格ずれを確実に予測する方法ではありません。平常時、二円追加、不利に五円追加など複数のケースを見て、どこまでなら口座へ耐えられるかを点検する工程です。数字を一つ置いたことで最大損失が固定されたと説明しません。
気配と約定価格を同じ条件にしない
チャートの安値、現在の買い気配、証券会社が条件判定へ使う値は、同じとは限りません。どの価格を参照する注文なのかを公式の説明で確認します。表示上の数字だけから発動するはずだと決めつけません。
特別な気配など通常と異なる状態での扱いも確認が必要です。例えば楽天証券の説明には、特別気配の状態でのトリガー価格との照合についての注意が記載されています。他社も同一だと一般化せず、自分の利用先を調べます。
参照する市場も大切です。複数市場を表示する画面で、ある市場の値段だけを見て条件成立と思っても、注文の判定対象とは違う可能性があります。銘柄だけでなく市場と注文ルートを照合します。
保有中に確認する順番
まず対象銘柄と保有数量を確認します。次に逆指値が待機中なのか、発動して指値になっているのか、全部か一部が成立したのかを確認します。ボタンの色や通知だけではなく、注文と約定の一覧を使います。
一部だけ成立していたら、残り数量を独立して把握します。新たな操作をする前に、どの注文がまだ生きているかを整理します。保有が残っていることと、売り注文が残っていることは別々の情報です。
注文状態が不明なまま連打することは避けます。更新や別の公式画面で照合し、必要なら証券会社の案内された窓口を利用します。接続が不安定な場面ほど、推測で同じ操作を重ねると状態が複雑になります。
自動注文と監視できる時間
自動注文を設定すれば、見ていない時間でも条件を判定する機能を使える場合があります。しかし、未成立時の確認や障害時の対応まで全て自動になるとは限りません。何をサービスへ任せ、何が自分に残るかを分けます。
仕事中に画面を見られないなら、指値で売れ残った場合にどうするかを注文前に考えます。対応できない状況で大量に持ち、後から自動だから大丈夫だったはずと考えるのは危険です。
接続や価格配信の障害で、条件判定や発注が遅れる可能性もあります。各社の公式説明を読み、取引中に検索を始めるのではなく、連絡方法や確認手段を事前に整理しておきます。
検証で990円の売却を自動的に置かない
過去の足の安値が990円以下なら、全て990円で損切りしたとする検証は簡略化です。急に価格が飛ぶ経路や、指値が残る経路を無視するため、実際の結果より損失が小さく見える可能性があります。
検証の表へ、条件価格、発動後の注文種類、想定売値、実際に分かる情報を分けます。細かい約定データがなければ、どこから先が仮定かを書きます。精度不足を隠すために細かな数値だけ並べないことです。
実取引を集めた後は、条件から実売値までのずれを時間帯や数量で分けます。ただし過去の平均だけで、次も同程度に収まるとは限りません。平常時の平均と、例外的に大きな差の両方を確認します。
設定時の最終確認
注文票には「990円以下で判定、989円の売り指値、200株、対象市場、期限」と条件を分けて書きます。これなら990円で売れるという一文よりも、何が限定され何が限定されないかを読み取れます。
発動した後も期限がどう扱われるか、訂正や取消をできる時点はどこかも確認します。分からない項目は、保有してから試すのではなく、公式の説明や問い合わせで解決します。操作の理解も取引準備の一部です。
一部約定の損失を合算する例
200株のうち100株が989円、残り100株が後の確認で985円で売れたとします。平均売値は987円です。買値1,000円なら価格損失2,600円、往復費用合計400円を足して3,000円となります。
最初の100株が989円で売れたという通知だけを使い、200株全てが同じ値段で終わったと置けば、損失を400円小さく見積もります。数量ごとの売却代金を足し、最後まで処理した平均値を使う必要があります。
残りを指値のまま保有している途中なら、全体の損失はまだ確定していません。確定分と未確定分を分け、未売却の数量をゼロの損失へ置き換えないことです。保有を終えることと、最初の約定通知を受けることは違います。
買いの逆指値でも二段階になる
上へ抜けたら買う条件でも、トリガーと買い指値は別です。例えば1,020円以上で判定し、1,022円の買い指値を出すなら、1,022円以下で買う条件になります。価格が一気に1,025円へ進めば、すぐ成立しない可能性があります。
成立させるため指値を上げる場合、入口が高くなった分、同じ撤退への負担が増えます。条件を満たしたという情報を得る代わりに、どの価格まで払うかを決める設計です。発動したから必ず参加しなければならないわけではありません。
成行にするなら、今度は約定価格の幅を受け入れます。買いも売りも、条件が相場のどこを判定するかと、実際にどの価格条件を市場へ出すかを別々に書けば、設定の読み違いを減らせます。
画面のテストと損失の保証を分ける
操作説明を読んで正しく設定できることを確認しても、市場で必ず予定価格が成立するという試験にはなりません。設定の正しさ、条件判定の仕様、実際の流動性という三つを混ぜないようにします。
少量の実取引で一度うまく動いた経験も、急変時の成立を保証しません。過去の成功を踏まえて操作へ慣れることと、例外時にも同じ結果だと信じることは違います。数量を増やす前に不利な約定の想定も点検します。
見積もりに余裕を持たせても、未成立や障害の可能性そのものは消せません。そのため注文後の確認手段と、取引を行わない状況を決める作業が残ります。逆指値は管理を助ける機能であり、計画を不要にする機能ではありません。
まとめ
逆指値の条件成立は、売却完了の通知ではありません。発動、発注、約定を分け、成行で価格がずれる場合と、指値で売れ残る場合を理解します。損失は条件価格ではなく実際の約定で決まり、保有数量と残注文の確認が最後まで必要です。
公式の仕組みとリスク説明
制度の位置付けは取引所、実際の判定と障害時の取扱いは証券会社の説明を参照します。本文の990円と989円などは仕組みを比較するための仮定です。
コメント