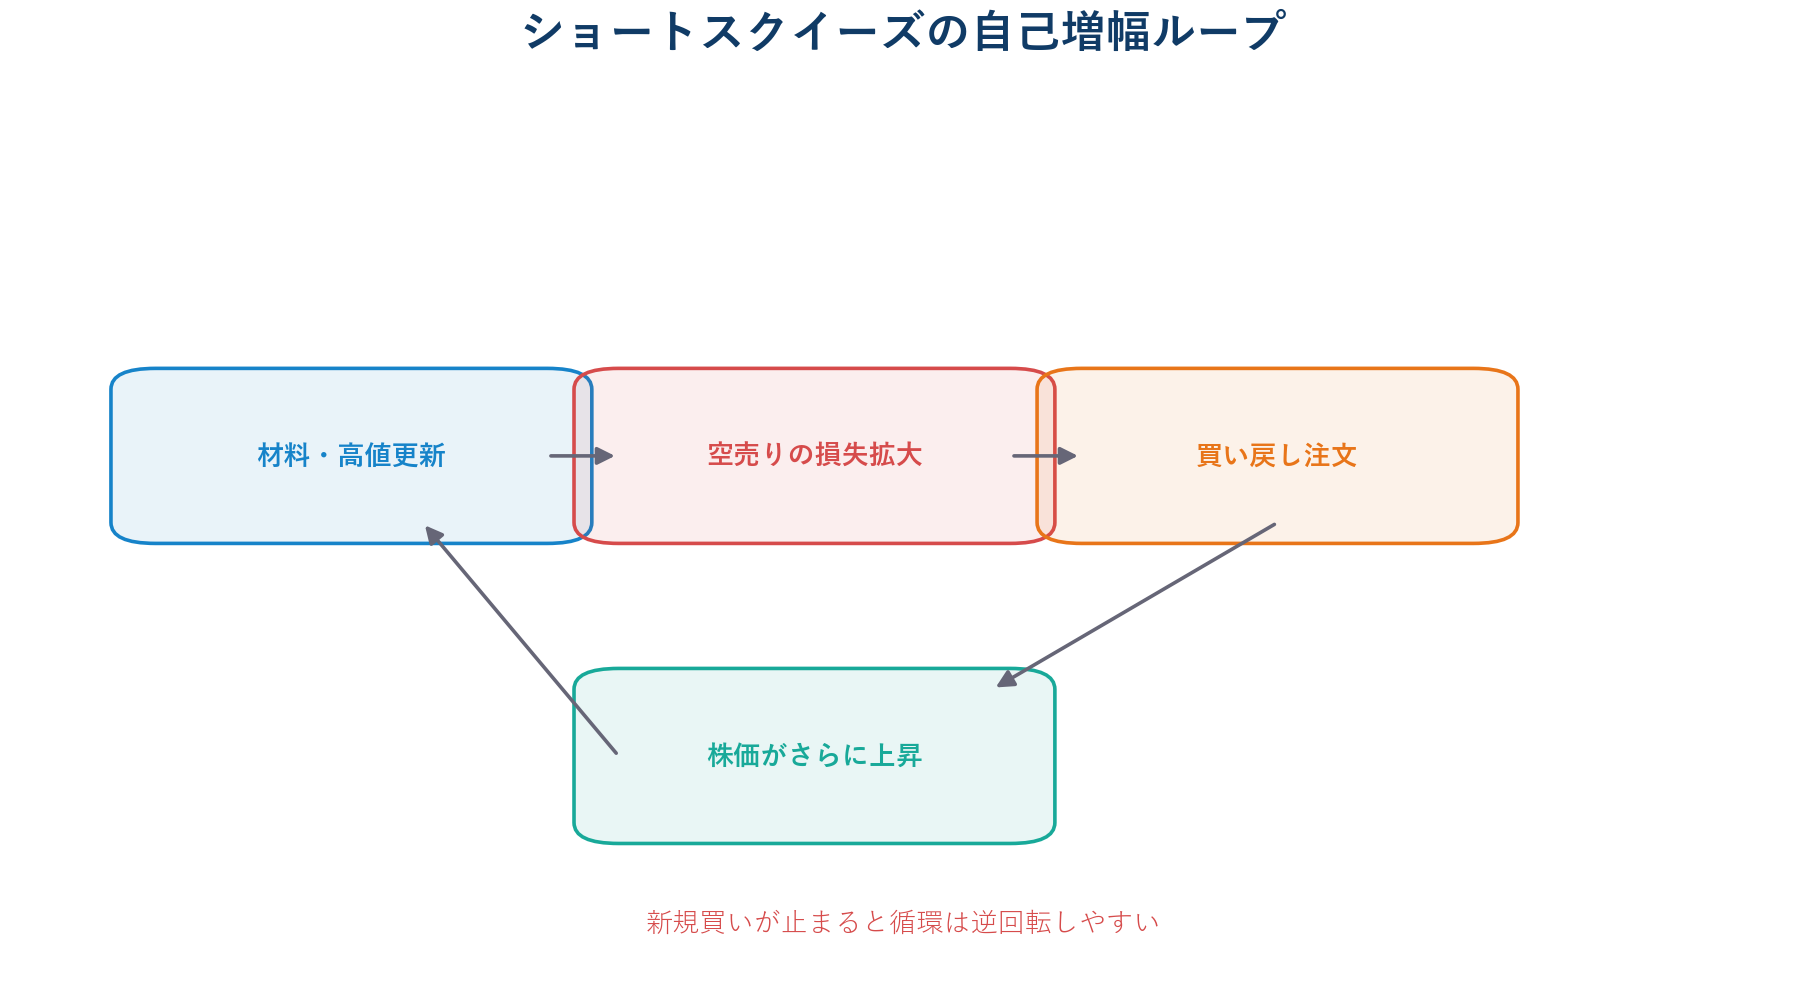
ショートスクイーズは、株価上昇によって空売り参加者の損失が拡大し、買い戻しが次の上昇を呼ぶ状態です。材料だけで上がる相場と違い、撤退注文が連鎖するため上昇速度が急になります。ただし「空売りが多い=必ず上がる」ではありません。

確認するのは空売り残高だけではない
見るべき要素は、空売り残高、平均出来高、浮動株、貸株料、直近高値までの距離です。空売り残高100万株でも平均出来高200万株なら、理論上0.5日分です。一方、残高100万株で平均出来高20万株なら5日分となり、買い戻しが市場へ与える圧力は大きくなりやすいと考えられます。
この比率をDays to Coverと呼び、「空売り残高÷平均出来高」で計算します。ただし出来高には通常の買いも売りも含まれるため、5日なら必ず5日かかるという意味ではありません。流動性の粗い比較指標です。
踏み上げ候補を数値で絞る
候補を見るときは、①直近20日高値の更新、②出来高が同時刻平均の2倍以上、③押しが浅くVWAP上を維持、④売り気配を食べても価格が下がりにくい、の順で確認します。信用倍率が低いという一項目だけで判断すると、制度信用と一般信用、機関投資家の貸株、データ更新の遅れを見落とします。
追いかけるほど期待値が悪化する
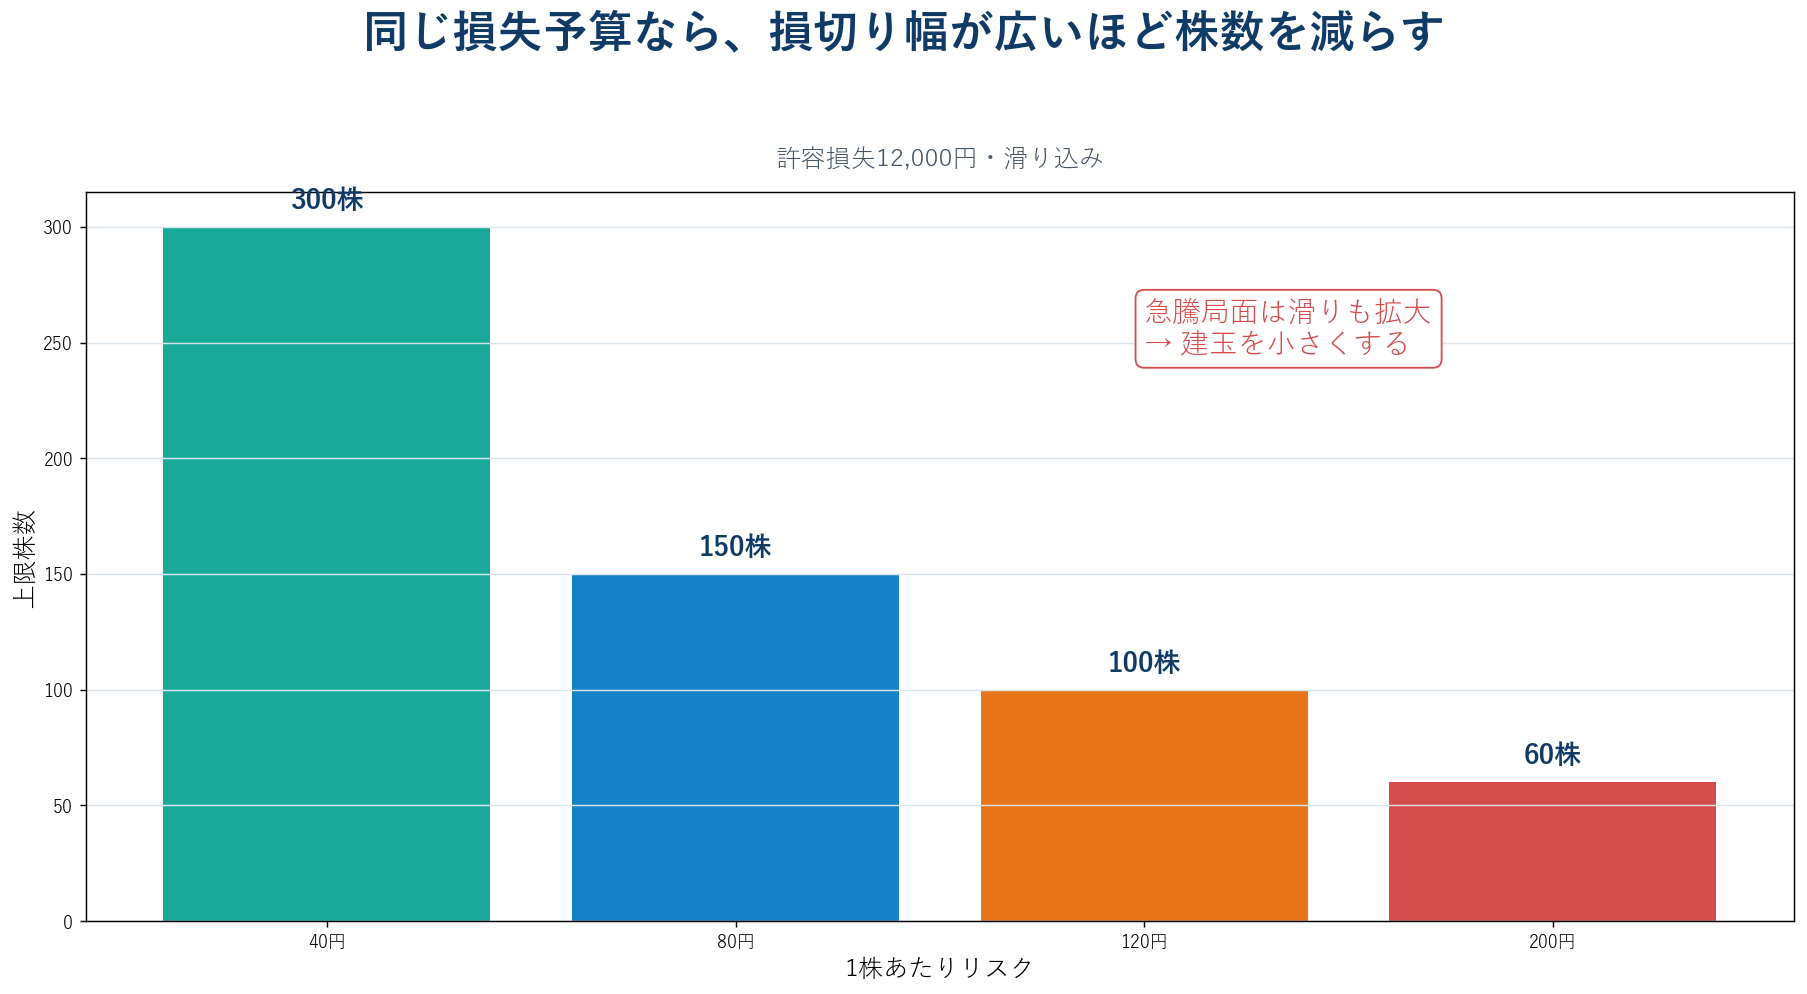
2,000円から2,300円へ15%上昇した銘柄を2,290円で買い、失効価格を2,180円、滑りを10円とすると1株リスクは120円です。許容損失12,000円なら100株が上限です。高値更新だけを理由に300株買えば、想定損失は36,000円となります。値動きが速いほど株数は小さくする必要があります。
失効条件を先に決める
買い戻し主導の上昇は、新規買いが続かなければ急に反転します。VWAP割れ、ブレイク水準への再侵入、出来高急増を伴う上ヒゲ、買い気配の補充停止などを失効条件にします。値幅制限付近や特別買い気配では、希望価格で退出できない可能性もあります。
ショートスクイーズは上昇理由ではなく、注文構造の一時的な偏りです。残高データで候補を作り、当日の価格反応と出来高で確認し、急騰した分だけ建玉を抑えるのが実務的です。
データの時差を理解する
信用残高や空売り残高はリアルタイムではなく、集計時点と公表時点がずれます。週末時点の数字を数日後に見ている間に、すでに買い戻しが進んでいる可能性があります。そのため残高は候補抽出に使い、当日は出来高、上昇速度、約定後の価格反応で確認します。古い残高を現在のポジションとみなさないことが重要です。
浮動株に対する比率を見る
発行済み株式数ではなく、実際に市場で売買されやすい浮動株との比較が有効です。空売り残高100万株でも浮動株5,000万株なら2%、浮動株500万株なら20%です。後者は買い戻しが同じ出口へ集中しやすくなります。ただし大株主の貸株や増資、新株予約権などで供給が変わるため、最新の開示も確認します。
買いと空売りでリスクが非対称
上昇を買う場合も急落リスクがありますが、踏み上げ中に新規空売りする場合は損失上限がありません。値ごろ感だけで逆張りせず、上昇速度が鈍化し、VWAP割れ後の戻りが失敗するなど、循環が止まった証拠を待ちます。売買停止、特別気配、在庫不足で退出できない事態も想定し、一銘柄の損失予算を通常より小さくします。
監視表の作り方
- 空売り残高÷平均出来高(Days to Cover)
- 空売り残高÷推定浮動株
- 20日高値からの距離と当日RVOL
- VWAP、初押し安値、前日高値
- 貸株料、逆日歩、在庫状況の変化
強制的な買い戻しなのか、好材料を評価した新規買いなのかを完全に分離することはできません。だからこそ一つの数字で断定せず、残高で潜在圧力、約定で現在の圧力、価格で結果を確認する三段構えにします。
取引後は、最大順行幅だけでなく最大逆行幅と滑りをR単位で残します。急騰銘柄では勝率が高く見えても、一度の急反転が複数回分の利益を消す場合があります。通常銘柄とは別集計にし、期待値と最大損失を確認してから許容株数を決めます。
コメント