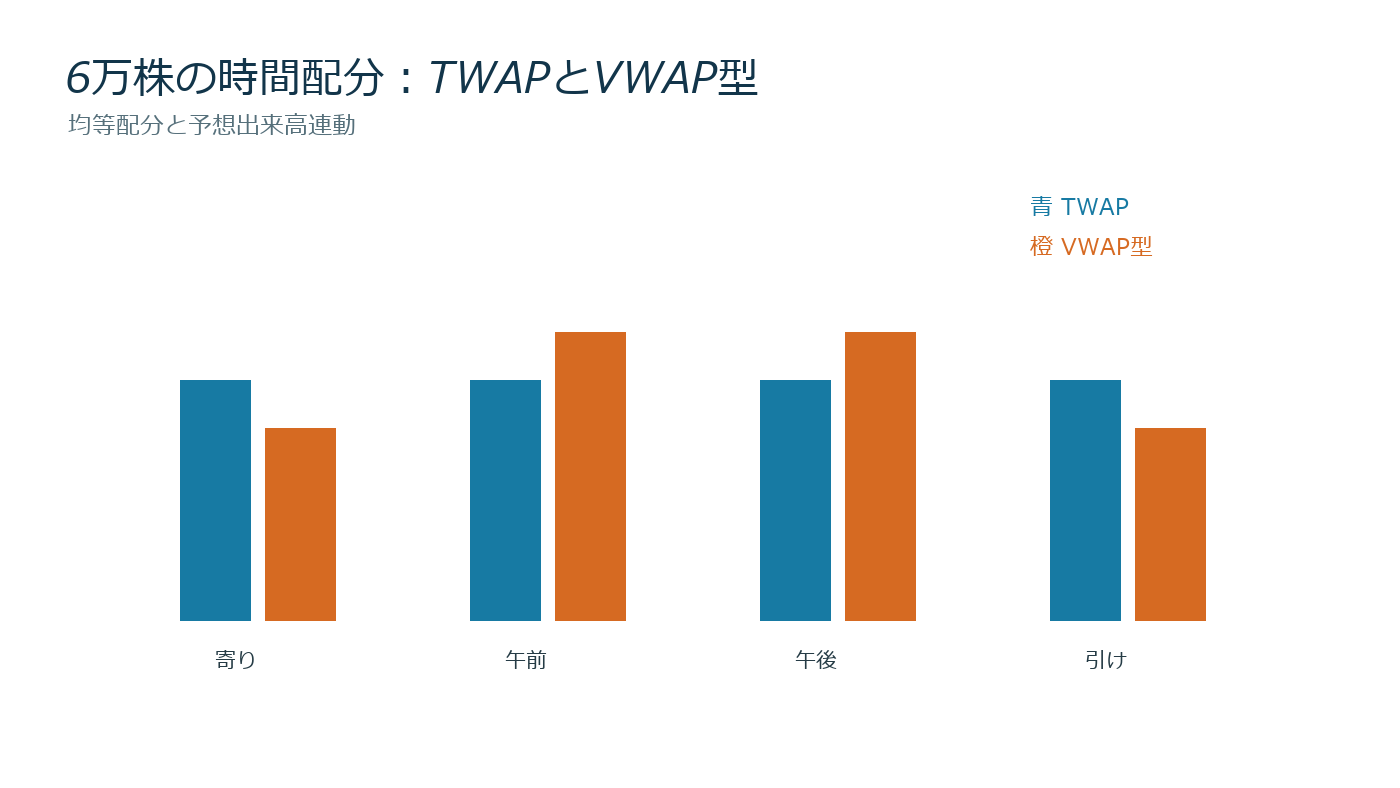
6万株を9時から15時までに買うとする。TWAP型なら時間へ均等に配り、1時間あたり1万株が基準になる。VWAP型は通常の出来高カーブに合わせ、寄りと引けを多く、昼を少なく配る。名称ではなく配分規則が違う。

TWAPは単純だが参加率が揺れる
各30分に5,000株ずつ買うと、出来高50万株の時間帯では参加率1%、5万株しかない時間帯では10%になる。流動性の薄い時間にも同量を出すため、価格影響が増えやすい。一方、出来高予測を外すリスクは小さい。
VWAP型は出来高予測に依存する
過去平均が寄り20%、午前30%、午後30%、引け20%なら、6万株を1.2万、1.8万、1.8万、1.2万株に配る。ところが材料発表で午前に一日出来高の70%が集中すると、予定が遅れ、午後に高い参加率で追いかける可能性がある。
基準価格を先に決める
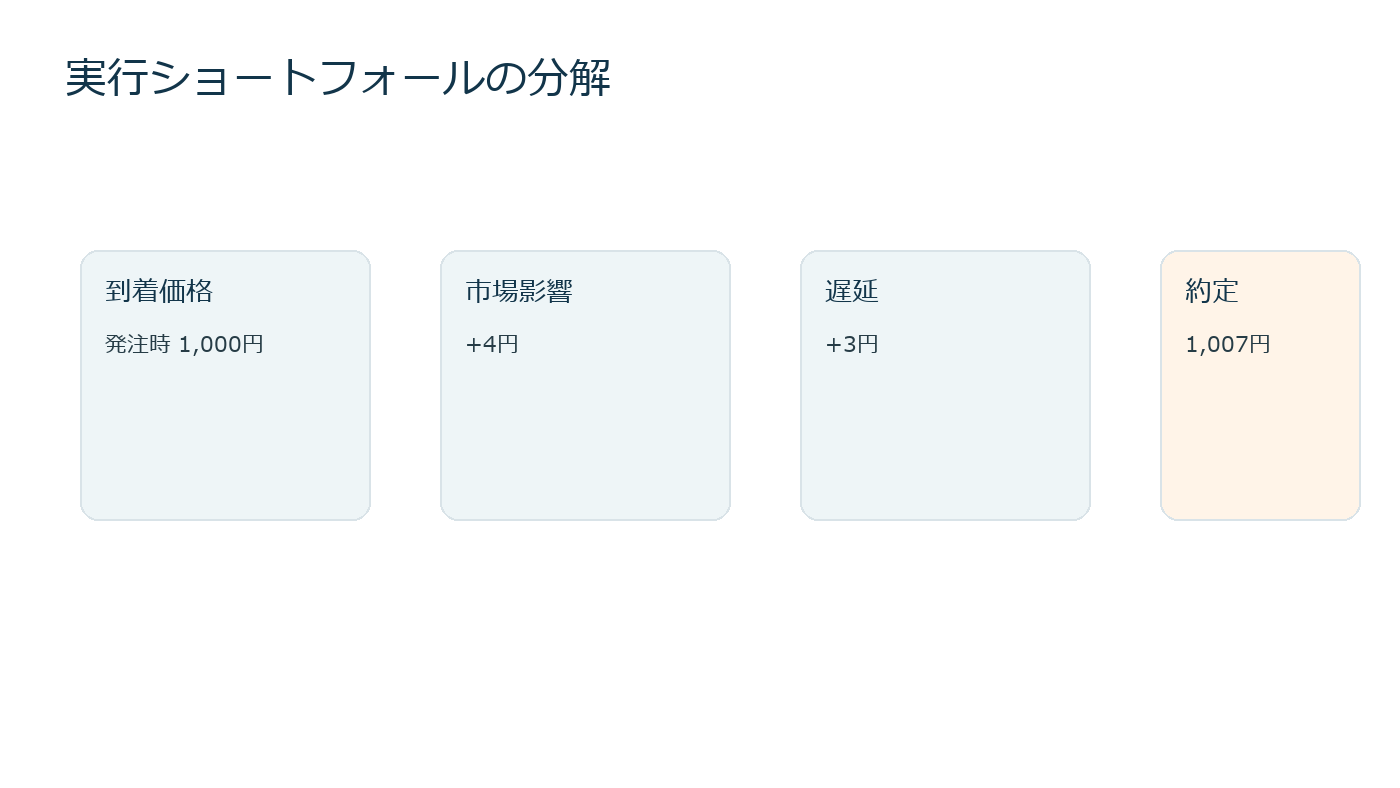
一日VWAPに勝っても、発注決定時の価格より大幅に高く買えば、機会損失を含む実行ショートフォールは悪い。評価指標を後から都合よく選ばず、到着価格、VWAP、終値のどれを主基準にするか発注前に決める。
使い分けの実務
出来高が安定し、ベンチマーク連動が目的ならVWAP型が扱いやすい。薄商いで予測が不安定、かつ一定期間で機械的に分散したいならTWAP型が候補になる。緊急性が高い損切りでは、どちらも遅すぎることがある。
注文開始前に最大参加率、指値の上限、終了時刻、未約定の扱いを決める。終了間際に残量を一括成行へ変える設計は、平常時の平均コストだけでなく、引けの流動性不足をストレステストする。
予想出来高カーブを更新する
過去20日の平均だけでは、決算日や指数イベントに対応できない。開始30分の実績が通常の2倍なら、残りの予想出来高を更新し、残量配分を再計算する。ただし追随を速くしすぎると一時的な出来高急増へ過剰反応する。
最大参加率を10%とした場合、ある区間の市場出来高が2万株なら自分は2,000株までに抑える。残量が増えても上限を破らず、終了時刻延長か未約定を受け入れるルールを持つ。
仮想約定で比較する
TWAPの平均約定1,006円、VWAP型1,004円、市場VWAP1,003円でも、到着価格が995円なら両者とも価格上昇を追っている。TWAPの対VWAP差3円と、到着価格差11円を混ぜずに記録する。
売買方向で評価符号は逆になる。買いは安いほどよく、売りは高いほどよい。複数日の集計では株数で加重し、少量取引の好成績が全体を覆い隠さないようにする。
実務チェックリスト
- 総数量と完了期限
- 時間帯別の予想出来高
- 最大参加率と最小発注単位
- 指値上限と未約定時の扱い
- 到着価格と市場VWAPの両方
- 手数料・スプレッド・市場影響
残り1万株を引け30分で処理する場合、予想出来高5万株なら参加率20%となる。上限10%なら5,000株しか出せず、完了優先か価格優先かの判断が必要になる。
記録は売買前の予測値と売買後の実績値を分ける。後から説明を書き換えず、想定と実績の差を次回の数量・条件へ反映する。単一指標だけで発注せず、価格、数量、時間、流動性、最大損失を一つの取引計画として管理する。
コメント