目標ボラティリティを10%に固定し、推定ボラティリティが5%なら、単純な倍率は10÷5=2倍になる。推定値が20%へ上がれば0.5倍へ減らす。方向予想ではなく、取るリスク量を一定へ近づける運用だ。

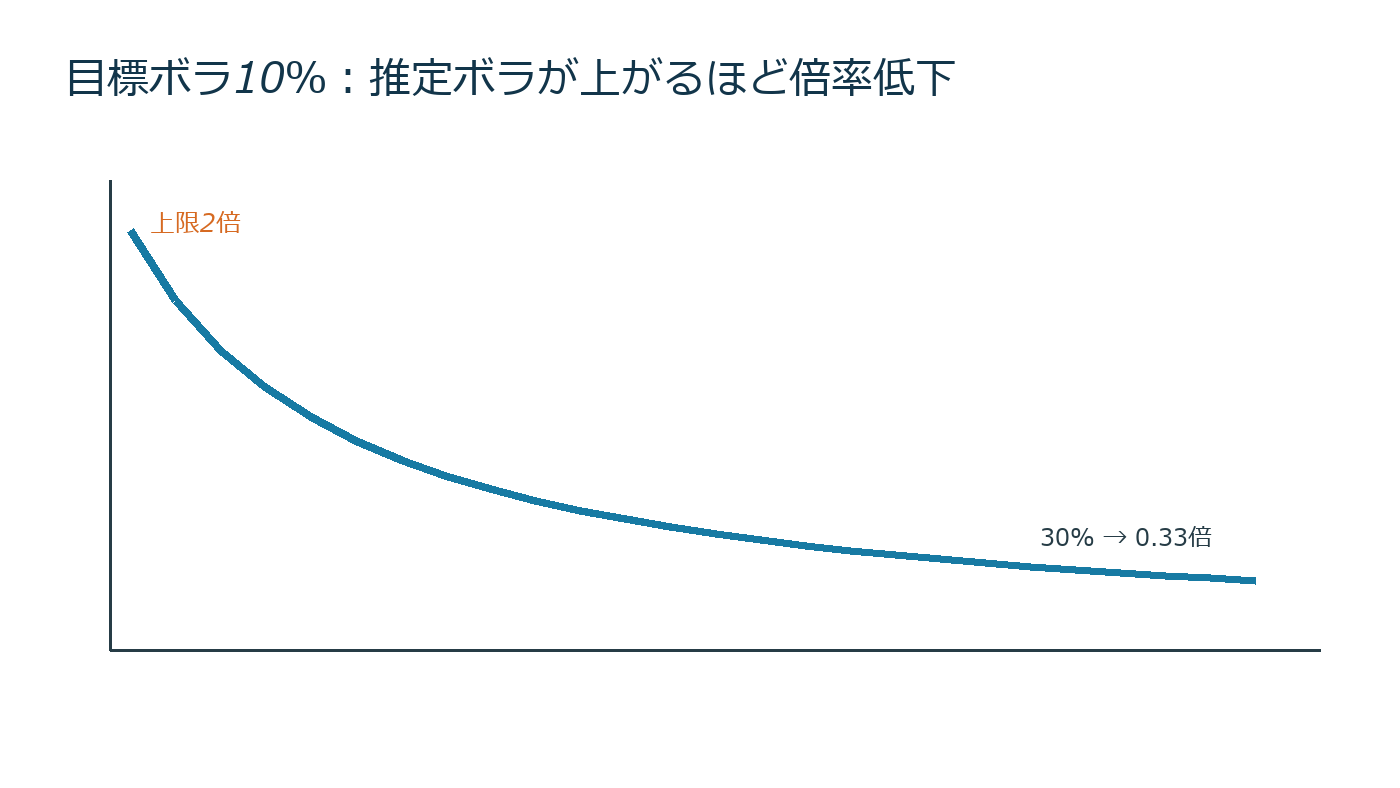
基本式と上限
配分倍率=目標ボラ÷推定ボラで計算する。ただし低変動が続くと倍率が際限なく上がるため、実務では1.5倍や2倍など上限を置く。現金比率、先物証拠金、資金調達費も含める。
急落後に売る仕組みになりやすい
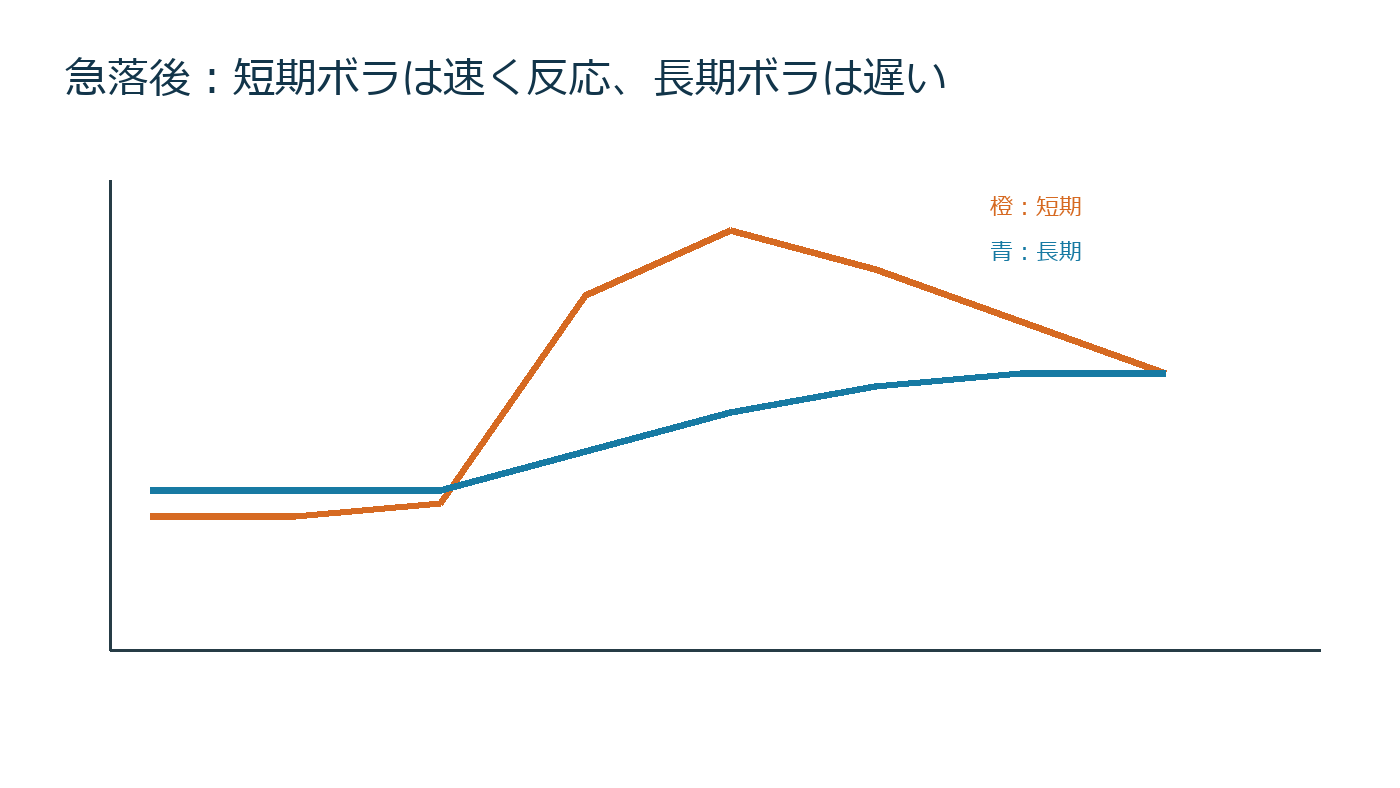
20日実現ボラを使う場合、急落が計算窓へ入ると推定値が上昇し、翌日以降にポジションを減らす。複数運用者が似た規則を使えば、価格下落→ボラ上昇→機械的売却というフィードバックが起こり得る。ただし市場全体の売買量を知らずに影響を断定はできない。
短い窓と長い窓の交換条件
5日推定は急変へ速く反応するが、頻繁な売買でノイズも拾う。60日推定は安定するが、危機への対応が遅い。短期と長期の大きい方を使う、日次変更幅を制限するなどの設計がある。
バックテストの監査
当日終値から計算したボラで同じ終値に売買すると先読みになる。少なくとも翌営業日の約定価格を使い、スプレッド、先物ロール、借入金利を加える。上限到達日数、売買回転率、最大日次削減量も記録する。
低ボラ時の2倍運用は安全を意味しない。過去データにないギャップでは、レバレッジを落とす前に損失が出る。通常のボラ管理に加え、最大ポジション、ギャップ・ストレス、流動性上限を独立して設ける。
共分散を使う複数資産版
株と債券を組み合わせる場合、各資産のボラだけでなく相関が必要になる。株10%、債券5%でも相関がマイナスなら合成ボラは低下するが、危機時に相関が正へ変わると想定より大きくなる。
推定合成ボラ6%、目標10%なら倍率1.67倍だが、相関ストレスで合成ボラ12%になると実際のリスクは約20%へ膨らむ。平常時相関だけでレバレッジを決めない。
売買抑制の設計
倍率を毎日完全調整すると回転率が高くなる。目標との差が10%以内なら売買しないバンド、日次変更を0.1倍までとする速度制限、最低現金比率などを検証する。
評価ではシャープレシオだけでなく、最大ドローダウン、回復期間、最悪日の損失、売買回転率を比較する。低ボラ期に見栄えがよい戦略ほど、急変の初日に大きな建玉を抱えている可能性がある。
実務チェックリスト
- 目標ボラと倍率上限
- 推定窓と使用価格
- 相関を含む合成リスク
- 日次売買量の上限
- 先物ロールと資金調達費
- 急落初日のギャップ損失
推定ボラが8%から16%へ上がれば倍率は1.25倍から0.625倍へ半減する。建玉1億円なら約5,000万円の削減であり、市場出来高に対する比率も計算する。
記録は売買前の予測値と売買後の実績値を分ける。後から説明を書き換えず、想定と実績の差を次回の数量・条件へ反映する。単一指標だけで発注せず、価格、数量、時間、流動性、最大損失を一つの取引計画として管理する。
コメント