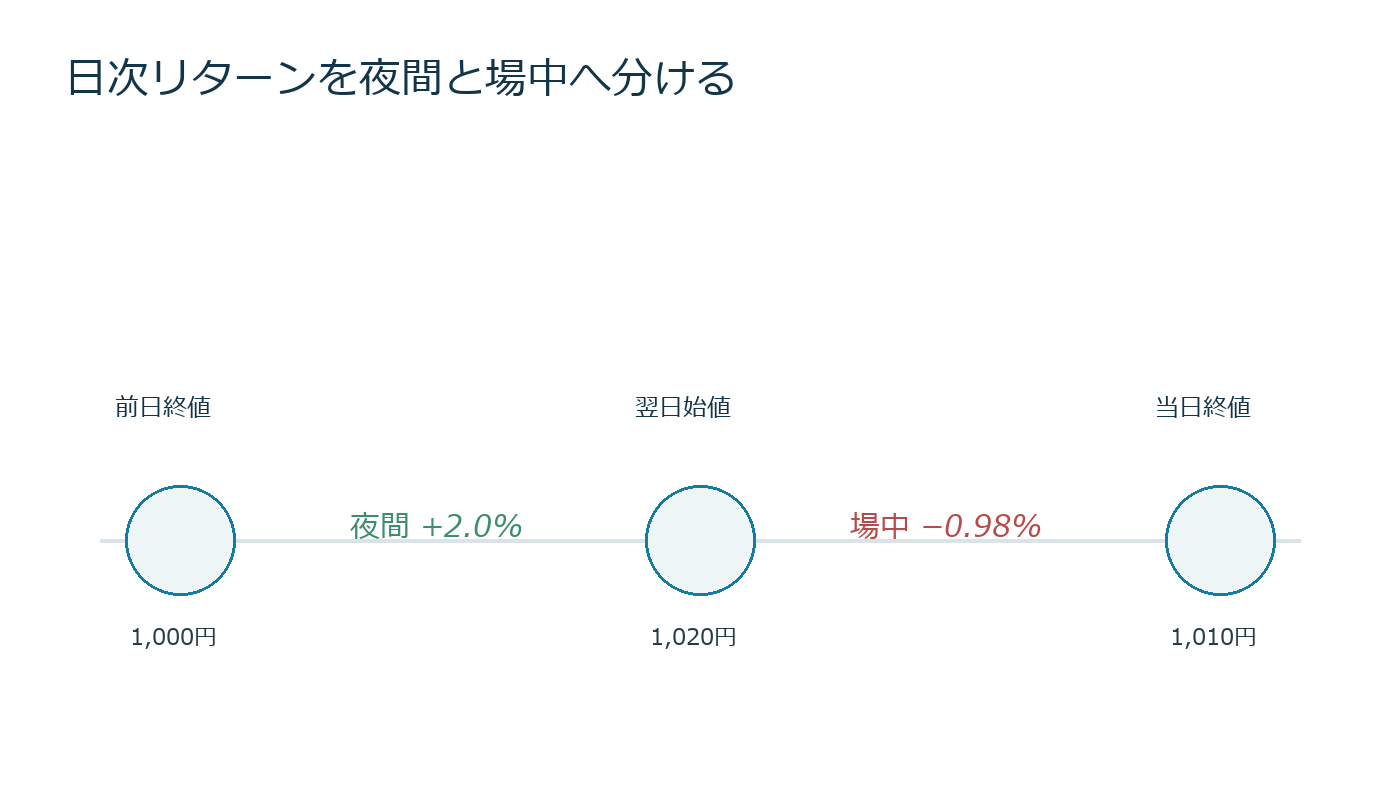
日次収益率を一つの数字で見ると、いつ利益が発生したかは分からない。前日終値から翌日始値までをオーバーナイト、当日始値から終値までを場中として分けると、材料発表や注文フローの違いを検証できる。

二つの収益率を正しくつなぐ
前日終値1,000円、翌日始値1,020円、終値1,010円なら、夜間は2.0%、場中は1,010÷1,020−1=約マイナス0.98%。合計を単純加算せず、(1+0.02)×(1−0.0098)−1=約1.0%と複利でつなぐ。
配当と企業行動を調整する
権利落ち日の始値下落を損失と数えながら配当を無視すると、夜間収益を過小評価する。分割、併合、スピンオフ、特別配当も調整済み価格の定義を確認する。ETFでは分配金も同様だ。
始値は必ず取れる価格ではない
指数の公式始値と全構成銘柄の同時約定は別物である。寄り付きが遅れた銘柄、特別気配、板の薄さを考慮する。始値で買い終値で売る戦略は、寄り成行の自分の注文が価格へ与える影響も含める。
平均値だけを見ない
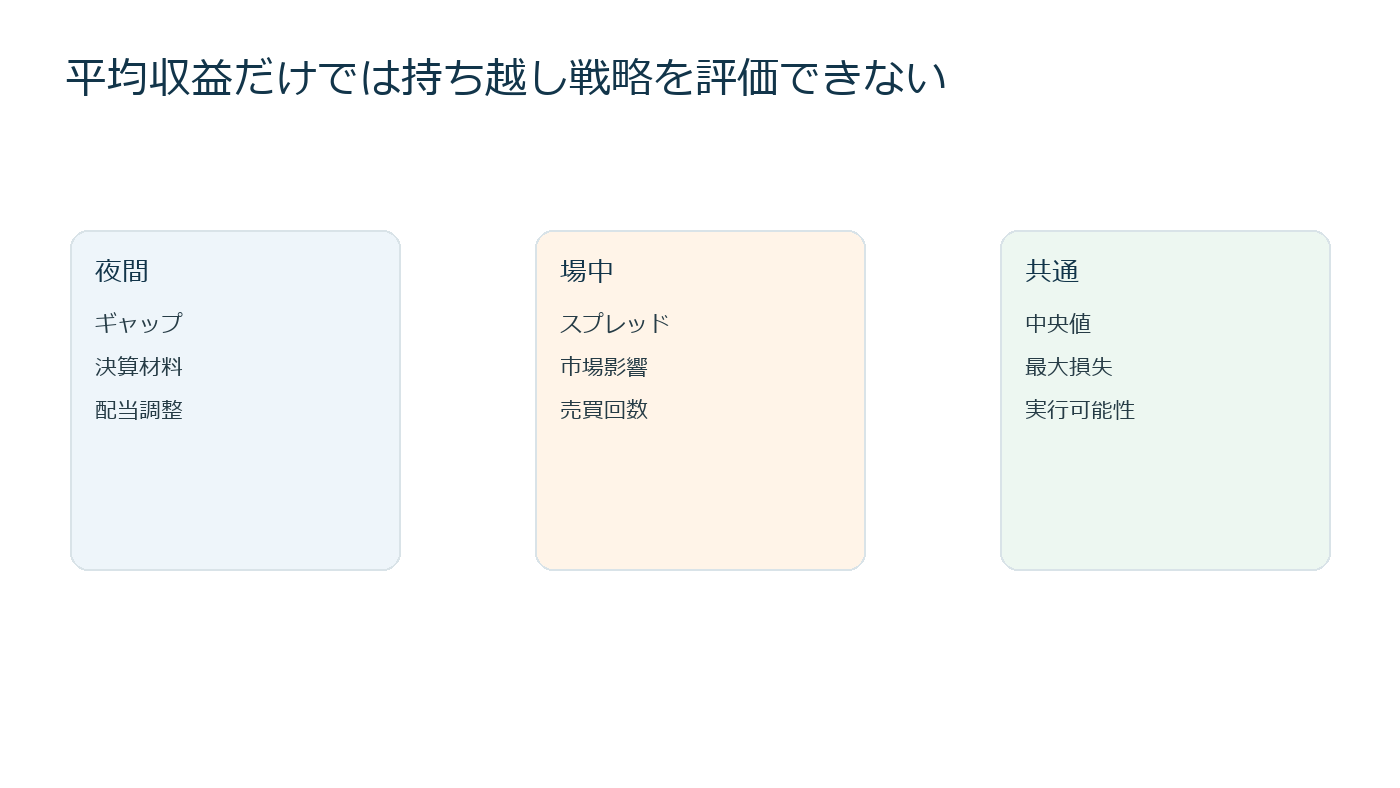
夜間利益が少数の大幅ギャップに集中していれば、中央値は低く、持ち越しリスクは大きい。上昇日・下落日、決算日、曜日、相場局面に分け、最大損失と歪度を確認する。サンプル分割を増やしすぎると偶然を拾うため、仮説は事前に固定する。
先物や時間外市場を使っても、流動性とスプレッドが通常時間と同じとは限らない。夜間プレミアムを発見しても、税、配当、先物ベーシス、ロール、売買費用を差し引いた再現可能な収益かを確かめる。
保有時間あたりのリスクを比べる
夜間は時間が長い一方、売買できない市場では損切り不能である。場中は時間が短くてもニュースと注文が集中する。標準偏差を単純に保有時間で割るだけでなく、最大ギャップと流動性を別指標として持つ。
夜間平均0.05%、標準偏差1.2%、場中平均マイナス0.01%、標準偏差0.8%という結果でも、期間や銘柄で安定しているかを確認する。平均差0.06%が売買コストと税の後に残るとは限らない。
実装可能な戦略へ変える
引けで買い翌朝売る場合、引け板寄せと翌朝板寄せの両方で注文量が価格形成へ参加する。各オークション出来高の1%以下など上限を置き、成立しなかった数量を都合よく無視しない。
検証期間を前半と後半へ分け、前半で決めたルールを後半へ適用する。曜日やイベント条件を試した回数も記録し、多数の組合せから偶然よかった一つだけを採用しない。
実務チェックリスト
- 終値・始値の調整方法
- 配当と企業行動の反映
- 寄り引け出来高への参加率
- 決算日と通常日の分離
- 中央値・歪度・最大ギャップ
- 検証回数とアウトサンプル期間
平均利益が一晩500円でも、年に一度10万円のギャップ損があるなら分布は大きく歪む。平均だけでなく期待ショートフォールと必要証拠金を確認する。
記録は売買前の予測値と売買後の実績値を分ける。後から説明を書き換えず、想定と実績の差を次回の数量・条件へ反映する。単一指標だけで発注せず、価格、数量、時間、流動性、最大損失を一つの取引計画として管理する。
コメント