株価の一日を「前日終値から翌日終値まで」でまとめると、いつ利益や損失が生まれたのか見えない。前日終値から翌日始値までのオーバーナイト・リターンと、始値から終値までの日中リターンに分けると、同じ年間上昇率でもリスクの正体が大きく違う。
この分解は、寄り付きで買って引けで売るのが有利か、持ち越しだけでよいかを即断する道具ではない。配当、権利落ち、売買コスト、寄り付きの約定可能性を揃えなければ、見かけの差が簡単に作られる。本稿では再現可能な検証手順まで落とし込む。

まず二つのリターンを定義する
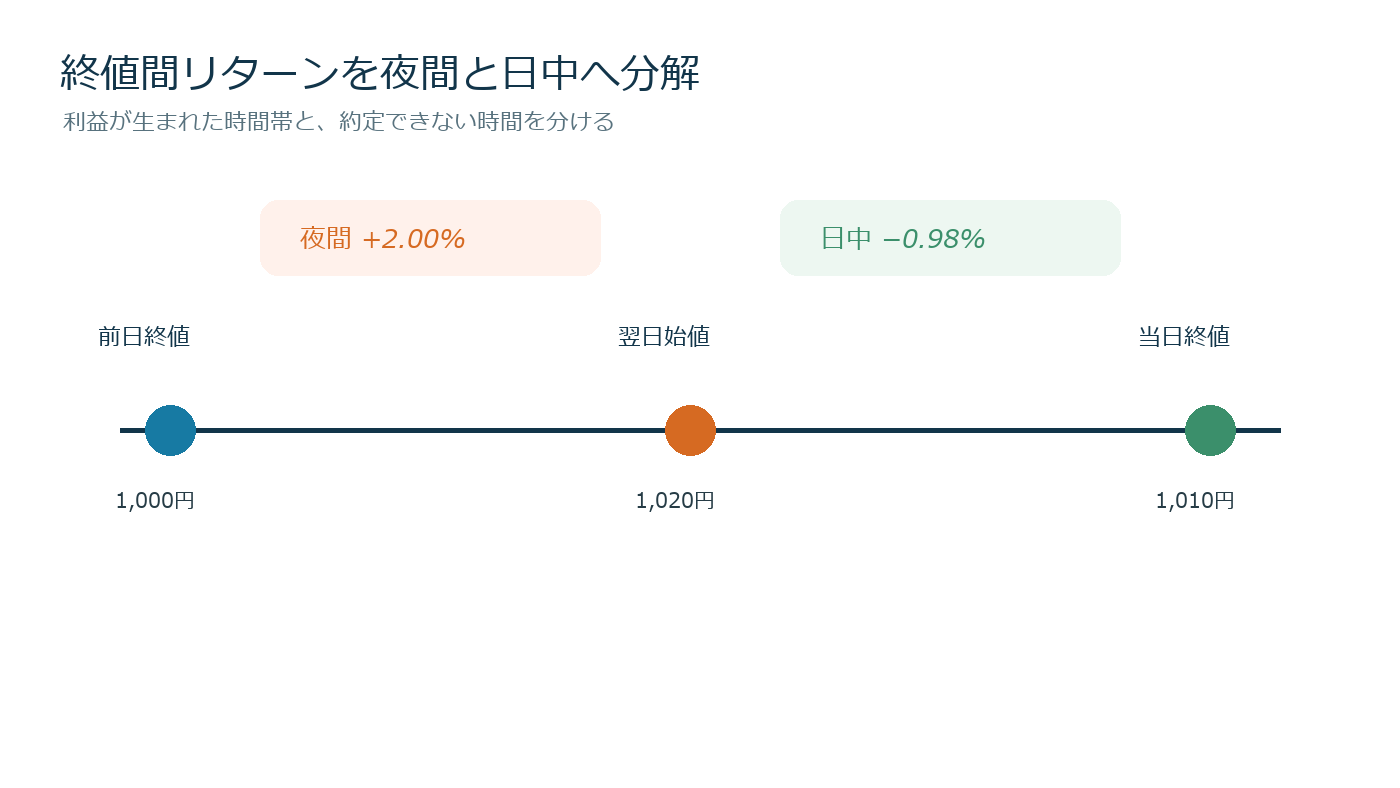
前日終値をC(t-1)、当日始値をO(t)、当日終値をC(t)とする。夜間リターンはO(t)÷C(t-1)−1、日中リターンはC(t)÷O(t)−1である。両者を掛け合わせれば終値間リターンになる。
前日終値1,000円、翌日始値1,020円、終値1,010円なら、夜間はプラス2%、日中は約マイナス0.98%、終値間ではプラス1%である。「上昇した日」でも、実際の利益は市場が閉まっている間に発生している。
単純な足し算ではなく複利でつなぐ
夜間2%と日中マイナス1%を単純に足すと1%だが、正確には1.02×0.99−1=0.98%である。短期では差が小さくても、数千日を累積すると誤差が広がる。資産曲線は各期間の1+リターンを順番に掛ける。
対数リターンを使えば夜間と日中を加算できる。通常リターンと対数リターンを混在させず、結果表にはどちらを使ったか明記する。
配当落ちを夜間損失と誤認しない
権利落ち日には、配当相当額だけ始値が下がるのが自然である。前日終値1,000円、配当20円なら、他条件が同じでも理論上の始値は980円付近になる。未調整価格では夜間マイナス2%に見える。
配当込みリターンを測るなら、権利確定時点の保有者が受け取る配当を夜間側へ加える。株式分割、併合、無償割当も調整する。データ提供元の「調整済み始値」が過去へどのように補正されているか確認する。
寄り付き価格は必ず約定できる価格ではない
バックテストの始値は最初の約定価格であり、自分の全注文がその価格で通る保証はない。材料発表後の買い気配では始値形成まで時間がかかり、寄った瞬間に価格が跳ぶこともある。
売買代金が小さい銘柄では、始値の一取引だけが極端な場合もある。開始後1分VWAP、5分VWAP、始値の三ケースを並べ、結果が特定の約定仮定に依存していないか調べる。
夜間戦略の実務損益
引けで買って翌朝売るなら、一日二回の売買ではなく、毎日ポジションを閉じて再構築するためスプレッドと手数料が繰り返し発生する。夜間平均が0.03%でも往復費用0.05%なら実行後はマイナスである。
さらに引け注文と寄り注文には市場インパクトがある。終値・始値のミッド価格ではなく、買いは売気配、売りは買気配へ寄せ、注文額に応じた滑りを足す。
最大のリスクは売れない時間に起きる
夜間保有は平均収益が高く見えても、決算、政策、災害、海外市場急変を受けたギャップを途中で損切りできない。翌朝マイナス10%で始まれば、逆指値をマイナス3%に置いても約定は始値付近になる。
標準偏差だけでなく、最悪夜間リターン、下位1%平均、連続損失、最大ドローダウンを示す。日中より低ボラでも、左尾が厚ければ必要資金は大きい。
曜日・イベント・時価総額で分ける
月曜夜間には週末情報がまとめて反映され、決算翌朝は通常日と分布が異なる。曜日、決算発表、指数リバランス、SQ、主要統計日をフラグ化し、通常日と別集計する。
大型株と小型株を混ぜると、流動性とニュース感応度の差が平均を歪める。時価総額五分位、売買代金五分位、業種で結果を分け、少数の急騰銘柄が全体利益を作っていないか確認する。
サンプル選択バイアスを防ぐ
現在の指数採用銘柄を過去へ遡って使うと、生き残った企業だけを調べることになる。当時の構成銘柄、上場廃止、倒産、取引停止を含むポイントインタイム母集団が必要である。
ストップ高・ストップ安で寄らなかった日を欠損として除外すると、最も重要なギャップリスクが消える。未約定として扱い、次に取引可能な価格で評価するシナリオを置く。
市場全体と個別要因を分ける
個別株の夜間上昇が海外指数先物の上昇によるものなら、銘柄固有の効果ではない。TOPIX先物、米国株、為替など同時間帯の市場リターンを差し引き、残差も確認する。
ただし説明変数を増やしすぎると過剰適合になる。主要な市場要因を事前に決め、検証期間の後半で同じ係数が機能するか評価する。
具体的な検証設計
2015〜2021年を設計期間、2022年以降を評価期間とする。各銘柄の日次OHLC、配当、企業行動、売買代金を時点整合的に取得し、夜間・日中リターンを計算する。
次に等金額ポートフォリオで、費用前、固定費用控除後、気配と参加率連動費用控除後を比較する。年率リターン、ボラティリティ、シャープレシオ、最大DD、最悪日、下位1%平均を同じ表へ載せる。
架空の結果をどう読むか
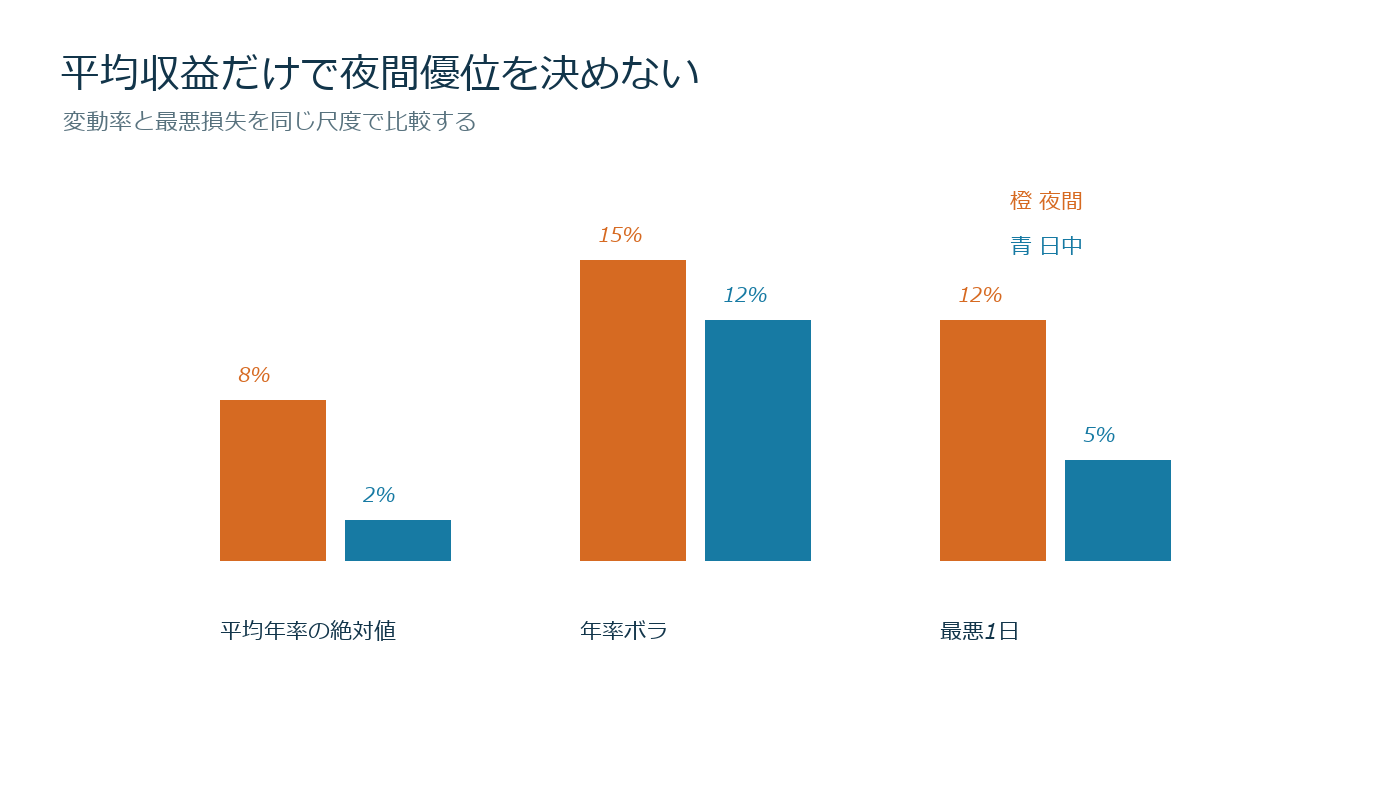
夜間年率8%、日中年率マイナス2%でも、夜間の最悪日がマイナス12%、日中がマイナス5%なら「夜間の方が安全」とは言えない。さらに費用後夜間が年率2%まで低下すれば、ギャップリスクに見合うか再検討する。
夜間利益の70%が上位10日に集中しているなら、その日を逃した場合の成績も示す。利益集中は異常値ではなく戦略構造かもしれず、都合よく削除しない。
運用するなら建玉量をどう決めるか
平均リターンではなく、想定ギャップから株数を逆算する。資産1,000万円、一晩の損失予算10万円、ストレスギャップ8%なら、保有上限は125万円である。通常ボラが低いからと増やさない。
決算跨ぎは通常夜間と別枠にし、決算予定を毎日照合する。複数銘柄が同じ指数やテーマに属する場合、同時ギャップを想定して合算上限を置く。
実務チェックリスト
- 夜間と日中の定義時刻を固定する
- 配当・分割・併合を正しく調整する
- 始値で全量約定できると仮定しない
- 未寄りと取引停止を不利に扱う
- 費用前と費用後を分ける
- 最悪日と下位1%平均を確認する
- 決算日と通常日を別集計する
- 設計期間と評価期間を分離する
夜間・日中分解の価値は、派手なアノマリーを見つけることではない。収益が生まれた時刻、取れない損切り、実際の約定費用を分け、日足一本では隠れるリスクを可視化する点にある。平均値だけで売買せず、実行可能性と尾部損失まで含めて判断したい。
ロングとショートで条件は対称ではない
夜間リターンがプラスなら、引け買い・寄り売りだけでなく、日中ショートを避ける判断にも見える。しかし空売りには貸株料、在庫切れ、逆日歩、配当相当額があり、ロングの符号を逆にしただけの損益にはならない。
寄り付きで買い戻すショートは、上方ギャップ時に損失上限を設けにくい。ロング戦略とショート戦略を別々の費用・約定条件で検証し、両建てして差を取れると安易に仮定しない。
指数先物を使う場合の注意
現物市場が閉まっている時間も指数先物は取引されるため、「夜間は全く売買できない」とは限らない。個別株を先物でヘッジすれば市場全体の下落を一部抑えられるが、銘柄固有ニュースとベーシスは残る。
保有株のベータが1.2、時価1,000万円なら、単純な市場ヘッジ候補は先物名目1,200万円相当である。ただしベータは変動し、危機時には相関も変わる。完全中立ではなく損失緩和として扱う。
時刻のずれを統一する
市場によって引け時刻、オークション、夏時間が異なる。海外ETFと国内株を比較するときは、同じ情報集合を共有する区間に揃える。日本株終値から米国株終値までを同じ「夜間」と呼ぶと、重なる市場情報が異なる。
データのタイムゾーンはUTCで保存し、表示時だけ日本時間へ変換する。祝日翌日は保有時間が長くなるため、通常の一晩と三連休を別グループにする。
統計的有意性より経済的有意性
観測日が数千あれば、非常に小さな平均差でも統計的に有意になり得る。しかし一回0.01%の差が費用0.03%を下回れば、実行価値はない。信頼区間と同時に、円換算利益と必要資金を示す。
銘柄数を増やして標準誤差が小さくなっても、同じ日に共通ショックを受けるため独立標本ではない。日付単位で集約するか、日付と銘柄の二方向クラスタリングを検討する。
公開後に行うレビュー
月次で夜間・日中の寄与、売買費用、最悪ギャップ、未約定率を更新する。想定始値と実約定価格の差が拡大した場合、シグナルではなく執行能力が劣化している可能性がある。
直近だけ成績が悪いから曜日条件を増やす、といった後付け修正を避ける。変更案は次の評価期間から適用し、旧ルールとの並行比較を続ける。
初心者が最初に作る集計表
難しいモデルから始める必要はない。日付、前日終値、当日始値、当日終値、配当、売買代金、決算フラグの七列を用意し、夜間と日中のリターンを計算する。次に月別の平均、中央値、最悪値、プラス日の比率を並べる。
この表へ往復コストを一律で引いた簡易版と、銘柄ごとのスプレッドを使う現実版を追加する。簡易版でしか利益が残らないなら、精密な売買ルールを探す前に実行可能性を疑う。小さなサンプルで勝率だけを見ず、損益額と最大損失を優先する。
コメント