一日の実現ボラティリティが2%でも、細かな上昇と下落が均等な日と、急落だけで作られた日では投資家の受けるリスクが違う。実現セミバリアンスは、短い時間足の変動を上昇側と下落側へ分ける。
下方成分が大きい日は売り圧力や負のジャンプを含む可能性がある。ただし、将来下落を必ず予測する指標ではない。計測間隔とノイズを揃えて使う。

実現分散の作り方
5分リターンをr1からrnとし、二乗和Σr²をその日の実現分散とする。平方根を取れば日次実現ボラに対応する。
終値間リターンがゼロでも、日中に上下を繰り返せば実現分散は大きい。方向ではなく、価格経路の激しさを測る。
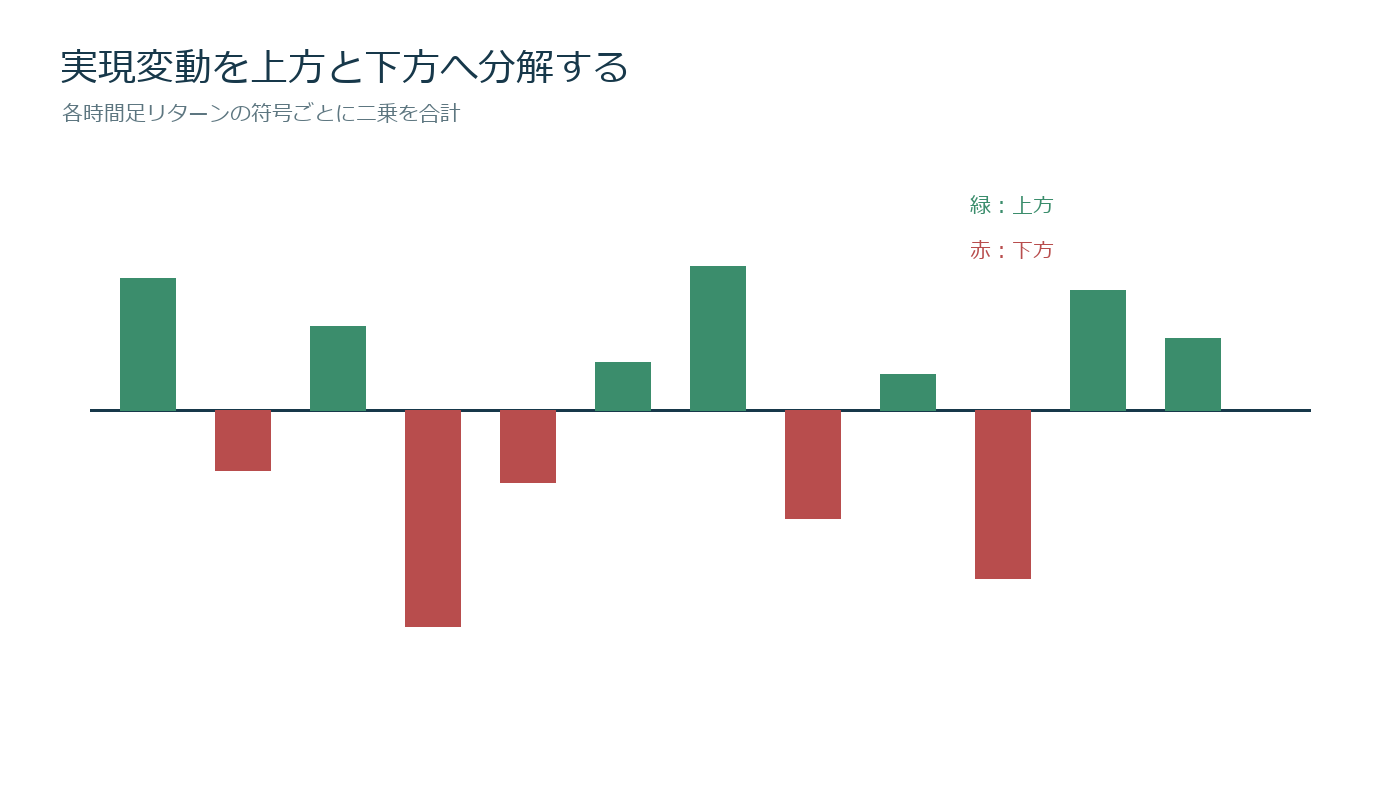
上方と下方へ分ける
正のリターンだけの二乗和が上方セミバリアンス、負のリターンだけが下方セミバリアンスである。両者の合計は実現分散になる。
5分リターンが+1%、−2%、+1%なら上方は0.01²+0.01²=0.0002、下方は0.02²=0.0004で、下方が全体の約67%を占める。
比率で読みやすくする
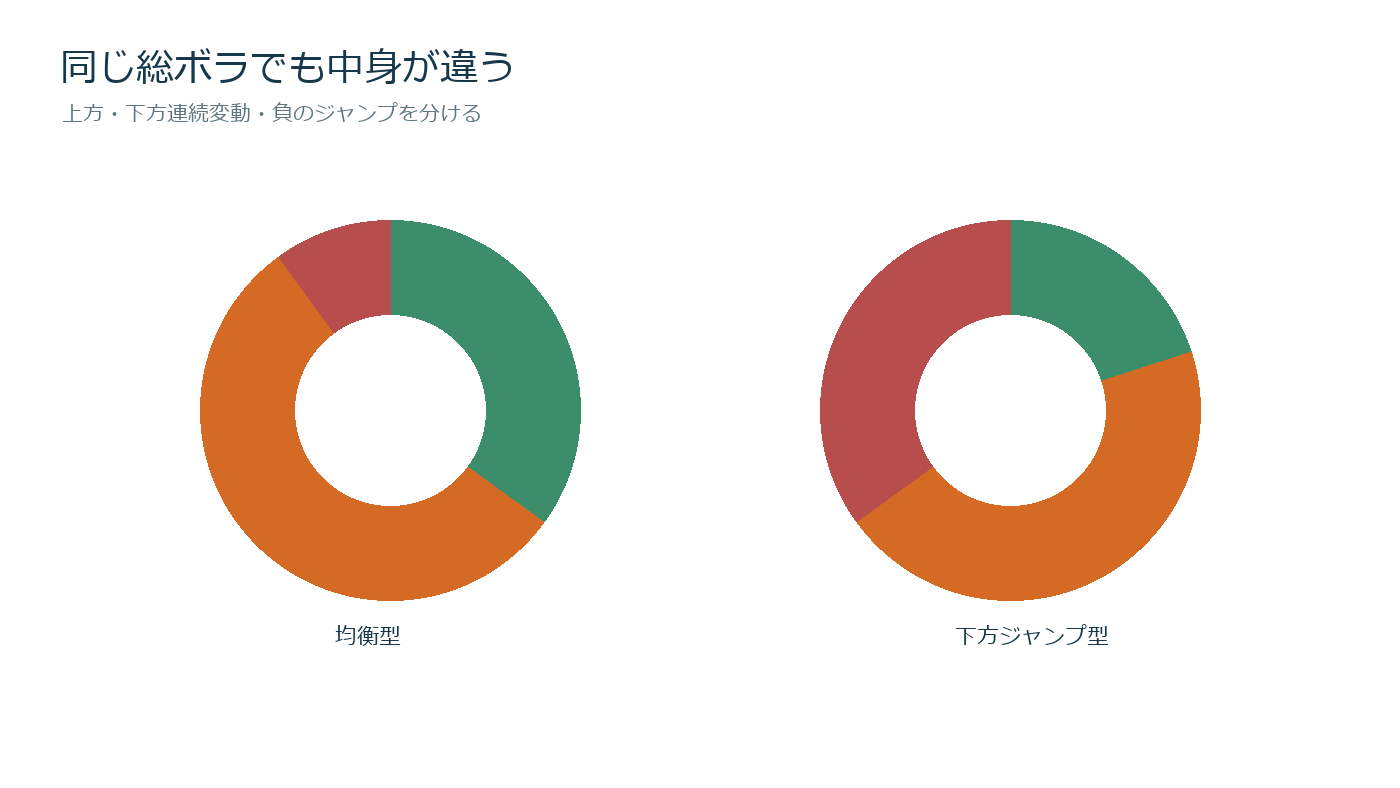
下方比率=下方セミバリアンス÷実現分散とする。50%前後なら上下が均衡し、80%なら変動の多くが下落側で生じた。
分散が極端に小さい日は比率が不安定になるため、最低実現分散を設定するか、金額ベースの下方分散も併記する。
計測間隔の選択
1秒足は情報量が多いが、ビッド・アスク反跳や約定価格ノイズが分散を押し上げる。30分足はノイズが減るが、短い急落と回復を見落とす。
1分、5分、15分で計算し、下方比率の順位が安定するか確認する。株式では寄り付きの特殊性を別集計する。
ジャンプとの関係
二乗変動とバイパワー変動を比べ、連続変動では説明しにくいジャンプ成分を推定できる。下方セミバリアンスが大きく、負のジャンプも検出される日は、ニュース由来の急落候補である。
ただし寄り付きギャップは日中足だけでは含まれない。前日終値から始値のリターンを別成分として追加する。
架空の二日を比較
A日は実現ボラ2%、下方比率50%。B日も2%だが下方比率85%、最大5分下落1.2%とする。総ボラだけなら同じでも、ロング保有者のストレスはB日が大きい。
翌日の必要証拠金や損切り滑りを考えるなら、B日のような非対称性を別扱いする意味がある。
将来変動の予測
過去20日の総実現分散だけを使うモデルと、上方・下方を別変数にするモデルを比較する。下方成分の係数が大きければ、負の変動が将来ボラへ強く残る可能性がある。
設計期間で係数を推定し、将来期間の予測誤差で評価する。同じデータで係数と精度を測らない。
ポジションサイズへの応用
総ボラ目標だけでなく、下方比率80%超なら建玉を通常の70%へ落とす、といったルールを検証できる。方向予測ではなく、損失予算の調整として使う。
下落後に機械的に減らすと安値売りになる可能性がある。日次変更上限を置き、一度に全ポジションを縮小しない。
オプションとの接続
下方変動が増えると、プット・スキューやインプライド・ボラティリティが上昇しやすい。実現下方分散とプットIVの差を比較すれば、保険価格が実績に対しどれほど高いかを考えられる。
満期と計測期間を揃える。30日プットIVを過去一日の下方分散だけと比べない。
データ処理
取引停止、誤約定、異常値をルールで処理する。都合の悪い急落をデータエラーとして除外すると下方リスクを過小評価する。
配当落ち、分割、先物限月交代を調整する。複数銘柄を比較するときは同じ取引時間と足間隔を使う。
実務チェック
- 総分散と上下成分の合計を照合する
- 複数の足間隔で感応度を測る
- 夜間ギャップを別に加える
- 負のジャンプを分離する
- 予測はアウトサンプルで評価する
- 建玉変更に上限を置く
実現セミバリアンスは「下落だけを見る」単純な指標だが、総ボラでは隠れる非対称性を明確にする。平均収益率と合わせ、どの方向の変動へ資金をさらしているかを管理する道具として有効である。
ポートフォリオでの集計
各銘柄の下方分散を単純合計すると、同時下落を見落とす。5分ごとのポートフォリオリターンを先に作り、その符号で上下へ分ける。
個別株の下落が相殺されても、危機時には相関が上がる。平常相関だけでなく、下方リターン時の相関を別に推定する。
基準をゼロ以外にする場合
通常のセミバリアンスは5分リターンの符号をゼロで分ける。最低要求収益や市場リターンを基準にすれば、目標未達分散や残差下方分散も作れる。
基準を変えると意味も変わるため、ゼロ基準の値と混同しない。銘柄比較では同じ基準を使う。
日次下落率との違い
終値が前日比プラスでも、場中急落して戻れば下方セミバリアンスは大きい。逆に終日ゆっくり下げた日は日次下落が大きくても5分下方分散は比較的小さいことがある。
損切りや証拠金に影響するのは経路である。日次リターンと日中下方分散を両方保存する。
実現コサミバリアンス
市場と銘柄が同時に下落した5分区間だけ共分散を合計すれば、下方局面での連動性を測れる。通常ベータが低くても、下落時だけ市場と強く連動する銘柄を識別できる。
ポートフォリオの危機分散では、通常相関より下方共分散を重視する。推定誤差が大きいため長い期間と縮小推定を検討する。
ボラティリティ予測モデル
前日下方分散、前週平均、前月平均を別変数にするHAR型モデルを作る。短期ショックと長期水準の持続性を分ける。
総分散だけのモデルと平均絶対誤差で比較し、複雑化による改善が評価期間でも残るか確認する。
ショート側の解釈
下方分散が大きいことはロングの危険だが、ショートには利益方向である。ただし急落後の反発、空売り規制、借株リコールが増える可能性がある。
方向損益と執行リスクを分け、下方分散が大きいからショートを増やす単純ルールにしない。
VaRとの組み合わせ
通常VaRへ総ボラを使い、下方比率が過去上位10%なら尾部係数を加える。例えばVaR300万円を1.2倍し360万円として資金余力を確認する。
係数1.2は検証で決め、損失後に恣意的に引き上げない。期待ショートフォールとの重複計上にも注意する。
可視化方法
日々の総分散を上下へ積み上げ、下方比率を別線で表示する。比率だけでは低ボラ日の小さな下落を大きく見せるため、金額と比率を同時表示する。
負のジャンプ日は色を変え、通常の連続下落と区別する。図を見てから閾値を選ばず、分析前に決める。
停止条件と更新
高頻度データ欠損、異常なゼロリターン連続、価格訂正が多い日は計算を停止する。前日の値で埋めると危機時のリスクを過小評価する。
実現分散予測が継続的に過小なら計測間隔とノイズ処理を見直す。指標値に合わせて建玉を増やす前に、入力品質を監査する。
年率換算の注意
一日下方分散を252倍し平方根を取れば年率値にできるが、上下成分の比率はそのまま252倍しない。分散と標準偏差を混同しない。
5分足本数をさらに掛ける二重年率化にも注意する。日中二乗和の時点で一日分の分散である。
架空ポートフォリオ例
株式70%、債券30%で総日次ボラ1.2%、下方比率75%とする。株式を60%へ落とすと総ボラ1.0%、下方比率60%へ下がるなら、単なるボラ低下以上に下落偏重が改善した。
一方、債券も同時下落する局面では比率が下がらない。固定配分を安全と決めつけず、下方共分散を更新する。
損失予算への変換
過去下方分散から一日下落標準偏差1.5%、資産1,000万円なら一標準偏差は15万円。これに負のジャンプ10万円を別枠で加え、必要現金を考える。
正規分布の倍率だけで最大損失を決めず、実際の下位1%平均と比較する。大きい方を管理値に使う。
相場状態の分類
低総ボラ・低下方比率、高総ボラ・均衡、高総ボラ・下方偏重など四状態へ分類する。各状態で翌週ボラと最大DDを比較する。
状態が毎日変わるなら売買回転が増える。3日平均や切替幅を使い、ノイズによる建玉変更を抑える。
初心者向け計算手順
まず30分足など扱いやすい頻度でリターンを作り、正なら上方列、負なら下方列へ二乗値を入れる。各日の合計と比率を表計算で確認する。
結果が理解できてから5分足へ細かくする。高頻度化で値が急増するなら、ビッド・アスク反跳を疑う。
評価指標を一つに絞らない
下方比率が将来ボラを予測しても、建玉縮小後の収益が改善するとは限らない。予測誤差、最大DD、売買回転、費用後成績を別々に報告する。
危険日を避けた代わりに反発日も逃す可能性がある。下方分散上昇後の1日、5日、20日リターンを測り、単なる安値売りになっていないか確認する。
毎月の運用レビュー
総分散、下方比率、負のジャンプ、下方共分散、実際の損失を月次で並べる。推定リスクが低いのに損失が大きかった日を優先して調べる。
原因が夜間ギャップなら日中セミバリアンスの係数を上げるのではなく、夜間成分を独立して管理する。モデルの役割を越えた修正を避ける。銘柄構成変更の前後でも同じ定義を保ち、比較不能な系列を接続しない。予測値と実績の差を保存し、下方ショックの見逃しが増えた場合は建玉調整を止めて入力データから再点検する。
コメント