株式と債券の過去10年相関が低くても、次の1カ月も同じとは限りません。相関は市場環境で変わり、危機時には安全だと思った資産が同時に下落することがあります。DCC-GARCHは、各資産の変動率が時間変化することを考慮したうえで、相関も日々更新するモデルです。

なぜローリング相関だけでは足りないか
60日ローリング相関は分かりやすい一方、窓の端で古い観測が突然消え、今日の急変と59日前の平穏日を同じ重みで扱います。またボラティリティが急上昇しただけなのか、標準化後も連動性が強まったのかを分けにくい欠点があります。DCC-GARCHはまず各系列の条件付き分散を推定し、標準化残差から時間変化する相関を作ります。
二段階の仕組み
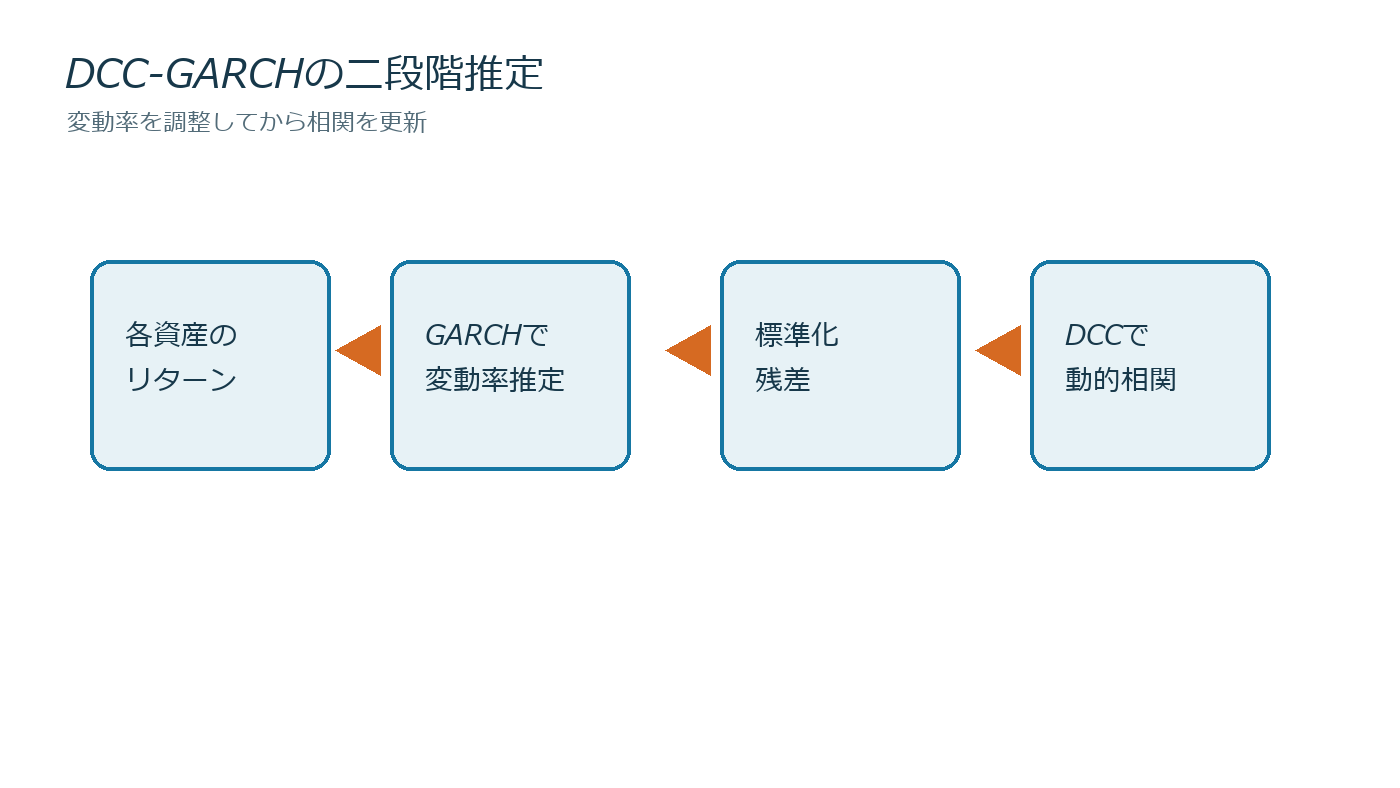
第一段階では資産ごとにGARCHを当て、今日の予想ボラティリティを求めます。実際のリターンをそのボラで割った標準化残差を作ります。第二段階で、前日の相関状態と直近残差の積を使って共分散行列を更新し、対角成分で割って相関へ直します。パラメータaは新しいショックへの反応、bは相関の持続性を表し、一般にa+bが1へ近いほどショックが長く残ります。
架空の配分例
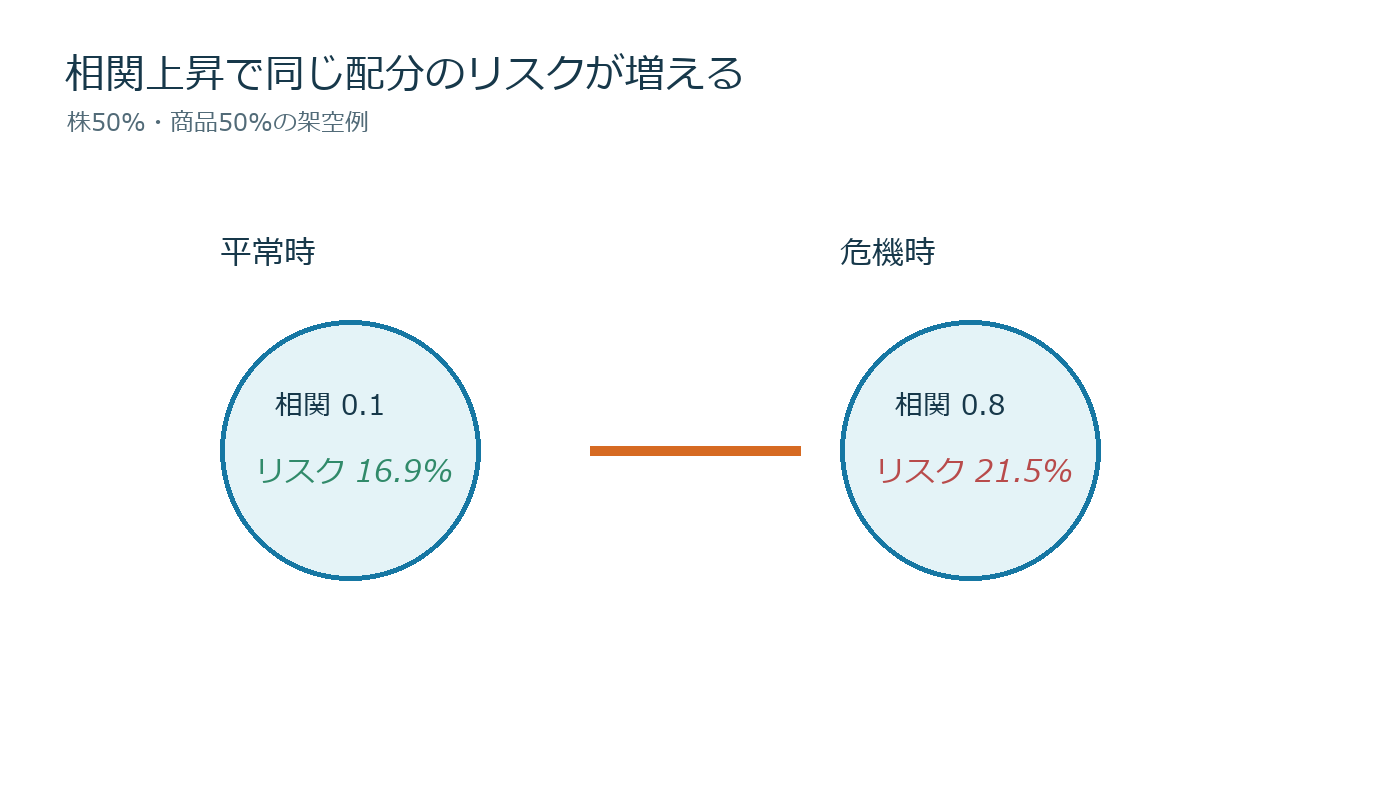
株式と商品を各50%保有し、年率ボラが株20%、商品25%、平常時相関0.1とします。近似ポートフォリオ分散は0.5²×0.2²+0.5²×0.25²+2×0.5×0.5×0.1×0.2×0.25で、年率ボラは約16.9%です。相関が0.8へ上がれば約21.5%になります。比率を変えていなくてもリスク量は約27%増えます。
DCC推定相関が0.6を超え、両資産の予想ボラも過去90%点を超えた場合だけ総リスクを25%削減する、という規則なら、相関単独のノイズで頻繁に売買する問題を抑えられます。縮小後に相関0.4未満が10営業日続けば段階的に戻すなど、再開条件も必要です。
推定でつまずく点
- 日本株終値と米国株終値など取引時刻のずれを揃える
- 休日差を前日値で埋めて偽のゼロリターンを作らない
- 配当・ロール・為替換算を一貫して処理する
- 分布を正規だけに固定せず、太い尾を持つt分布も比較する
- 推定が収束しただけで採用せず、残差の自己相関を確認する
資産数が多いとペア相関の数が急増します。20資産なら190組です。全組を毎日売買判断へ直結させず、株式、金利、商品、通貨などリスク因子へ集約し、行列が正定値か、推定が安定しているかを監視します。
バックテストの設計
当日終値で推定した相関を当日終値で執行すると先読みになります。t日までのデータで推定し、t+1日以降に反映します。比較対象は固定相関、60日ローリング相関、何もしない配分です。手数料、スプレッド、税、先物ロールを含め、最大DDだけでなく回転率と危機時の損失削減を測ります。
使いどころ
DCC-GARCHは明日の価格方向を当てるより、「分散効果が消えていないか」を監視する用途に向きます。推定値はモデル依存なので、小数点以下の差で売買せず、相関帯とボラ帯を組み合わせます。モデルが壊れた場合に備え、相関1、ボラ2倍、流動性半減を同時に置く単純なストレステストも残します。高度な推定が、単純な最悪ケース確認の代わりになるわけではありません。
推定値を発注ルールへ変える
日々の相関推定値をそのまま数量へ掛けると、わずかな揺れで売買が増えます。そこで0.3未満を低相関、0.3〜0.6を中立、0.6超を高相関という帯に分け、帯を3営業日維持したときだけ配分を変えます。売買前には想定削減リスクと売買費用を比較し、削減額が費用の3倍未満なら見送るルールも有効です。
3資産の例で、株50%、債券30%、金20%とします。DCC相関行列と各GARCH分散から翌日共分散行列を作り、w転置Σwの平方根で予想ボラを計算します。目標年率ボラ10%、予想15%なら単純なボラ調整係数は10÷15=0.67です。ただし先物の証拠金、最低売買単位、現物を売れない制約を反映し、余りを無理に使い切りません。
モデル比較
DCCを採用する前に、固定相関、指数加重相関、60日ローリング相関と同じアウトサンプルで競わせます。評価項目は翌日共分散の予測誤差、リスク目標からの乖離、回転率、最大DD、危機時損失です。最も複雑なモデルが勝つとは限らず、費用後で単純法との差が小さければ保守しやすい方法を選びます。
パラメータa+bが0.99を超えるとショックが長く残りますが、境界へ張り付く推定はデータ不足やモデル不適合の兆候でもあります。推定窓500日と1,000日、正規分布とt分布で結果が大きく変わるなら、点推定を信用せず幅として扱います。
運用監視
毎日、収束フラグ、最小固有値、予測ボラ、実現ボラ、売買量を記録します。行列が正定値でない、推定が収束しない、相関が一斉に±1へ張り付く場合はモデル出力を使わず、事前に決めた固定ストレス配分へ移ります。データ欠損をゼロで埋める自動処理は停止させます。
DCCが警戒を示さなかった暴落も必ず保存します。成功例だけで「危機を捉えた」と評価せず、誤警報率、見逃し率、削減できた損失、上昇を逃した機会費用を同じ表で比較します。相関予測の精度ではなく、費用後の資産保全に結び付いたかが最終評価です。
実務で残す記録
暴落時だけ相関が跳ね上がるを実運用へ使うときは、計算日、入力期間、費用前後の値、採用した閾値、発注数量、見送り理由を保存します。数値が悪化した後に定義を変えず、変更時は旧版と新版を別系列にします。単独指標で売買方向を決めるのではなく、損失上限、流動性、アウトサンプル成績と組み合わせることで、再現可能な判断手順になります。
コメント