上昇・下落が完全にランダムなら、次の動きについて得られる規則性は少ない。エントロピーは、値動きの状態がどれだけ散らばり予測しにくいかを情報量として測る。
低エントロピーだから必ず儲かるわけではない。規則が取引費用より小さい、過去だけに存在する、単純なボラ変化を拾っただけという問題がある。

離散化から始める
日次リターンを上昇・横ばい・下落の三状態へ分ける。閾値を±0.1%などに固定し、各状態確率を数える。
細かく分けすぎると各状態の観測数が不足し、粗すぎると情報を失う。閾値は設計期間で固定する。
シャノンエントロピー
状態確率pについてH=-Σp log pで計算する。三状態が各3分の1なら最大、上昇ばかりなら低くなる。
0〜1へ正規化すれば状態数が違う設定も比較しやすい。
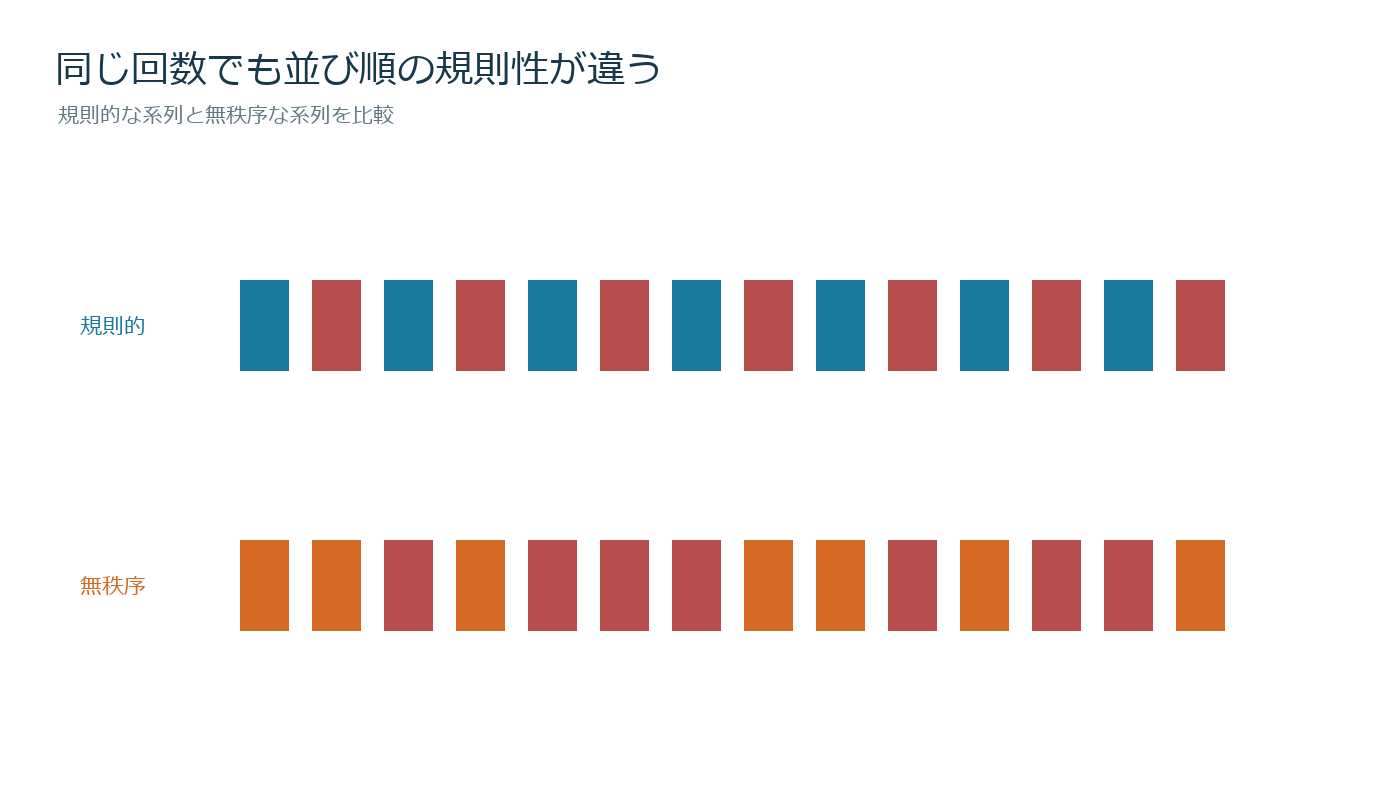
図解:規則と無秩序
条件付きエントロピー
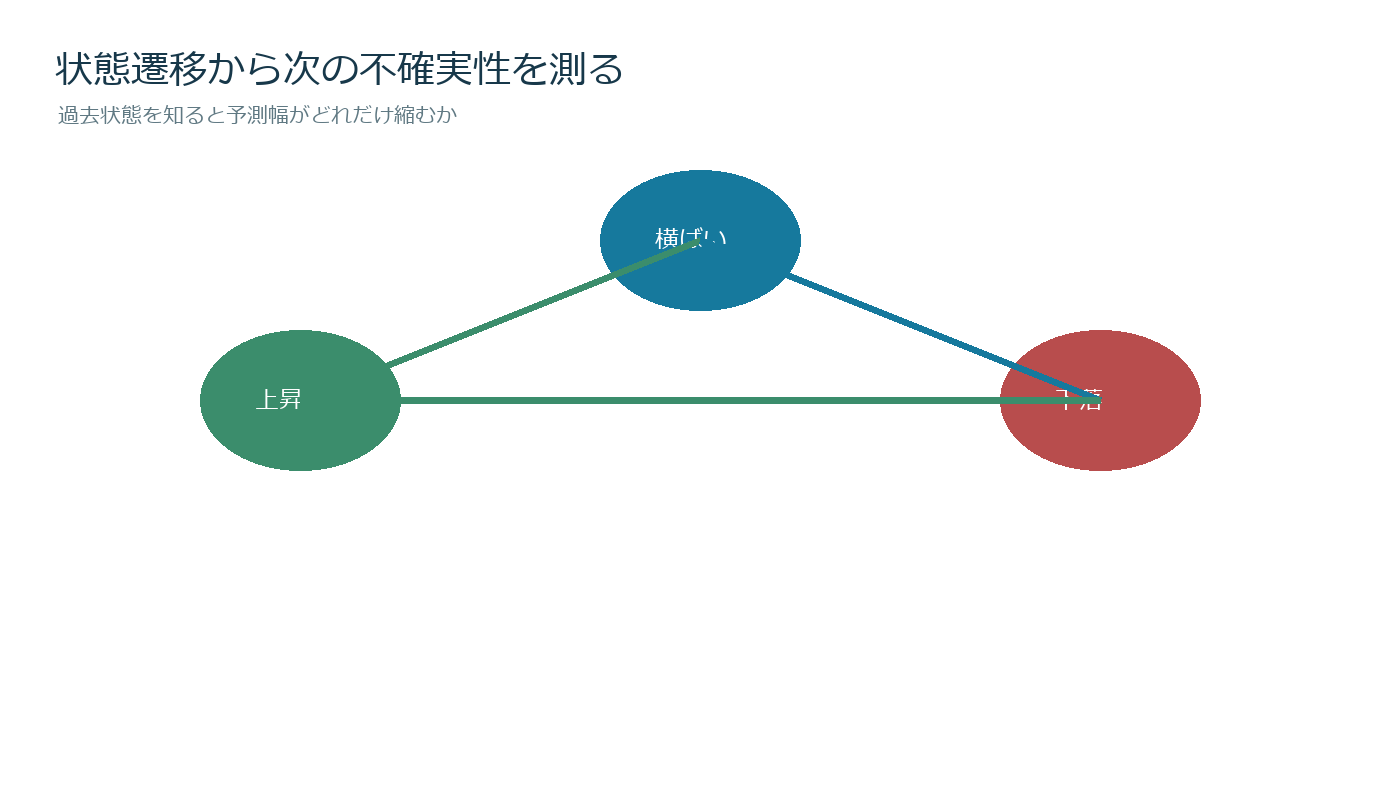
前日の状態を知った後の翌日状態の不確実性を測る。無条件Hより条件付きHが小さければ、過去状態に情報がある可能性がある。
差が小さい場合、取引費用を超える予測力があるとは限らない。
順列エントロピー
連続する3点や5点の大小順序をパターン化し、出現分布を測る。値幅に依存しにくく、並び順の複雑さを捉えられる。
窓長を大きくするとパターン数が階乗で増え、必要データが急増する。
図解:状態遷移
サンプル補正
有限サンプルでは観測されない状態が生じ、エントロピーを過小評価しやすい。バイアス補正やブートストラップで信頼区間を作る。
銘柄ごとの取引日数を揃え、欠損を横ばいとして埋めない。
ボラティリティとの混同
高ボラでも上下が均等ならエントロピーは高く、低ボラでも方向が続けば低くなる。値幅と予測可能性は別である。
リターンをボラで標準化した系列でも計算し、単なるボラレジーム効果を分ける。
売買ルールへの変換
過去250日条件付きエントロピーが過去下位10%、かつ上昇後上昇確率60%超ならトレンド候補とするなど、方向情報を別に加える。
低Hだけでは上昇継続か交互反転か分からない。遷移行列を確認する。
アウトサンプル
前半で状態閾値と窓長を決め、後半で予測精度と費用後損益を評価する。多数の組合せから最低Hだけ選ばない。
ランダムに並べ替えた系列のH分布と比較し、実測の低さが偶然範囲か確認する。
実務上の利用
売買方向より、モデルを使う/止めるレジーム判定に向く。エントロピー上昇で規則性が消えたら建玉を縮小する。
切替が頻繁なら費用が増えるため、最低継続日数と中立帯を設ける。
確認項目
状態数、閾値、窓長、対数の底、正規化方法を記録する。信頼区間、データ欠損、構造変化も確認する。
エントロピーは「市場がランダムか」を一発で判定する数字ではない。規則性候補を見つけ、未使用データで壊れないか試す診断道具である。
実装後の監査
毎月、推定値、信頼区間、実際の売買費用または損失、未約定を同じ表へ保存する。指標が良く見えた成功例だけでなく、機能しなかった期間を優先して調べる。
条件変更は次の評価期間から適用し、変更前後の成績を混ぜない。入力欠損や制度変更がある場合は推定値を無理に補完せず、モデル利用を停止する。
方向以外の状態定義
上昇・下落だけでなく、ボラ高低、出来高増減、スプレッド拡大を状態にできる。目的に関係する状態だけを選び、次元を増やしすぎない。
状態数が増えるほど未観測組合せが増え、見かけ上Hが低くなる。各状態に最低観測数を設ける。
時間変化を追う
250日ローリングHと信頼区間を計算し、低下が数日だけか数カ月続くかを見る。単日の低下で戦略を切り替えない。
市場制度変更やボラ急変前後で基準分布を分ける。全期間パーセンタイルは現在状態を過小評価する場合がある。
予測利益との橋渡し
条件付きHが低くても、次状態の最大確率が52%なら優位性は小さい。予測確率、平均値幅、スプレッドを掛けて期待値を計算する。
勝率52%、平均利益損失同額、往復費用0.05%なら値幅が小さい市場では費用負けする。情報量と利益額を混同しない。
モデル比較
単純遷移行列、ロジスティック回帰、機械学習で同じ評価期間を使う。複雑モデルがH低下期間だけ良く、通常期に悪化しないか確認する。
エントロピーはモデル選択の補助であり、それ自体が発注価格や損切り幅を与えるわけではない。
コメント