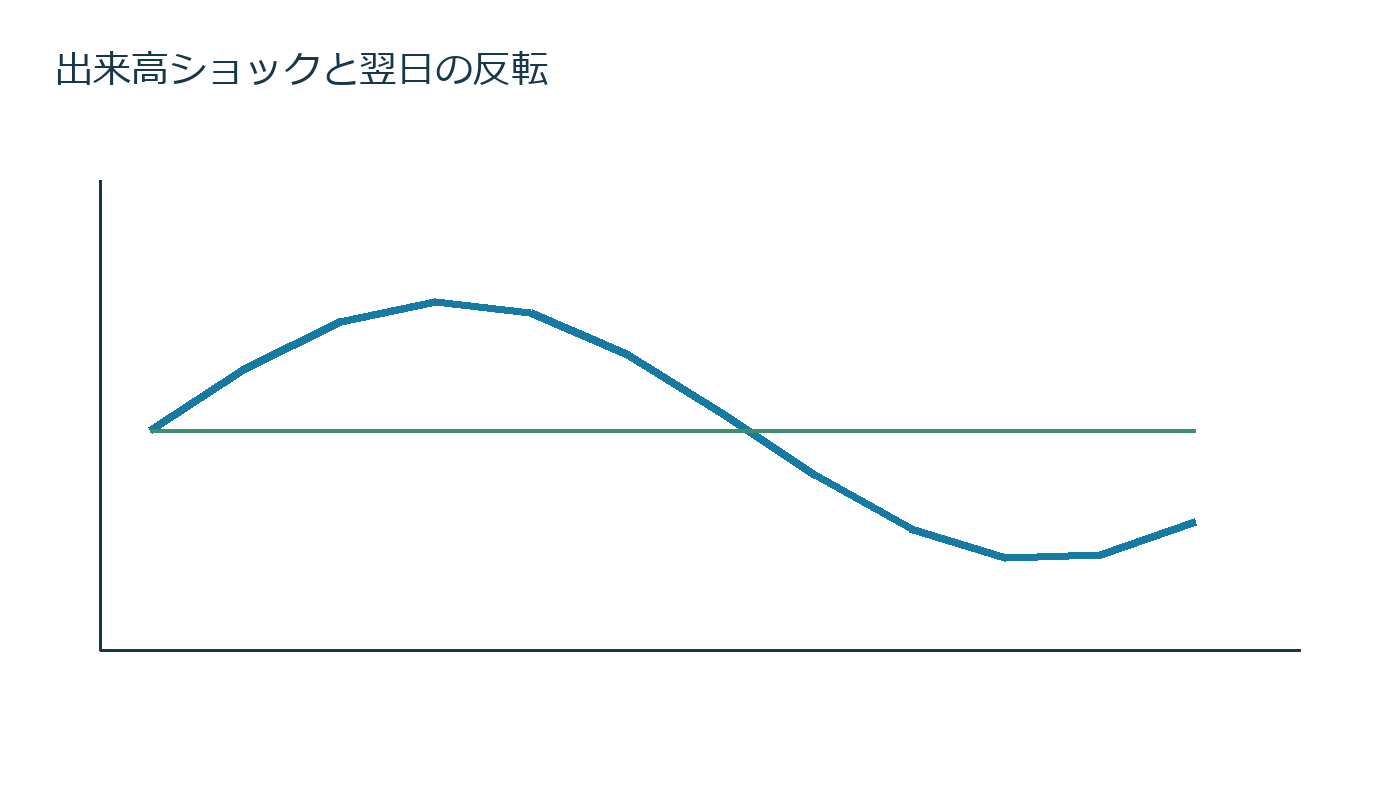
大きな買いで価格が上がった後、翌日に一部戻るなら、最初の上昇には一時的な流動性圧力が含まれていた可能性がある。Pastor–Stambaugh型の指標は、出来高を伴う当日リターンと翌日リターンの関係から流動性を考える。
単なる逆張り指標ではない。市場リターンを除き、符号付き出来高を作り、銘柄横断で共通する流動性ショックを抽出する。

回帰の直感
当日の超過リターンがプラスなら出来高へ正符号、マイナスなら負符号を付ける。翌日の超過リターンをこの符号付き出来高で説明し、負の係数が大きいほど反転が強いとみる。
当日プラス2%、売買代金10億円、翌日マイナス0.5%なら、一時的買い圧力の反転候補である。決算ニュースの恒久上昇と混ぜない。
図解
市場共通因子
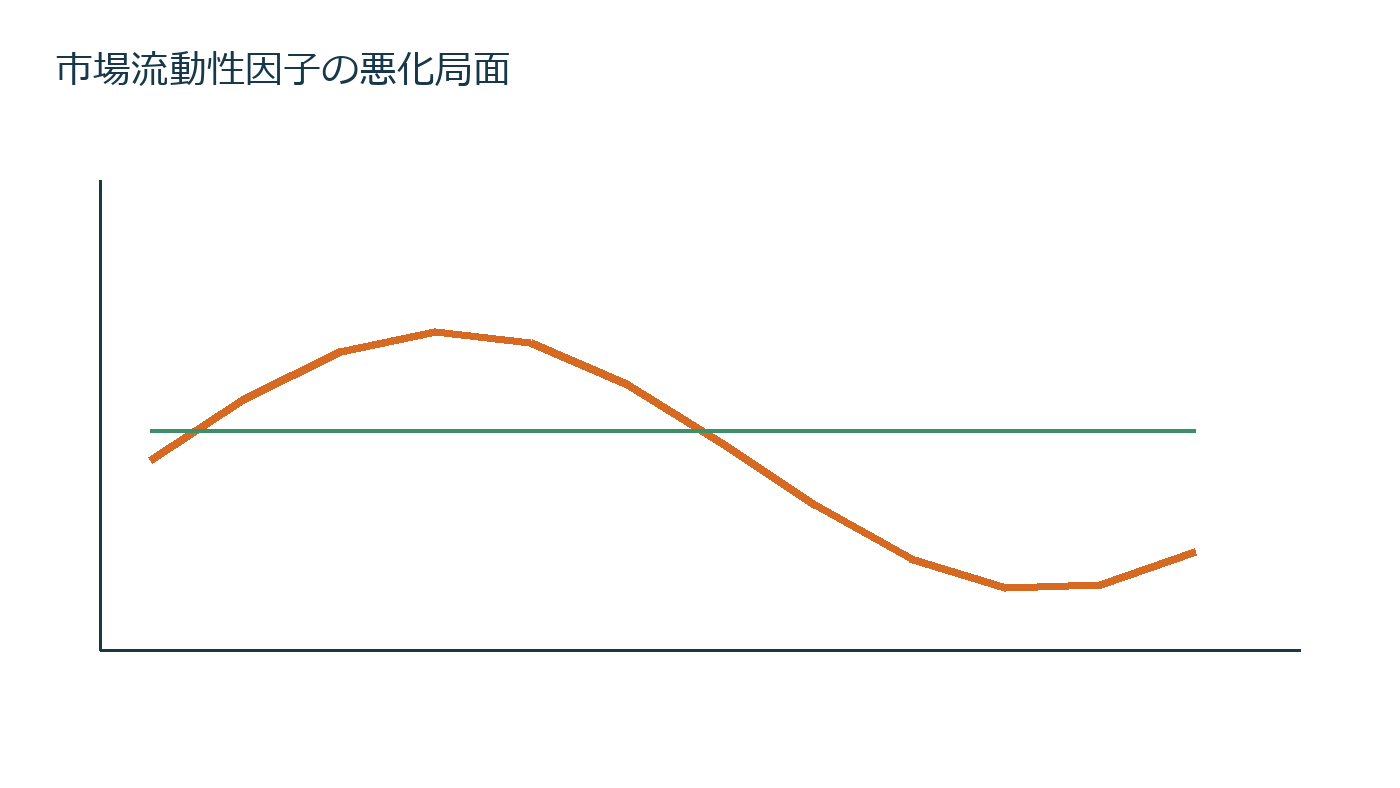
個別係数を毎月推定し、その平均や時価加重値を市場流動性として集約する。多くの銘柄で反転が強まれば、市場全体の流動性悪化を示唆する。
小型株だけで値が動かないよう、最低売買代金と外れ値処理を固定する。
利用方法
流動性因子が悪化した局面で高感応度銘柄の建玉を縮小する方法を検証できる。ただし悪化後に売れば反転を逃す可能性があり、日次変更上限を置く。
係数推定誤差、時価総額、ボラ、スプレッドを同時に確認する。
落とし穴
非同期取引、ストップ高、価格制限、無取引日は反転を人工的に作る。市場超過リターンの作り方と翌日価格の約定可能性を点検する。
共通因子が予測力を持っても、取引可能な商品があるとは限らない。ポートフォリオの危機感応度を測る用途と売買戦略を分ける。
実務比較
検証
実務検証では、設計期間と評価期間を分け、未来のデータを計算条件へ混ぜない。取引費用、未約定、データ欠損を含め、利益例だけでなく失敗した期間を保存する。
運用開始後は推定値と実績の差を月次で監査する。誤差が想定の二倍を超えた場合は閾値を都合よく変えず、利用を停止して入力と前提を点検する。
データを作る手順
対象銘柄、観測頻度、調整価格、欠損処理、計算窓を分析前に固定する。現在残る銘柄だけでなく、当時の上場廃止や取引停止を含む母集団を使い、生存者バイアスを避ける。
指標の算出日と売買可能日を分け、終値で完成する値を同じ終値で取引したことにしない。翌営業日の始値または一定時間後の気配を用いる。
推定誤差を表示する
点推定だけでランキングを作らず、ブートストラップや期間分割で信頼区間を作る。値が高くても区間が広い銘柄は強い判断材料にしない。
20日、60日、250日など複数窓で符号と順位が維持されるか確認する。最も成績が良い窓だけを後から選ばない。
具体的な資金管理
資産1,000万円、一取引の損失予算を0.5%の5万円とする。ストレス時に5%逆行する可能性があるなら、理論上の建玉上限は100万円である。指標が良好でも損失予算を超えて増額しない。
複数銘柄が同じ市場要因へ反応する場合、個別上限を単純合計しない。危機時相関を高く置き、同時損失を計算する。
費用後バックテスト
手数料だけでなく、買いは売気配、売りは買気配を使い、注文参加率に応じた滑りを追加する。未約定をゼロ損益として捨てず、評価時点価格との差を機会損失にする。
費用前で有意でも、費用後期待値がスプレッド推定誤差より小さければ運用候補から外す。利益率と同時に回転率、容量、最大ドローダウンを示す。
アウトサンプル評価
前半期間で閾値と計算方法を決め、後半期間へ固定適用する。後半が悪いから条件を追加する場合、その改良はさらに次の未使用期間で評価する。
上昇相場、下落相場、高ボラ、低ボラで結果を分ける。特定局面だけで機能するなら、その局面をリアルタイムで識別できるかも検証する。
運用停止ルール
直近20回の費用後期待値がマイナス、推定誤差が想定の二倍、データ欠損が許容値超過のいずれかで新規利用を停止する。
停止中に損失を取り戻すため建玉を増やさない。再開条件は次の完全な評価期間で事前基準を満たすこととする。
確認チェックリスト
- 定義と単位を明記したか
- 利用可能時刻を守ったか
- 外れ値を恣意的に除いていないか
- 信頼区間を確認したか
- 費用と未約定を含めたか
- 停止条件を事前に決めたか
コメント