ETFの画面価格が10,200円、1口当たりNAVが10,000円なら、2%のプレミアムで取引されている。2%高いから必ず売り、安いから必ず買いという話ではない。NAVの時刻、原資産の取引時間、為替、売買スプレッドをそろえなければ、乖離の中身を判断できない。
NAVは保有資産から負債を引き、口数で割った純資産価値である。ETFは取引所で日中売買されるため、市場価格は需給で動き、NAVと一致しないことがある。

プレミアム率を計算する
市場価格10,200円、比較するNAV10,000円なら、(10,200−10,000)÷10,000=2%。市場価格9,800円ならマイナス2%、つまりディスカウントである。
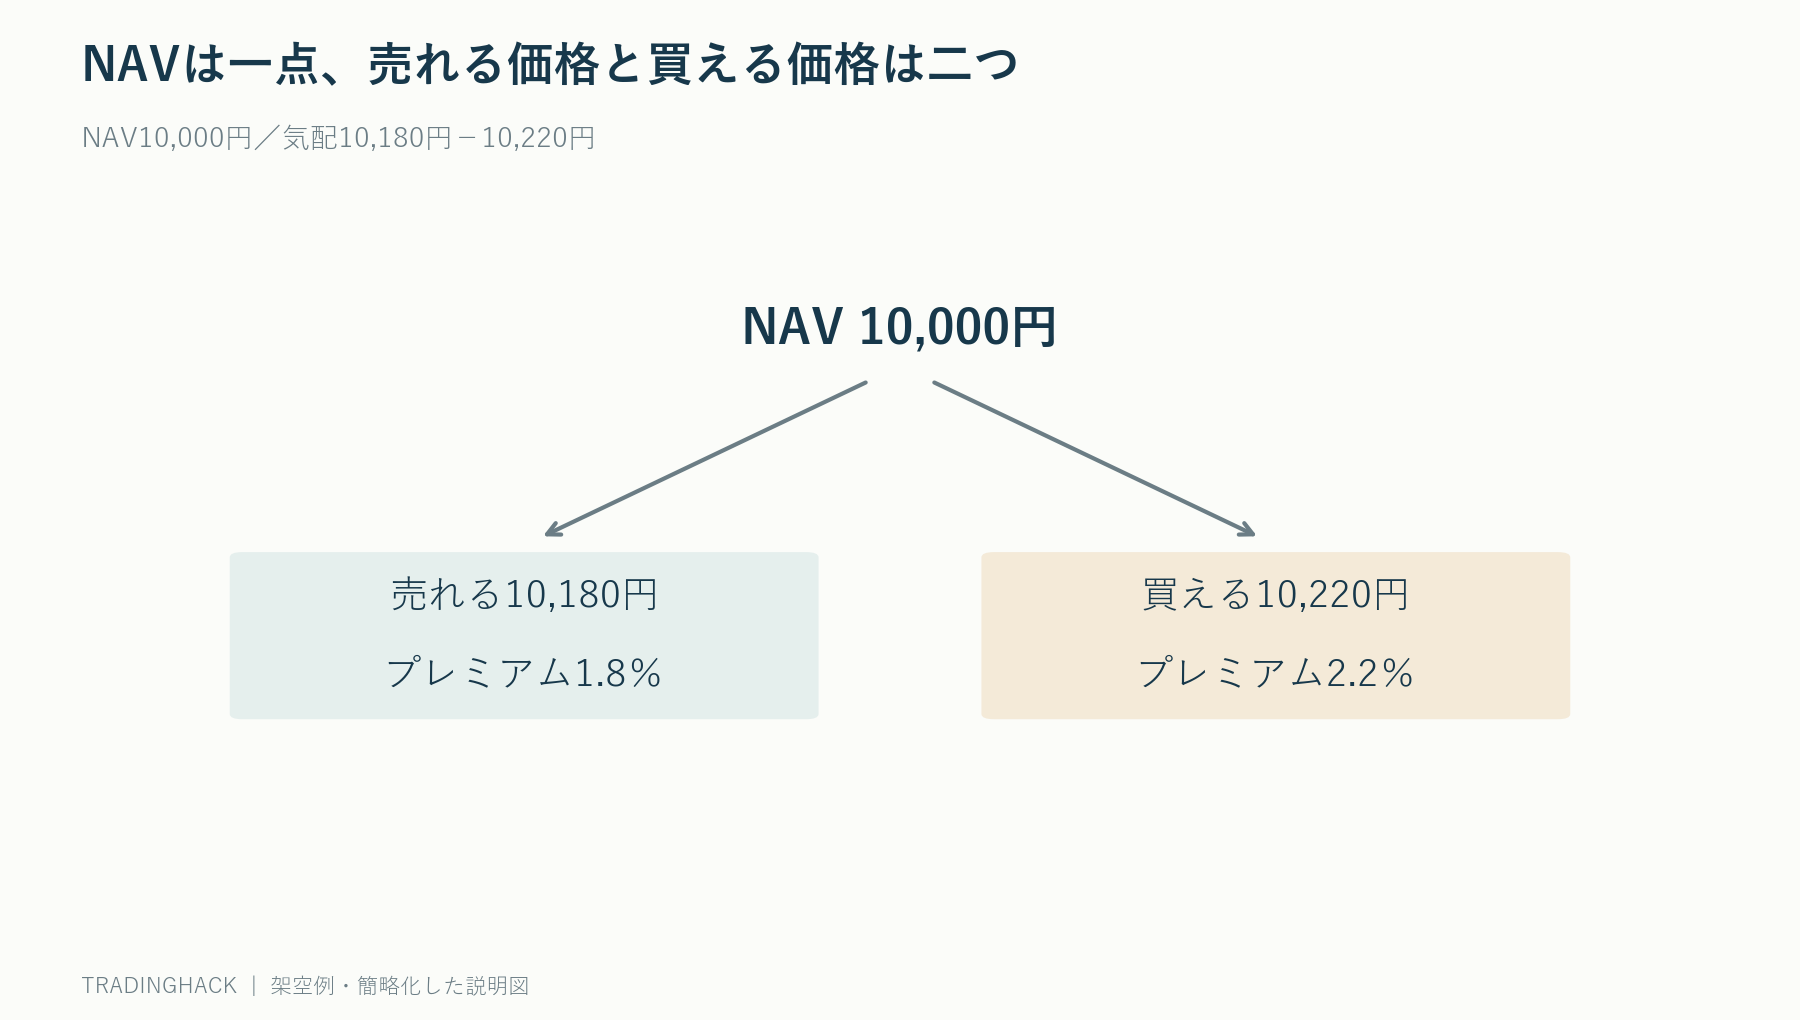
買い気配10,180円、売り気配10,220円なら、今すぐ買える価格でのプレミアムは2.2%、今すぐ売れる価格では1.8%となる。最終約定だけでなく、自分の方向に対応する気配で計算する。
前日NAVと今日の市場価格を比べない
公表NAVが前営業日終値に基づき、ETF市場価格だけが今日動いているなら、その差には原資産の今日の変動が入る。前日NAV10,000円、原指数が今日1.5%上昇している場面でETFが10,150円なら、見かけの1.5%プレミアムをそのまま異常とは言えない。
日中推定価値が提供される場合も、更新頻度、為替レート、構成銘柄の価格取得方法を確認する。推定値は取引可能な確定NAVではない。
海外市場が閉まっている時間は推定が難しい
東京で売買する海外株ETFを考える。原資産市場が閉まっていれば、ETF価格は先物、為替、ニュースを使って次の現物市場価格を先取りする。古い現物終値から作ったNAVとの差が大きくても、ETFだけが誤っているとは限らない。
逆に参照する先物の流動性が低い休日には、ETFの気配も広がりやすい。乖離率だけでなく、原資産市場の開閉、重なる取引時間、祝日、為替更新を記録する。
設定・交換は価格を近づける仕組みだが万能ではない
一定の市場参加者がETFと原資産バスケットを交換できる仕組みは、価格乖離を縮める方向に働く。しかし取引費用、調達、受渡し、構成資産の休場や売買停止があれば、裁定可能な帯は広がる。
個人投資家が画面上の2%をそのまま無リスクで取れるとは限らない。ETFを空売りできるか、バスケットを同時に売買できるか、為替と税を含めて固定できるかが必要になる。
乖離縮小と原資産下落は同時に起こる
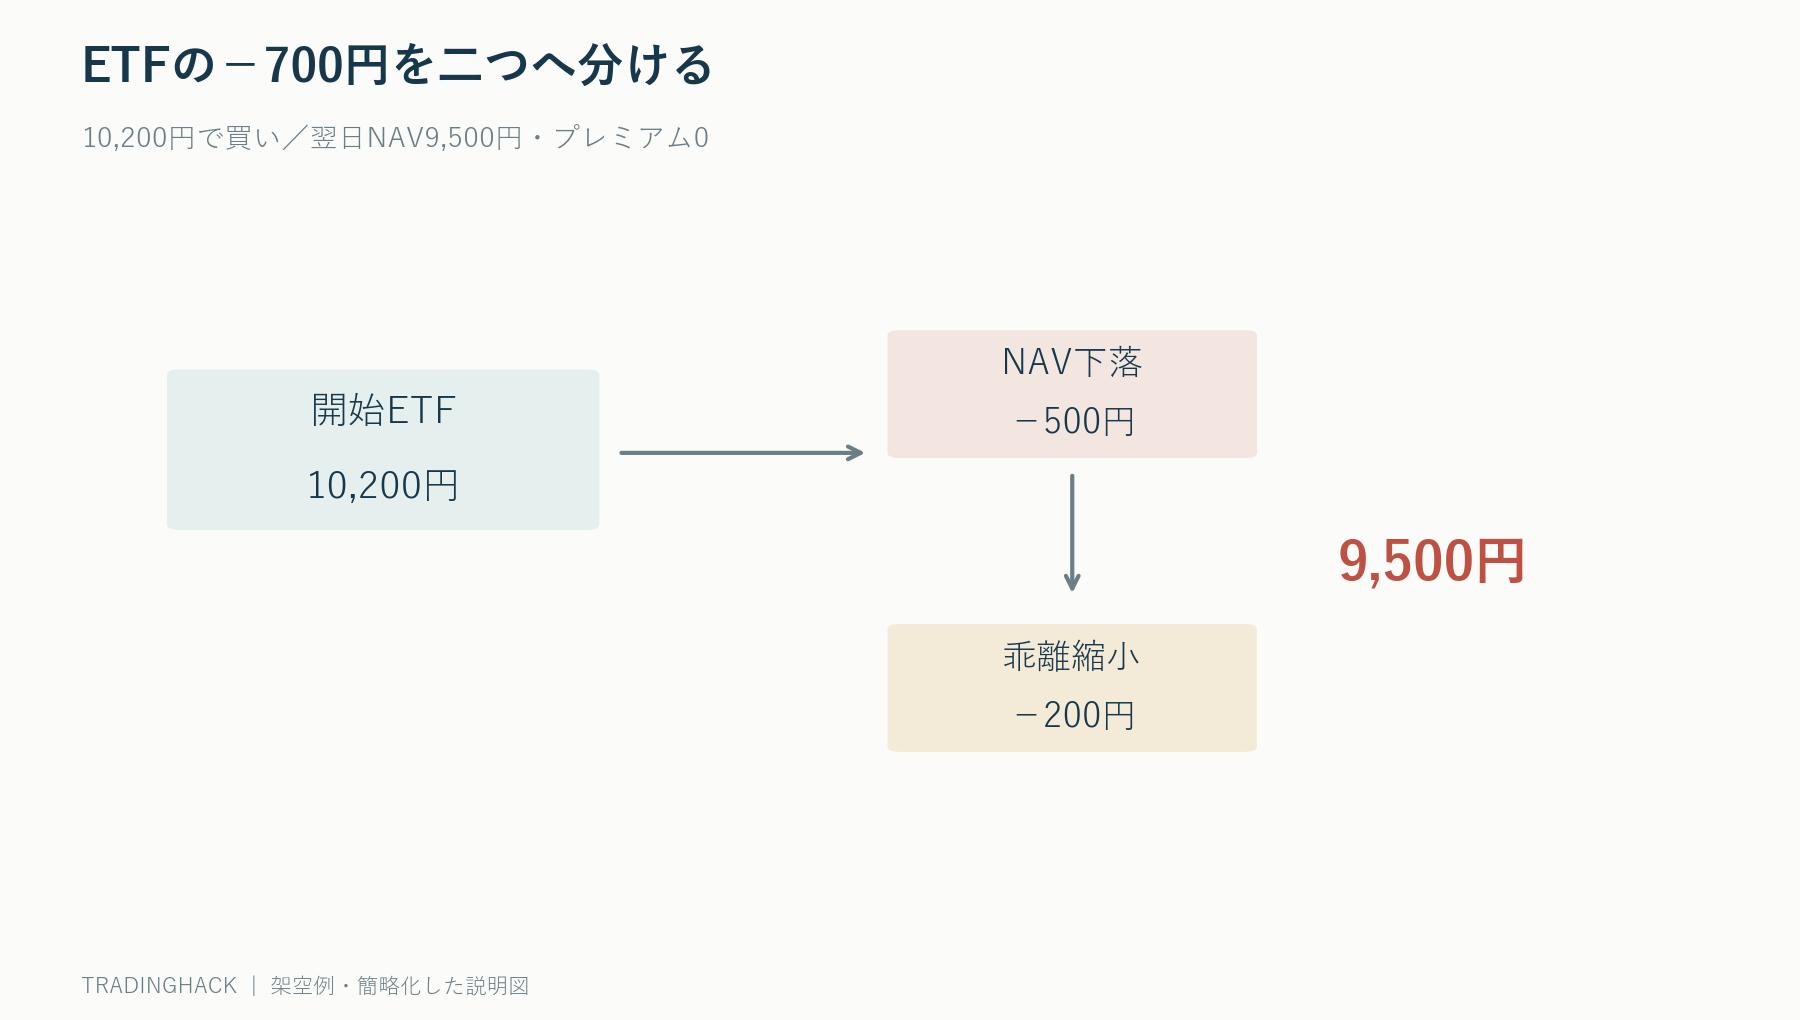
ETF価格10,200円、NAV10,000円で買い、翌日NAVが9,500円へ下落し、プレミアムがゼロになったとする。ETF価格も9,500円なら損失は700円、約6.86%。2%の乖離だけでなく、原資産5%下落が重なっている。
反対にプレミアムが縮小しても原資産が上昇すれば、ETF価格は上がる場合がある。売買損益を、NAV変化とプレミアム変化へ分けて記録すると原因を誤りにくい。
売買スプレッドと信託報酬は別の費用
NAV近くで売買できても、買値と売値の差が大きければ短期取引の費用は高い。10,000円のETFで気配が9,950円/10,050円なら、中央値10,000円に対し片側50円である。
年率の信託報酬が低いことは、日中のスプレッドが狭いことを保証しない。長期保有費用と売買時費用を分け、注文数量に対する板の厚さも見る。
注文前チェック
買付後の損益分解表を作る。前日NAV10,000円、買付価格10,100円、当日NAV10,300円、売却価格10,250円なら、NAVは+300円、プレミアムは+100円からディスカウント−50円へ150円悪化し、ETF価格の利益は150円となる。原資産が上がったのに利益が半分になった理由を説明できる。
分配金落ちや株式分割などの企業行動では、NAVと市場価格の両方が機械的に変わる。調整前後の数字を直接比較して異常乖離と判定しない。基準価額の算出単位、口数変更、分配落ち日を確認する。
出来高が多くても、板が一方向に偏れば大口注文は滑る。過去一日出来高の比率だけで注文量を決めず、現在の気配数量と通常スプレッドを確認する。指値をNAVへ置いても、市場がそこへ来る保証はない。
比較するNAVの基準日と時刻、市場価格の気配、原資産市場の状態、為替、先物、売買スプレッド、過去の乖離分布を確認する。指値を使う場合も、成立しないリスクと価格を追いかける上限を決める。
過去のプレミアムが通常0.1%以内なのに突然2%なら、まずデータ時刻と企業行動を点検する。異常値を見つけたことと、裁定可能な利益を見つけたことを同一視しない。
コメント