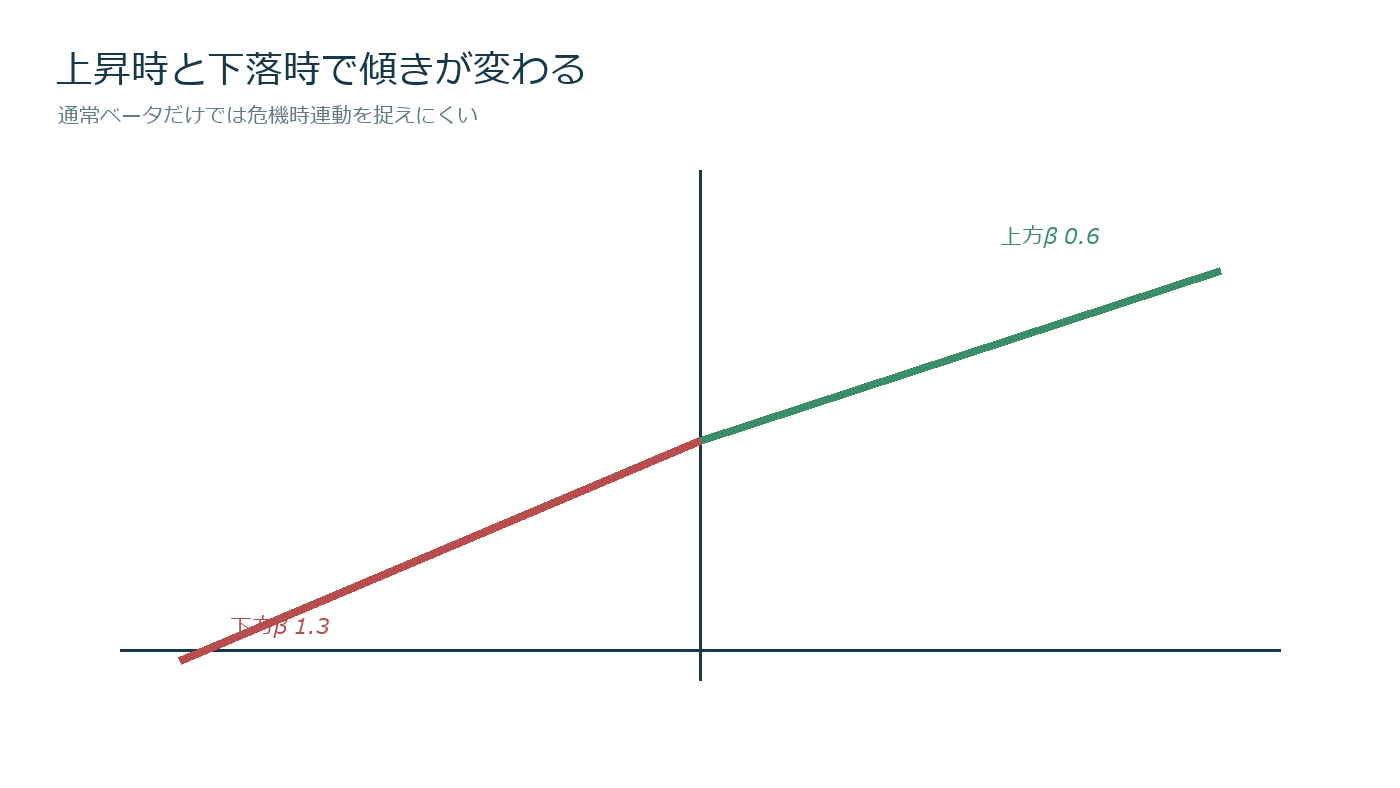
通常ベータ0.7の資産でも、市場下落日にだけベータ1.3へ上がるなら、守りの資産とは言いにくい。下方ベータは市場が基準を下回った期間だけを使い、悪い局面の連動性を測る。
サンプルを絞るため推定誤差が大きく、基準の選び方でも値が変わる。単一数値ではなく信頼区間と上方ベータを併記する。

通常ベータとの違い
通常ベータは資産と市場の共分散を市場分散で割る。下方ベータは市場リターンがゼロ未満、または最低要求収益未満の日だけで同様に計算する。
上昇日を除くため、暴落時の共倒れを捉えやすい。
図解:非対称な傾き
数値例
市場下落日の共分散0.00018、市場下方分散0.00015なら下方ベータは1.2。通常ベータ0.8でも、悪い日に市場以上に動く。
市場がマイナス2%の日の期待資産変化は単純近似マイナス2.4%だが、切片と非線形性も確認する。
基準の選択
市場0%未満、無リスク金利未満、月次平均未満などで対象日が変わる。投資家の損失定義に合う基準を事前に固定する。
結果を見て最も差が大きい基準を選ぶと過剰適合になる。複数基準は感応度として示す。
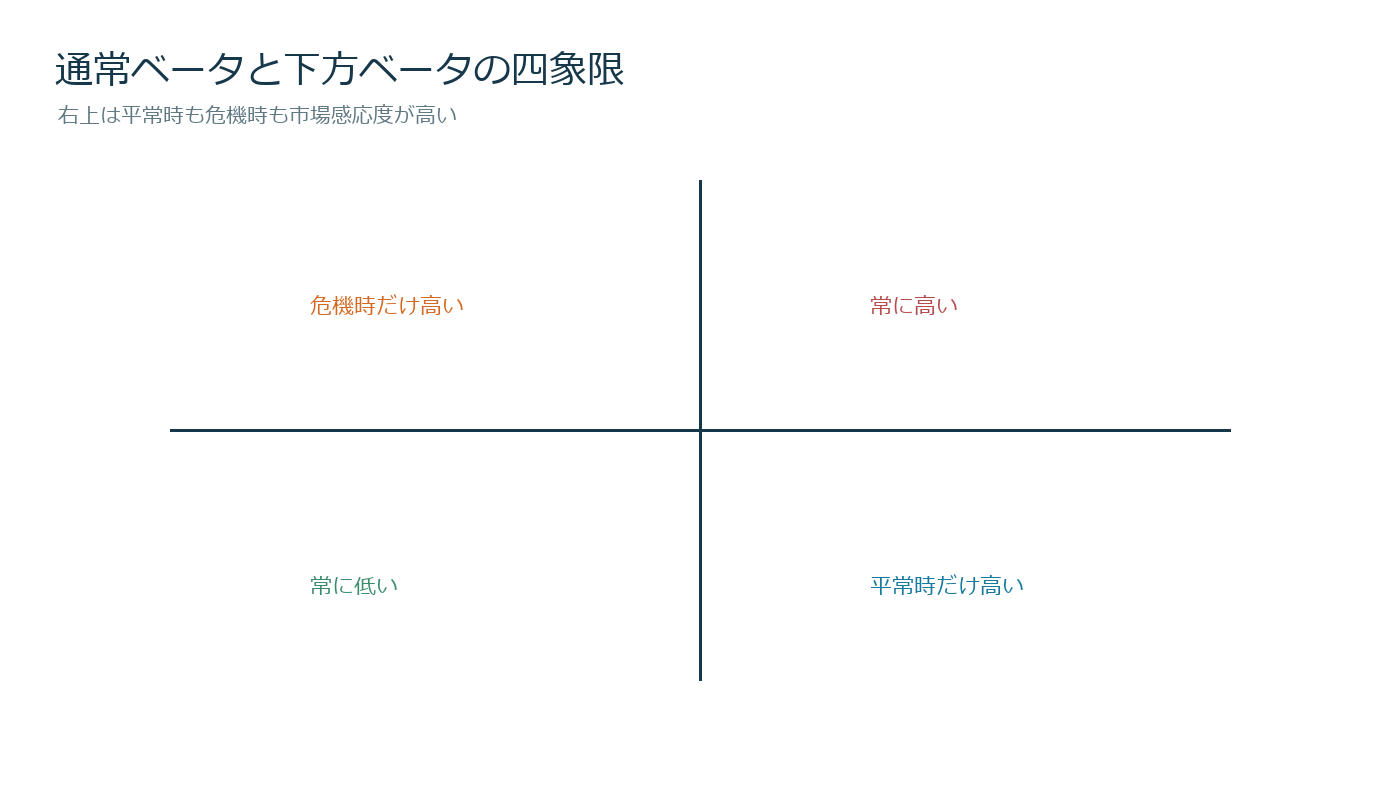
図解:四象限
頻度の選択
日次は観測数が多いが短期ノイズ、月次は少なすぎる。日次・週次・月次で符号と順位が安定するか確認する。
夜間ギャップを含む終値間と、日中だけでも値が異なる。運用の保有時間へ合わせる。
サンプル不足
5年間でも大幅下落日は限られる。ベータ1.4でも信頼区間0.6〜2.2なら強い結論は出せない。
縮小推定、ベイズ推定、長期データを使う一方、古い事業構成が現在と違う点に注意する。
危機時相関との違い
下方ベータは相関だけでなく資産自身と市場のボラ比を含む。相関が同じでも資産ボラが高ければベータは高い。
相関、下方ボラ、下方ベータを分けて表示すると原因が分かる。
ポートフォリオ例
資産Aは通常0.6・下方1.1、Bは通常0.9・下方0.7。平常時だけならAが守りに見えるが、危機耐性はBが高い可能性がある。
期待収益と流動性も含め、下方ベータだけで全額入替えない。
バックテスト
過去3年で推定し次の1カ月へ固定適用する。下方ベータ上位を除いたポートフォリオと元の最大DD、費用後収益を比較する。
下落後に推定値が上がって売却するため安値売りにならないか、売買回転も測る。
運用ルール
下方ベータが1超かつ信頼区間下限0.8超で建玉を減らすなど、不確実性を含む閾値を検証する。日次変更上限を置く。
下方ベータは危機時の性格を点検する診断値である。平常時の低ベータを安全性と同一視しないために役立つ。
実装後の監査
毎月、推定値、信頼区間、実際の売買費用または損失、未約定を同じ表へ保存する。指標が良く見えた成功例だけでなく、機能しなかった期間を優先して調べる。
条件変更は次の評価期間から適用し、変更前後の成績を混ぜない。入力欠損や制度変更がある場合は推定値を無理に補完せず、モデル利用を停止する。
為替と金利要因を分ける
海外資産の円建て下方ベータは、現地株と為替の両方を含む。現地通貨ベース、為替ヘッジ後、円ベースを並べ、危機時連動の原因を分ける。
債券も金利上昇局面では株式と同時下落する。過去の低相関だけで防御資産と決めない。
下落局面の定義
市場日次マイナスだけでなく、ピークから10%超下落中、ボラ指数上位10%など複数の危機定義を感応度として試す。
ただし採用定義は運用前に一つ固定する。最もベータ差が大きい定義を後から選ばない。
分散投資の点検
通常相関が低い二資産でも下方ベータが同時に高ければ、危機時の分散効果は小さい。下落日の共分散行列でストレス損失を計算する。
すべてを低下方ベータへ置き換えると期待収益やインフレ耐性を失う。危機予算と長期目的を分ける。
停止と更新
ローリング推定が短期間に大きく変わる場合、即時売買せず信頼区間と構造変化を確認する。推定窓を延ばすだけで安定させたふりをしない。
企業の事業構成やファンド戦略が変わった場合は古いデータの重みを下げ、変更日以降を独立評価する。
コメント