最大ドローダウンは直感的ですが、運用期間中で最悪だった一つの山と谷だけに結果が左右されます。似た最大下落率でも、一度だけ急落してすぐ戻った戦略と、深い下落を何度も繰り返す戦略では、資金管理の難しさが違います。そこで使えるのがConditional Drawdown at Risk(CDaR)です。

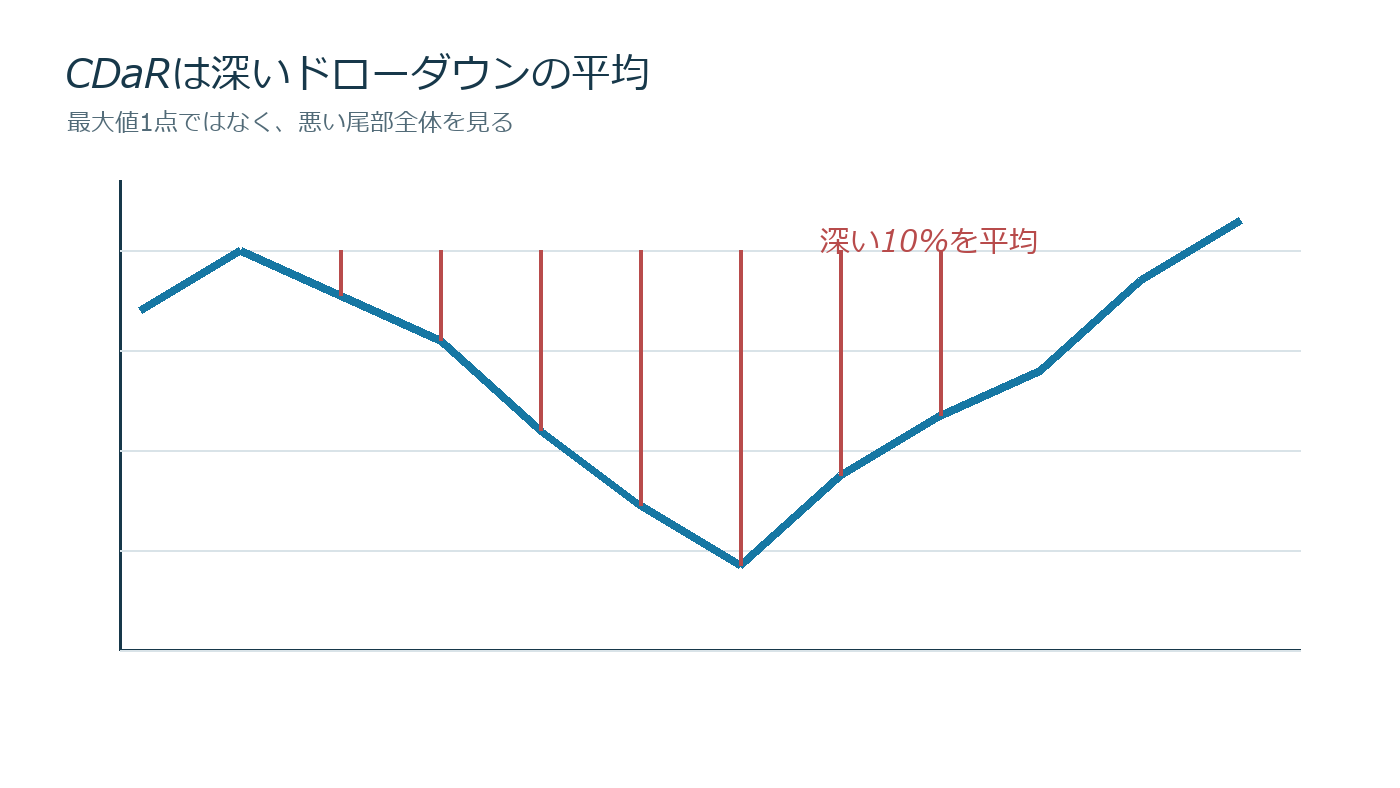
CDaRは悪いドローダウンの平均
各時点の資産額を、それ以前の最高値と比較します。最高値が1,000万円、現在値が920万円ならドローダウン率は8%です。観測したドローダウンを大きい順に並べ、たとえば上位10%だけを抜き出して平均した値が90%水準のCDaRです。損失を正の値で表す流儀なら「CDaR 12%」は、悪い10%の局面で平均12%水面下だったことを意味します。
架空データで計算する
月末ドローダウンが0%、2%、4%、9%、12%、15%、11%、6%、3%、0%だったとします。単純化して悪い20%、つまり上位2点を使うとCDaRは(15+12)÷2=13.5%です。最大ドローダウンは15%ですが、CDaRは最悪点の周辺も悪かったことを示します。
別の戦略Bが0%、1%、2%、3%、15%、2%、1%、0%、1%、0%なら最大DDは同じ15%でも、悪い2点の平均は9%です。最大値だけなら同点、CDaRならAの方が慢性的に深いと区別できます。ただし月次データでは月中急落を消してしまうため、短期戦略は日次や取引単位も確認します。
VaR・CVaRとの違い
VaRやCVaRは通常、一期間のリターン分布を対象にします。CDaRは過去最高値からの累積下落を対象にするため、損失の連続性を含みます。日次で小さな損失が10日続くケースは、単日のVaRでは目立たなくてもドローダウンでは大きくなります。一方、CDaRは観測頻度と期間に敏感で、確率モデル上の将来損失を保証する指標ではありません。
ポートフォリオへ落とす具体例
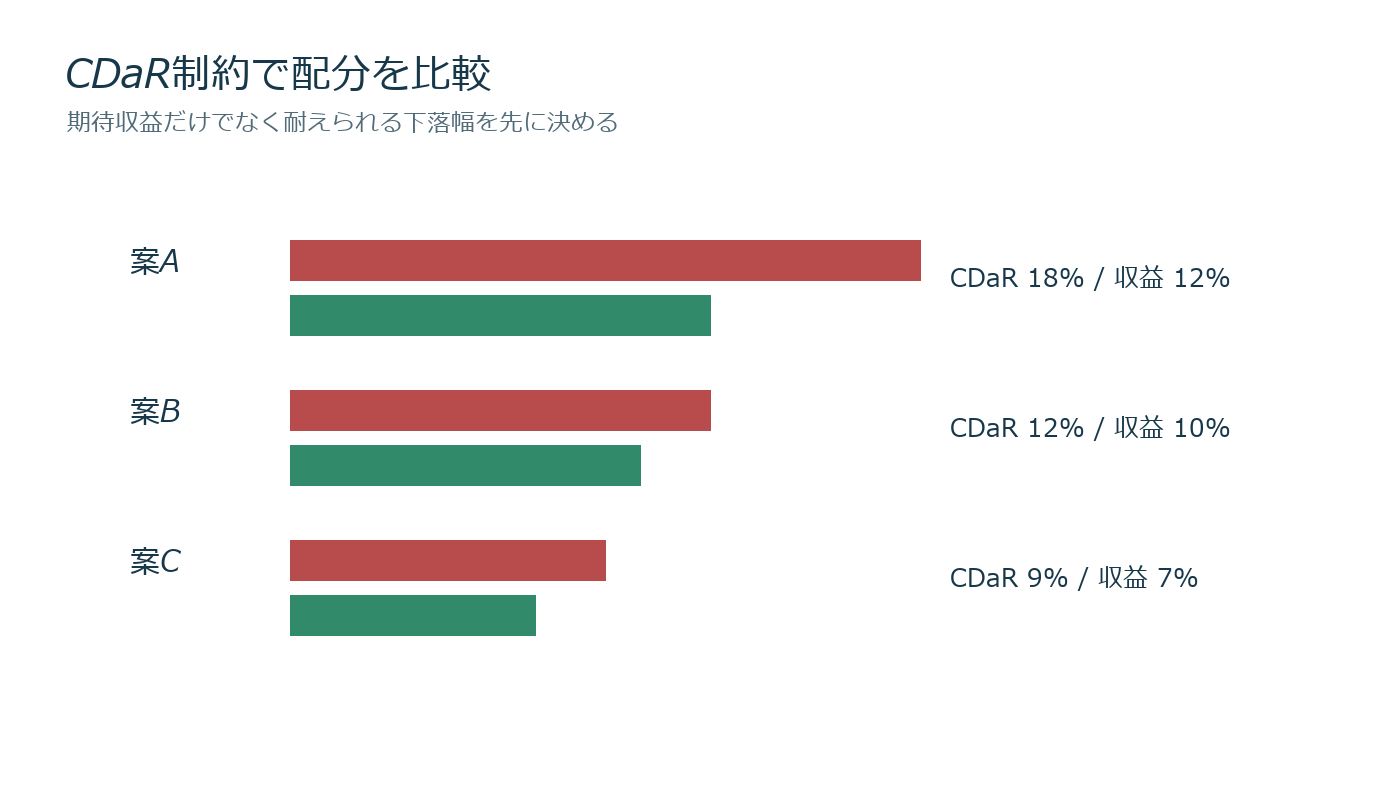
株式戦略と先物戦略を50%ずつ持つ案の期待年率が12%、90%CDaRが18%とします。先物を30%へ減らすと期待年率10%、CDaR12%なら、期待収益2ポイントを手放して尾部ドローダウンを6ポイント抑える交換です。「CDaRを最小化」だけでは現金100%が選ばれかねないので、期待収益、売買費用、レバレッジ上限を同時に制約します。
実務での注意点
- 日次と月次を混ぜず、評価頻度を固定する
- 配当、手数料、追加入出金を調整した資産曲線を使う
- 同じ下落局面の時点を大量に数える定義か、独立したドローダウン事象を数える定義か明記する
- 信頼水準90%と95%を併記し、少数標本への依存を見る
- アウトサンプルでもCDaR上限を守れたか確認する
資産1,000万円で心理的・資金的に許容できる深い下落が120万円なら、CDaR上限を12%と置く考え方があります。ただし過去CDaRが12%でも次回の損失が12%以内とは限りません。最大DD、回復日数、必要証拠金、ストレスシナリオと組み合わせて使うのが実務的です。
判断手順
まず評価期間と観測頻度を固定し、各時点の過去最高値とドローダウンを保存します。次に90%・95%CDaRを計算し、最大DDと回復期間を併記します。配分を変えた複数案を同じ期間で比較し、費用込み収益が必要水準を満たしつつCDaR上限内の案だけを残します。最後に未知期間へルールを変更せず適用します。CDaRは「次の暴落を当てる数値」ではなく、悪い下落が繰り返されたときに継続可能かを確認する物差しです。
Excelで再現する方法
A列に日付、B列に入出金調整後の資産額、C列に過去最高値、D列にドローダウン率を置きます。C2はMAX(C1,B2)、D2はMAX(0,1−B2÷C2)です。D列を降順に並べ、観測数が500、信頼水準90%なら深い側50個の平均を取ります。端数が出る場合の補間方法も固定します。資産追加をそのまま利益として扱うと最高値が不自然に更新されるため、口数方式か時間加重収益率で調整した曲線を使います。
独立した下落事象を使う場合は、最高値更新から次の最高値回復までを一つのエピソードとし、その谷の深さと水面下日数を記録します。時点方式は長く続く下落を重く数え、事象方式は一つの長期下落を一件と数えます。どちらが正しいというより、投資家が苦しむ「深さ×長さ」を測りたいのか、独立した事故の大きさを測りたいのかで選びます。
ストレス検証
実績だけでなく、株価20%下落、相関1、売買コスト3倍、証拠金掛目悪化を同時に置きます。日次リターンを無作為に並べ替えるだけではボラティリティの連続性が消えるため、5日や20日のブロック単位で再標本化します。1,000経路の95%CDaR分布を作り、中央値だけでなく悪い上位5%も確認します。
運用開始後は月末に同じ式で更新し、CDaR上限超過が一日だけなら観察、5営業日継続なら建玉25%縮小、最大DDも同時超過なら50%縮小、というように段階を決めます。回復後すぐ全量へ戻すと往復売買が増えるため、最高値回復または20営業日の安定を再開条件にします。
実務で残す記録
最大ドローダウン1回だけでは見えないを実運用へ使うときは、計算日、入力期間、費用前後の値、採用した閾値、発注数量、見送り理由を保存します。数値が悪化した後に定義を変えず、変更時は旧版と新版を別系列にします。単独指標で売買方向を決めるのではなく、損失上限、流動性、アウトサンプル成績と組み合わせることで、再現可能な判断手順になります。
コメント